Positionsgröße und Hebel: Risiko, Stops und Gebühren · 1 / 5
Positionsgröße aus dem Invalidierungsniveau berechnen
Eine Position ist zu groß, wenn ein gewöhnliches Scheitern der Idee einen nicht tragbaren Verlust verursacht. Bestimme zuerst den Kurs, der den Trade invalidiert, und berechne danach die Menge. Wer mit der Hebeleinstellung beginnt, lässt die wichtigste Frage offen: Wie viel Geld kann dieser konkrete Trade verlieren?
Athenum7 Min.Aktualisiert:
Stop-Loss dort setzen, wo die Handelsidee invalidiert ist
Bei einem Long könnte die Idee scheitern, wenn sich der Kurs unter einer zuvor zurückeroberten Range etabliert. Beschreibe diese Bedingung vor dem Einstieg. Ein willkürlich gewählter prozentualer Stop kann innerhalb normaler Schwankungen liegen; ihn nach dem Einstieg weiter zu entfernen, verändert das ursprüngliche Risiko. Ein engerer Stop erlaubt rechnerisch mehr Menge, macht die Handelsidee aber nicht belastbarer.
Trenne die analytische Invalidierung von der Ausführungsanweisung. Eine Kursbedingung kann eine Order auslösen, doch der tatsächliche Ausführungskurs hängt von Ordertyp und verfügbarer Liquidität ab. Plane einen Zuschlag für ungünstige Ausführung ein und dokumentiere nach dem Ausstieg die tatsächliche Abweichung.
Formel für die Positionsgröße: Risikobudget ÷ Verlust je Einheit
Menge bedeutet hier Einheiten des Basiswerts, nicht die Anzahl der Kontrakte: Rechne Kontrakte zuerst mit ihrem Multiplikator um. Bei linearem PnL gilt: Budget = Menge × (ungünstige Kursdistanz + Gebühren + Ausführungszuschlag + Funding-Ausgabe je Einheit) + Fixkosten. Ziehe Fixkosten vor der Division vom Budget ab. Ist das Budget aufgebraucht, passt keine positive Menge. Für inverse Kontrakte gilt die inverse PnL-Formel, nicht diese lineare Gleichung.
Der Risikoprozentsatz ist eine Planungsannahme, keine allgemeingültige Empfehlung. Kontoeigenkapital, weitere Positionen und korrelierte Risiken zählen mit. Drei kleine Positionen in stark korrelierten Coins können sich wie ein großer Trade verhalten. Prüfe deshalb das gemeinsame Verlustszenario, bevor du jedes Einzelbudget als verfügbar ansiehst.
Beispiel: 50 USDT Risikobudget ergeben 0,0714 BTC
Angenommen, das Eigenkapital beträgt 10.000 USDT und das beispielhafte Budget je Trade 0,5 %, also 50 USDT. Ein linearer BTC-Long steigt bei 60.000 ein; die Invalidierung liegt bei 59.400. Reserviere je BTC 60 USDT für Ein- und Ausstiegsgebühren sowie 40 USDT für ungünstige Ausführung. Das sind hypothetische Zuschläge, keine Gebührenordnung einer Börse.
Der Nenner beträgt 600 + 60 + 40 = 700 USDT je BTC. Die maximal passende Menge ist 50 ÷ 700 = 0,071428… BTC. Bei einer Mengenschrittweite von 0,0001 BTC rundest du auf 0,0714 BTC ab. Der Nominalwert beträgt 4.284 USDT, der geplante Verlust 49,98 USDT. Ein anderer Hebel verändert die erforderliche Margin; er multipliziert den Kursverlust dieser festen Menge nicht erneut.
| Bestandteil | Rechnung | USDT |
|---|---|---|
| Kursbewegung | 0,0714 × 600 | 42,84 |
| Gebührenzuschlag | 0,0714 × 60 | 4,284 |
| Ausführungszuschlag | 0,0714 × 40 | 2,856 |
| Gesamt | 0,0714 × 700 | 49,98 |
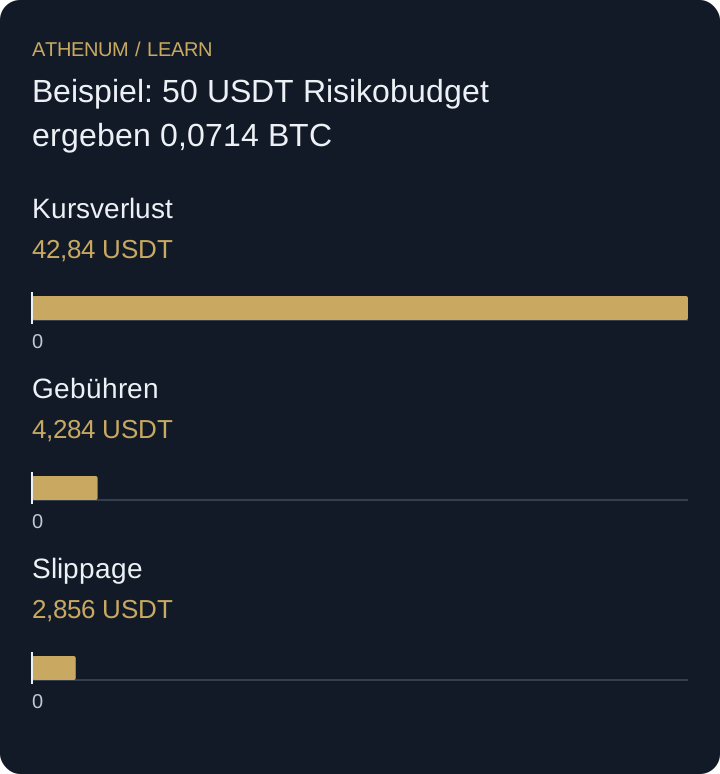 Diagramm vergrößern
- Kursverlust: 42,84 USDT
- Gebühren: 4,284 USDT
- Slippage: 2,856 USDT
Wenn Slippage den Verlust über das Risikobudget treibt
Rutscht die Ausführung um weitere 300 USDT je BTC über den eingeplanten Zuschlag hinaus, verliert die Position zusätzlich 21,42 USDT. Das Budget wird überschritten. Die Formel ist deshalb nicht falsch; ihre Ausführungsannahme ist gescheitert. Ein Stop garantiert keinen maximalen Verlust. Reduziere die Menge, verbessere den Ausführungsplan oder verzichte auf den Trade, wenn plausible Stressszenarien nicht tragbar sind.
Vor der Entscheidung
- Lege die Invalidierung vor der Positionsmenge fest.
- Berücksichtige Ein- und Ausstiegskosten, erwartetes Funding und ungünstige Ausführung.
- Runde auf die zulässige Mengenschrittweite ab und prüfe den Mindestorderwert.
- Prüfe korrelierte Risiken im gesamten Konto und verfügbare Margin.
Prüfe dein Verständnis
Beim gleichen Budget von 50 USDT beträgt die Kursdistanz jetzt 900 USDT je BTC; hinzu kommen 60 Gebühren und 40 Slippage. Welche Menge passt bei einer Schrittweite von 0,0001 BTC?
Lösung mit Erklärung anzeigen
50 ÷ (900 + 60 + 40) = 0,05 BTC. Die weitere Invalidierung reduziert die passende Menge. Mit unverändert 0,0714 BTC stiege der geplante Verlust auf 71,40 USDT. Mehr Hebel würde dieses Problem nicht beheben.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Verwandte Lektionen
- Ordermengen runden, ohne das Risikobudget zu überschreiten
Prüfe Mengenschritte, Price-Ticks und den Mindestbestellwert gegen dein Risikobudget. Lerne, wann Runden keine zum Risiko passende Order übriglässt.
- Portfoliorisiko: korrelierte Positionen vor dem nächsten Trade addieren
Addiere Stop-Losses von BTC, ETH und Altcoins vor dem nächsten Trade und stresse einen Schock. Korrelierte Trades haben kein separates Risikobudget.