Portfoliorisiko: Drawdown, Positionsgröße und Tageslimits · 4 / 5
Positionsgröße nach Volatilität: die Verzögerung einer ATR-Regel stressen
Eine volatilitätsabhängige Größenregel kann nach ruhigen Phasen größere Positionen zulassen. Springt die Volatilität anschließend an, trifft mehr Menge auf Bedingungen, die der verzögerte Schätzer noch nicht abbildet. Gleiches geplantes Risiko bedeutet deshalb nicht gleiches realisiertes Risiko.
Athenum7 Min.Aktualisiert:
Was die ATR misst und die Formel für die ATR-Positionsgröße
Die Average True Range misst eine geglättete Preisspanne anhand des gewählten Fensters und Berechnungsverfahrens. Sie sagt keine Kursrichtung voraus. Eine Stoppdistanz als ATR-Vielfaches ist eine ausdrückliche Strategieregel, kein Beweis für einen sicheren Stopp oder eine wahrscheinliche Umkehr.
Beim vereinfachten linearen Kontrakt gilt Menge = Geldbudget / Stoppdistanz. Ist die Distanz k × ATR, verändert sich die Menge umgekehrt zur ATR. Praktisch müssen Kontraktmultiplikator, Kosten und Mengenschritte einfließen. Verwende nur die zum Entscheidungszeitpunkt bekannte ATR; die nächste abgeschlossene Kerze darf keinen historischen Einstieg nachträglich verkleinern.
Mengenobergrenzen und Vorgehen, wenn die ATR nach dem Einstieg steigt
Eine maximale Menge oder ein Notionallimit kann unbegrenztes Wachstum bei sehr kleiner Volatilität verhindern. Diese zusätzliche Regel braucht eine eigene Begründung und bestätigt die Volatilitätsprognose nicht. Verwende die strengste zulässige Menge aus Verlust-, Margin-, Liquiditäts- und Notionalgrenze.
Steigt die ATR nach dem Einstieg, ändern sich vorhandene Order und Stopp nicht von selbst. Definiere vorher, ob die Strategie Menge hält, reduziert oder den Stopp verschiebt. Eine weitere Stoppdistanz bei gleicher Menge erhöht das Geldrisiko und ist eine neue Entscheidung.
Beispiel: ATR 5 vs. 2,5 bei 100 USDT Risikobudget
Angenommen sind 100 USDT Preisrisikobudget, k = 2 und ein linearer Wert von einem USDT je Einheit und Preispunkt. ATR 5 ergibt Distanz 10 und Menge 10. ATR 2,5 ergibt Distanz 5 und Menge 20. Beide Pläne riskieren vor Kosten 100 USDT.
Nun erfolgt vor dem Ausstieg eine ungünstige Ausführungsbewegung von zwölf Preispunkten. Die erste Position verliert brutto 120, die zweite 240. Ein unabhängiges Limit von zwölf Einheiten würde die ruhige Variante auf Menge 12 und Stressverlust 144 begrenzen; ihr ursprünglicher Fünf-Punkte-Stopp riskierte nur 60. Das sind hypothetische Regelvergleiche, keine optimalen Parameter.
| Fall | ATR | Menge | Geplantes Preisrisiko (USDT) | Zwölf Punkte Gegenbewegung (USDT) |
|---|---|---|---|---|
| Normales Fenster | 5 | 10 | 100 | 120 |
| Ruhiges Fenster | 2,5 | 20 | 100 | 240 |
| Ruhiges Fenster mit Mengenlimit | 2,5 | 12 | 60 | 144 |
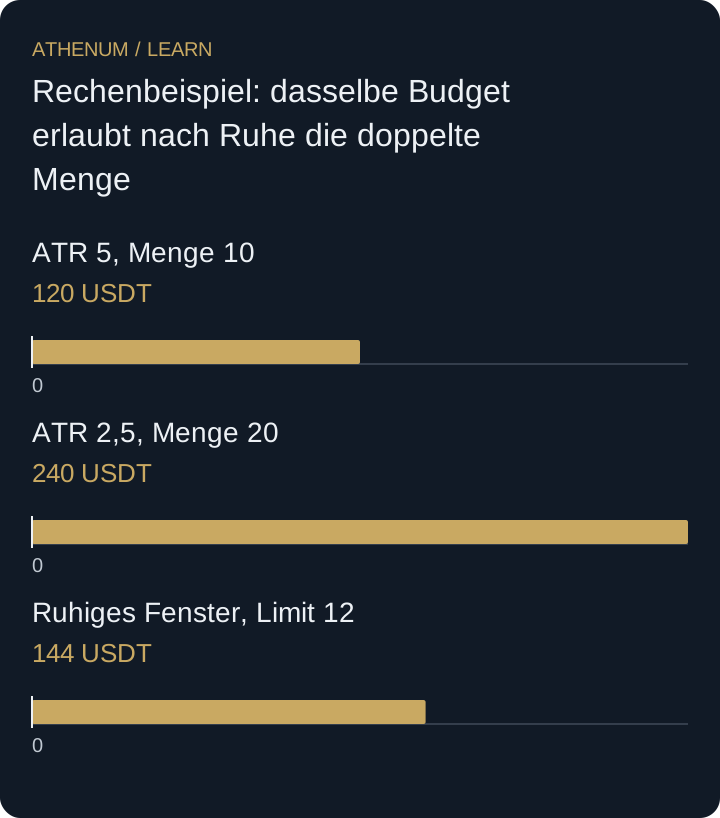 Diagramm vergrößern
- ATR 5, Menge 10: 120 USDT
- ATR 2,5, Menge 20: 240 USDT
- Ruhiges Fenster, Limit 12: 144 USDT
Fehler: Früheren Einstieg mit späterem ATR-Wert neu dimensionieren
Wird der Volatilitätssprung erst mit Kerzenschluss sichtbar, liefert die höhere ATR keine zulässige Information für eine frühere Ordergröße. Bewahre Indikatorzeitpunkt, Orderzeitpunkt und tatsächliche Ausführung auf. Eine durch diesen Zeitfehler geglättete Risikokurve belegt keine bessere Größenregel.
Vor der Entscheidung
- ATR-Verfahren, Fenster und letzte bekannte Beobachtung festhalten.
- Distanz in eine ausführbare Menge einschließlich Kosten übersetzen.
- Separate Liquiditäts-, Notional- und Margingrenzen anwenden.
- Eine Gegenbewegung vor Aktualisierung des Schätzers stressen.
Prüfe dein Verständnis
Bei 120 USDT Preisrisikobudget, ATR-Abstandsfaktor k = 3 und ATR 4 beträgt die Menge 10. Vor einem späteren Einstieg halbiert sich die ATR. Welche Menge erlaubt die Regel ohne Zusatzlimit, und wie hoch ist der Bruttoverlust bei 15 Punkten Gegenbewegung?
Lösung mit Erklärung anzeigen
Die neue Distanz beträgt 3 × 2 = 6, die Menge somit 120 / 6 = 20. Eine Gegenbewegung von 15 Punkten verliert brutto 20 × 15 = 300 USDT, das 2,5-Fache des geplanten Preisrisikos. Gebühren und Ausführungsdetails können den tatsächlichen Verlust weiter verändern.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Das Kelly-Kriterium für die Positionsgröße im Krypto-Trading: Wie groß sollte jeder Trade sein?
Verwandte Lektionen
- ZLEMA verstehen: schnelle Reaktion und Überschwingen berechnen
Vergleiche den ZLEMA und einen Standard-EMA auf denselben Kursen. Teste Reaktion und Überschwingen, bevor du Zero Lag als perfekt ansiehst.
- Positionsgröße aus dem Invalidierungsniveau berechnen
Berechne die Positionsgröße rückwärts aus Risikobudget und Stop-Loss. Beachte Gebühren sowie Slippage und zähle den Hebel nicht doppelt.