Portföy riski: düşüş, pozisyon boyutu ve günlük sınırlar · 4 / 5
Volatiliteye göre pozisyon boyutu: ATR kuralının gecikmesini sınayarak inceleyin
Sakin bir pencere volatiliteye göre miktarı büyütebilir. Ardından volatilite sıçrarsa büyük pozisyon gecikmeli ölçümün anlatmadığı koşullarla karşılaşır. Eşit planlı riski eşit gerçek risk saymadan kuralı ve stres kaybını hesaplayın.
Athenum7 dkGüncellendi:
ATR neyi ölçer ve ATR ile pozisyon boyutu formülü
Average True Range, seçilen geçmiş pencere ve hesap yöntemine göre yumuşatılmış fiyat aralığını ölçer. Yön tahmini değildir. ATR ile stop mesafesi belirlemek strateji seçimidir; stopu güvenli yapan veya dönüş ihtimalini kanıtlayan bir özellik değildir.
Buradaki basit lineer sözleşmede miktar, parasal bütçenin stop mesafesine bölümüdür. Mesafe k × ATR ise miktar ATR ile ters orantılıdır. Gerçekte sözleşme çarpanını, maliyetleri ve miktar adımlarını ekleyin. Yalnız karar anında bilinen veriyi kullanın; geçmiş giriş miktarını sonraki kapanmış mumla belirlemeyin.
Boyut sınırları ve girişten sonra ATR yükselirse ne yapılır
Azami nominal veya miktar sınırı, tahmin çok küçülünce boyutun sınırsız büyümesini önleyebilir. Bu, kendi gerekçesi olan ek politikadır; volatilite tahmininin doğruluğunu göstermez. Kayıp, teminat, likidite ve nominal sınırlardan en kısıtlayıcı geçerli miktarı uygulayın.
Girişten sonra ATR yükselince mevcut emir ve stop kendiliğinden değişmez. Miktarın korunacağını mı azaltılacağını mı veya stopun taşınacağını mı önceden tanımlayın. Miktar sabitken stopu genişletmek parasal riski artırır ve yeni karar olarak kaydedilmelidir.
Örnek: 100 USDT risk bütçesiyle ATR 5 ve ATR 2,5
Varsayımsal fiyat riski bütçesi 100 USDT, k = 2 ve bir miktar biriminin bir fiyat birimi hareketi 1 USDT olsun. ATR 5 ise mesafe 10, miktar 10’dur. ATR 2,5 ise mesafe 5, miktar 20’dir. İki durumda da maliyet öncesi planlı fiyat riski 100’dür.
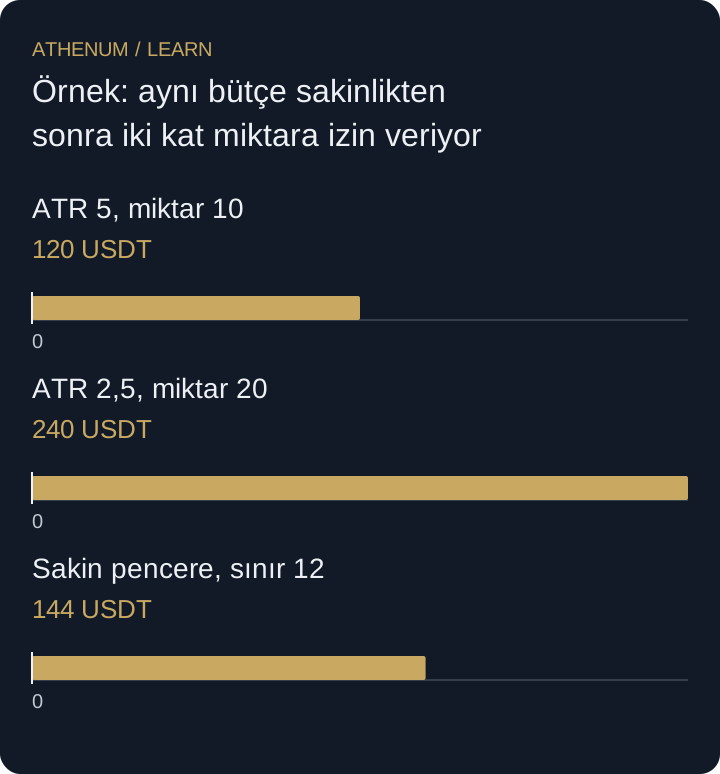
Çıkış gerçekleşene kadar fiyatın aleyhe 12 birim hareket ettiğini varsayın. İlk pozisyon brüt 120, ikinci 240 kaybeder. Ayrı 12 birim miktar sınırı ikinciyi 12’ye indirir: şok kaybı 144, ilk beş birimlik stop planının riski 60 olur. Bunlar politika karşılaştırmalarıdır, en iyi parametre iddiası değildir.
| Durum | ATR | Miktar | Planlı fiyat riski (USDT) | 12 birim ters hareket (USDT) |
|---|---|---|---|---|
| Normal pencere | 5 | 10 | 100 | 120 |
| Sakin pencere | 2,5 | 20 | 100 | 240 |
| Sakin pencere + miktar sınırı | 2,5 | 12 | 60 | 144 |
 Diyagramı büyüt
- ATR 5, miktar 10: 120 USDT
- ATR 2,5, miktar 20: 240 USDT
- Sakin pencere, sınır 12: 144 USDT
Hata: geçmiş girişi sonraki ATR değeriyle yeniden boyutlandırmak
Volatilite sıçraması yalnız mevcut mum kapandıktan sonra görünüyorsa, yüksek ATR’yi önceki giriş boyutunu azaltmakta kullanmak gelecekteki bilgiyi simülasyona sızdırır. Gösterge zamanı, emir zamanı ve gerçekleşen işlemleri koruyun. Bu zamanlama hatasıyla daha düzgün görünen risk eğrisi daha iyi boyutlandırma kanıtı değildir.
Karar vermeden önce
- ATR yöntemi, pencere ve son bilinen gözlemi kaydedin.
- Mesafeyi maliyetli ve uygulanabilir miktara dönüştür.
- Ayrı likidite, nominal ve teminat sınırlarını uygulayın.
- Ölçüm güncellenmeden önceki ters hareketi sınayarak inceleyin.
Anladıklarınızı kontrol edin
120 USDT fiyat riski, ATR mesafe katsayısı k = 3 ve ATR 4 ile miktar 10. Sonraki giriş öncesi ATR yarıya düşüyor. Sınırsız kural ne kadar miktar verir; 15 birim ters harekette brüt kayıp nedir?
Açıklamalı yanıtı gösterin
Yeni mesafe 3 × 2 = 6 ve miktar 120 / 6 = 20 olur. Brüt kayıp 20 × 15 = 300 USDT, planlı riskin 2,5 katıdır. Ücretler ve gerçekleşme ayrıntıları gerçek kaybı daha da değiştirebilir.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Kripto Pozisyon Büyüklüğü için Kelly Kriteri: Her İşlem Ne Kadar Büyük Olmalı?
İlgili dersler
- Bilinen bir fiyat yolunda ZLEMA tepkisini ve aşımını test edin
ZLEMA'nın gecikme telafili girdisini standart EMA ile kıyaslayın. Sıfır gecikmeyi kusursuz takip saymadan önce indikatörün tepkisini ve aşımını test edin.
- Pozisyon büyüklüğünü geçersizlik seviyesinden hesaplayın
Risk bütçesi ve stop loss seviyesinden geriye doğru pozisyon büyüklüğü hesaplayın. Komisyon ve kaymayı ekleyin, kaldıracı iki kez saymaktan kaçının.