Portföy riski: düşüş, pozisyon boyutu ve günlük sınırlar · 5 / 5
Günlük kayıp sınırı: yeni işlemden önce açık riske bütçe ayırın
Açık pozisyonları görmezden gelen günlük kayıp sınırı eksiktir. Yeni girişten önce harcanmış gerçekleşmiş kaybı, hâlâ taahhüt edilen riski ve gerçekleşme rezervini uzlaştırın. Eşik kararları kontrol eder; son gerçekleşme fiyatını garanti etmez.
Athenum7 dkGüncellendi:
Günlük zarar nasıl ölçülür: değerlenmiş özkaynak ve sıfırlama saati
Net günlük sonuç, zararlı işlemlerin toplamı ve gün içi zirveden düşüş farklı kurallardır. Burada limit gün başı özkaynağına göre sabitlenir; günlük zarar güncel piyasa değeriyle hesaplanan özkaynak üzerinden ölçülür. Gerçekleşmiş ve gerçekleşmemiş günlük sonuçları birer kez hesaba katın; para yatırma ve çekme işlemlerini ayırın. Önceki günden taşınan pozisyonlarda günlük değişim ilk girişten değil, gün başı değerlemesinden başlar.
Özellikle 24 saat piyasada gün sınırını ve saat dilimini tanımlayın. Saatin sıfırlanması pozisyonları kapatmaz. Gerçekleşmiş kârların bütçeyi artırıp artırmadığına da karar verin. Sabit kayıp politikası kârları yeniden riske açmayabilir; net sonuç politikası açabilir. Kaybeden işlemden sonra yöntemi fırsatçı biçimde değiştirmeyin.
Kalan günlük risk formülü ve limitin tetiklediği adımlar
Kalan bütçe = günlük limit − piyasa değerlemesine göre günlük zarar − güncel fiyatlardan itibaren modellenen ek zarar − ayrı gerçekleşme payı. Dış nakit akışı yoksa günlük zarar, gün başı özkaynağı eksi güncel özkaynaktır. Açık kâr/zarar bu özkaynağa zaten dahilse tekrar çıkarmayın. Yalnızca gerçekleşmiş zararı çıkarmak mevcut gerçekleşmemiş zararı atlar; güncel fiyattan stopa kadar hesaplanan risk bu eksik tutarı içermez.
Eşiğe ulaşınca yapılacakları belirtin: yeni girişleri reddetmek, dolmamış giriş emirlerini iptal etmek veya plana göre azaltım başlatmak. Giriş emrini iptal etmek pozisyon kapatmaz. Yerel alarm da platformun uyguladığı kontrolle aynı değildir; gecikme, fiyat boşluğu veya kesintide kayıp sürebilir.
Örnek: 300 USDT günlük limit yeni işlemlere 60 USDT bırakır
10.000 USDT varsayımsal hesapta günlük bütçe 300’dür. Net gerçekleşmiş zarar 120’dir. Güncel gerçekleşmemiş sonucu sıfır iki pozisyonun ek kayıp tahminleri 60 ve 40’tır. Bunlara dahil olmayan ayrı rezerv 20’dir. Kalan kapasite 300 − 120 − 60 − 40 − 20 = 60 olur.
Toplam modellenen kaybı 90 olan yeni işlem kalan bütçeyi 30 aşar. Miktarı azaltırken sözleşme adımlarına ve stratejinin geçersizleşme seviyesine uyun. Hesabı sığdırmak için stopu keyfî yaklaştırmak işlemin kendisini değiştirir. Geçerli emir sığmıyorsa kural reddeder.
Karşı örnek: Gerçekleşmiş zarar 120 iken buna 30 gerçekleşmemiş zarar ekleyin. Güncel özkaynak 9.850 olur; bu yeni fiyatlardan itibaren ek stop riskleri yine 60 ve 40 olsun. Kalan tutar 300 − 120 − 30 − 60 − 40 − 20 = 30 olur. Aynı sonuç, değerlenmiş günlük zarar olan 150 tek kez çıkarılarak bulunur. Önceki 60 tutarını kullanmak kalan bütçeyi 30 fazla gösterir.
| Bütçe kalemi | USDT |
|---|---|
| Günlük bütçe | 300 |
| Gerçekleşmiş kayıp | −120 |
| A açık risk | −60 |
| B açık risk | −40 |
| Ek rezerv | −20 |
| Kalan kabul kapasitesi | 60 |
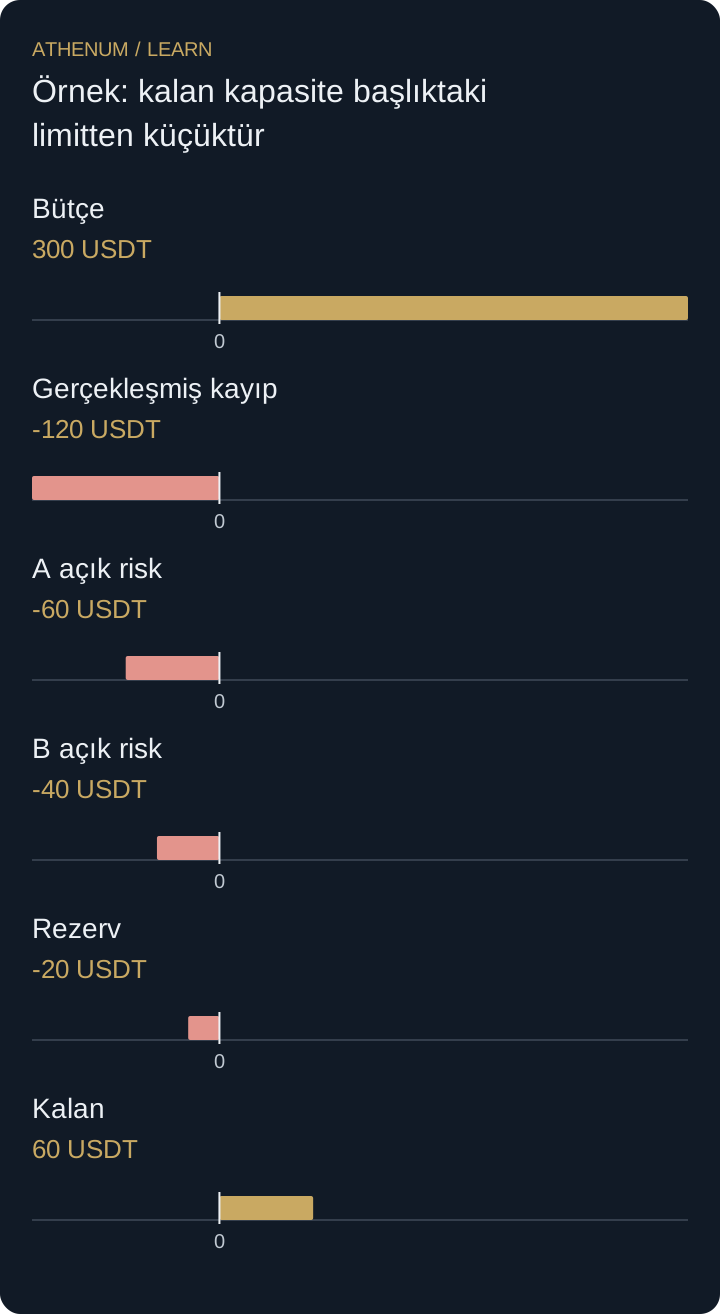 Diyagramı büyüt
- Bütçe: 300 USDT
- Gerçekleşmiş kayıp: -120 USDT
- A açık risk: -60 USDT
- B açık risk: -40 USDT
- Rezerv: -20 USDT
- Kalan: 60 USDT
Hata: pozisyonlar açıkken günlük zarar limitini sıfırlamak
Dünkü pozisyonlar sıfırlamadan sonra açıksa bugünkü muhasebede yer almalıdır. Onları yok sayıp tüm yeni bütçeyi yeni işlemlere ayırmak riski büyütür. Eşikte başlatılan piyasa çıkışı da limit aşıldıktan sonra dolabilir. Hem eşiğin aşılmasını hem son gerçekleşmiş kaybı kaydedin.
Karar vermeden önce
- Günü, saat dilimini ve kârların bütçeyi yenileyip yenilemediğini tanımlayın.
- Gerçekleşmiş ve açık sonucu tek referansta uzlaştırın.
- Ek açık kayba rezerv ayırın, maliyetleri iki kez saymayın.
- Eşik eylemini belirtin ve gerçek iptal/gerçekleşme durumunu doğrulayın.
Anladıklarınızı kontrol edin
Güncel gerçekleşmemiş günlük kâr/zararın sıfır olduğunu varsayın. Günlük bütçe 250, gerçekleşmiş kayıp 80, ek açık risk 95 ve ayrı rezerv 15 USDT. Ne kalır? Mevcut stop modellenenden 25 fazla kaybederse ne değişir?
Açıklamalı yanıtı gösterin
250 − 80 − 95 − 15 = 60 USDT kalır. Ek 25, model tutarlarına ilaveyse ve rezerv tarafından karşılanmış değilse kapasite 35’e iner. Kapanan pozisyonu açık riskten çıkarıp gerçekleşmiş kaybını deftere geçirin; tam kaybı iki kez çıkarmayın.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
$19 Milyarlık Ders: Kripto Türev Ticareti İçin Eksiksiz Risk Yönetimi Rehberi
İlgili dersler
- Pozisyona eklemeden önce ortalama girişi ve riski yeniden hesaplayın
Eklemeyi birleşik stop ile boyutlandırın: 12 USDT bütçe iki değil 1,8 ekstra birime izin verir. Ortalama girişi hesaplayın ve riski iki kez harcamayın.
- Stop-market ile stop-limit arasında seçim yapın
Stop tetiklenmesi dolum demek değildir. Stop-market veya stop-limit'e güvenmeden boşlukları, kısmi dolumları ve borsa koruma kurallarını kıyaslayın.