Portföy riski: düşüş, pozisyon boyutu ve günlük sınırlar · 3 / 5
Portföy riski: yeni işlemden önce ilişkili pozisyonları birlikte hesaplayın
Üç pozisyon aynı piyasa etkenine bağlı olabilir. Portföy riski belirli stop senaryosundaki planlı kayıpları toplar; ortak stres testi ise ilişkili hareketler ve kötüleşen gerçekleşmeler birlikte olursa sonucu sorar. Yeni pozisyon öncesi ikisini de kullanın.
Athenum7 dkGüncellendi:
Portföy riski formülü ve korelasyonun sınırları
Her pozisyon için güncel karar referansından modellenen çıkışa kaybı, ücret ve kayma paylarıyla hesaplayın. Hepsini tek hesap para birimine çevirin. Toplamın güncel özkaynağa oranı burada portföy riskidir. Orijinal girişten risk kullanıyorsanız bunu belirtin; güncel özkaynak riskiyle karıştırmayın.
Tarihsel korelasyon belirli aralık ve penceredeki getiri örneklemini anlatır. Gelecekte stop olaylarının bağımsız olduğunu veya düşük korelasyonun ortak şoku önlediğini söylemez. Pozitif ilişkili iki long birlikte kaybedebilir; long-short çiftinde bile baz, boyut ve platform uyumsuzluğu olabilir.
Korele pozisyonlar için ortak şok stres testi
Ortak şok senaryosu her pozisyona olası fiyat hareketi ve uygulanabilir kayıp atar. Olasılık tahmini veya riske maruz değer hesabı değildir. Teminat değer değişimini ve yükümlülükleri ilgili hesap modeline dahil edin; aynı teminat kaybını iki kez saymayın.
Athenum korelasyon ekranı araştırılacak ilişkileri gösterebilir fakat matris emir kabul kuralı değildir. Sembolleri, platformları, getiri aralığını, pencereyi ve eksik veriyi kaydedin. Tarihsel çeşitlendirmenin zayıfladığı ve stopların hedefin ötesinde gerçekleştiği en az bir senaryo kurun.
Örnek: dördüncü işlem riski %2,5 sınırının üstüne, %2,8’e çıkarır
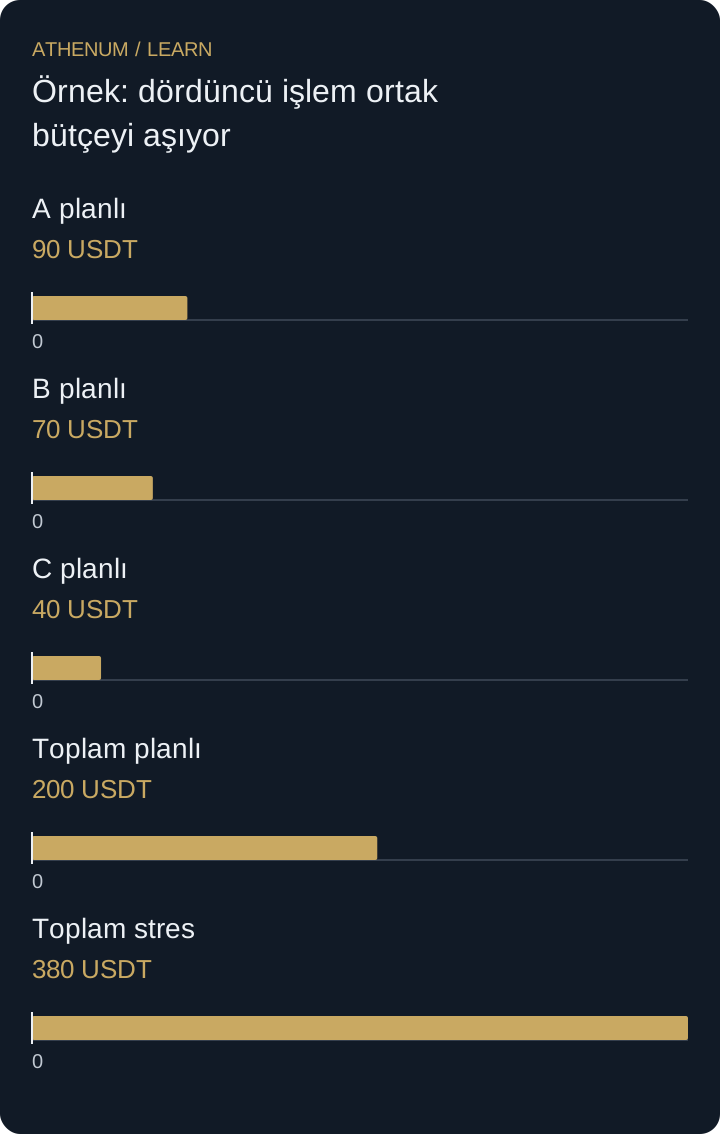
10.000 USDT varsayımsal hesapta üç lineer long vardır. Güncel fiyatlardan maliyet payları dahil planlı kayıplar 90, 70 ve 40 USDT’dir: toplam 200, yani %2. Dördüncü işlem 80 eklerse %2,8 olur. Önceden belirlenen sınır %2,5 ise yalnız 50 USDT ek planlı kayıp sığar.
Ayrı ortak şok senaryosu mevcut pozisyonlarda 150, 130 ve 100 kayıp üretir: toplam 380, özkaynağın %3,8’i. Bu, 200 USDT stop planının hesabını değiştirmez; planın garanti edilen azami kayıp olmadığını gösterir. Yeni işlemi 50 bütçeye indirmek de kendi şok riskini inceleme gereğini kaldırmaz.
| Pozisyon | Planlı kayıp (USDT) | Ortak şok kaybı (USDT) |
|---|---|---|
| A | 90 | 150 |
| B | 70 | 130 |
| C | 40 | 100 |
| Mevcut toplam | 200 | 380 |
 Diyagramı büyüt
- A planlı: 90 USDT
- B planlı: 70 USDT
- C planlı: 40 USDT
- Toplam planlı: 200 USDT
- Toplam stres: 380 USDT
Hata: short korunmayı long riskin tam dengesi saymak
Bir short, long portföyü bir senaryoda kısmen dengeleyip diğerinde dengelemeyebilir. Kazançların tam gereken anda geleceğini varsayarak stop bütçelerini netleştirmek baz riskini, ayrı teminat hesaplarını ve eşzamanlı olmayan gerçekleşmeyi gizler. Her senaryoda iki bacağı birlikte değerleyin; yalnız modelin desteklediği dengelemeyi sayın.
Karar vermeden önce
- Özkaynak, para birimi ve güncel/giriş referansını tutarlı seçin.
- Yeni emir öncesi pozisyonların planlı parasal kayıplarını toplayın.
- Korelasyonun aralığını ve gözlem penceresini kaydedin.
- Ortak stres kaybını stop toplamından ayrı hesaplayın.
Anladıklarınızı kontrol edin
Özkaynak 8.000 USDT ve planlı kayıp sınırı %3. Mevcut riskler 95, 60 ve 45. Yeni 55 USDT risk değişmeden sığar mı?
Açıklamalı yanıtı gösterin
Sınır 240, mevcut toplam 200 ve kalan 40 USDT’dir. Yeni 55 sınırı 15 aşar. Miktar azaltımı geçerli emir adımlarına uymalıdır; hiçbir tarihsel korelasyon katsayısı fazladan 15’i ortadan kaldırmaz.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
$19 Milyarlık Ders: Kripto Türev Ticareti İçin Eksiksiz Risk Yönetimi Rehberi
İlgili dersler
- Pozisyon büyüklüğünü geçersizlik seviyesinden hesaplayın
Risk bütçesi ve stop loss seviyesinden geriye doğru pozisyon büyüklüğü hesaplayın. Komisyon ve kaymayı ekleyin, kaldıracı iki kez saymaktan kaçının.
- Örtüşen işlemler: yirmi sonuç dört piyasa olayı içerebilir
Dört haberde açılan 20 işlem, aslında dört piyasa olayı içerebilir. Backtest örneklemine güvenmeden önce örtüşen bekleme sürelerinin haritasını çıkarın.