Portföy riski: düşüş, pozisyon boyutu ve günlük sınırlar · 2 / 5
Sabit oranlı risk: işlemden önce kayıp serisini modelleyin
Güncel özkaynağın sabit yüzdesini riske atmak, bir kayıptan sonra sonraki planlı parasal kaybı azaltır. Aynı para tutarını riske atmak azaltmaz. Fiyat boşlukları, ücretler ve likidasyon nedeniyle iki kural da gerçek kaybı garanti etmez.
Athenum7 dkGüncellendi:
Sabit oranlı risk formülü: n kayıptan sonra özkaynak
İdeal sabit oran modelinde her kaybeden işlem, hemen önceki özkaynağın f bölümünü götürür. Ardışık n kayıp sonrası E_n = E_0 × (1 − f)^n olur. Oran, pozisyon nominali veya yatırılan teminat değil, planlanan hesap kaybıdır. Yüksek kaldıraçla %1 teminat kullanmak %1 kayıp sınırı demek değildir.
Model, örtüşmeyen sıralı işlemler, tam planlanan kayıp ve dış nakit akışı olmamasını varsayar. Kullanılan yönteme göre beklenen maliyetleri kayıp bütçesine dahil edin. Eşzamanlı pozisyonlar ortak bütçe ister; her birini tam özkaynaktan bağımsız boyutlandırmak amaçlanan riski katlayabilir.
Aşağı yuvarlama, asgari emir büyüklüğü ve kayıp serisi olasılığı
Parasal bütçeyi stop mesafesi, sözleşme getirisi, maliyet payı ve geçerli miktar adımlarıyla miktara çevirin. Yukarı yuvarlama sınırı aşıyorsa aşağı yuvarlayın. Küçük hesapta asgari emir büyüklüğü planlanan işlemi imkânsız kılabilir; işlemi atlamak riski sessizce artırmaktan daha tutarlıdır.
Kayıp serisi hesabı bir stres yoludur, olasılığı değildir. Kayıp_olasılığı^n yalnız bağımsız, sabit olasılıklı denemelerde belirli bir diziyi tanımlar. Daha uzun ve bağımlı işlem geçmişinin herhangi bir yerinde en az bir böyle seri oluşma olasılığı değildir.
Örnek: %2 oranlı ve sabit 200 USDT riskle beş kayıp
10.000 USDT varsayımsal bir hesapla başlayın. %2’yi yeniden hesaplayınca özkaynak sırasıyla 9.800; 9.604; 9.411,92; 9.223,6816 ve 9.039,207968 olur. Beşinci planlı kayıp 184,473632 USDT’dir. Toplam kayıp tam %10 değil yaklaşık %9,608’dir.
Her kayıp sabit 200 USDT olsaydı 9.000 kalırdı. Beşinci 200 tutarı, hemen önceki 9.200 özkaynağın %2,174’üdür. Sabit parasal kural böylece düşüşte oransal riski artırır. Bunlar tam gerçekleşen kayıp varsayımlarıdır; %2 risk önerisi değildir.
| Kayıp sırası | Oransal özkaynak (USDT) | Sabit tutarlı özkaynak (USDT) |
|---|---|---|
| 1 | 9.800 | 9.800 |
| 2 | 9.604 | 9.600 |
| 3 | 9.411,92 | 9.400 |
| 4 | 9.223,6816 | 9.200 |
| 5 | 9.039,207968 | 9.000 |
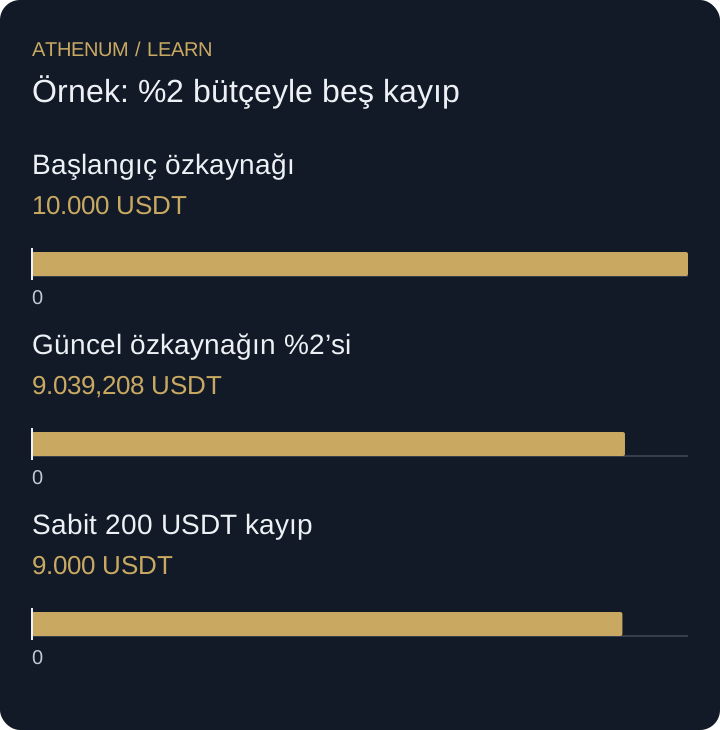 Diyagramı büyüt
- Başlangıç özkaynağı: 10.000 USDT
- Güncel özkaynağın %2’si: 9.039,208 USDT
- Sabit 200 USDT kayıp: 9.000 USDT
Sabit oranlı boyutlandırma neden iflası önlemez?
Sıfır ile bir arasındaki oran için ideal formül tam sıfıra ulaşmaz. Gerçekte asgari emirler, ücretler, fiyat boşlukları ve teminat eşikleri vardır. Bunlar matematiksel sıfırdan çok önce hesabı işlem yapamaz hâle getirebilir veya modellenenden büyük kayıp yaratabilir. Formül, hesabın başarısız olamayacağını kanıtlamaz.
Karar vermeden önce
- Oranı teminat değil kayıp bütçesi olarak tanımlayın.
- Her sıralı işlem öncesi seçilen özkaynaktan yeniden hesaplayın.
- Miktar adımlarına ve asgari emirlere uyun.
- Boşlukları ve eşzamanlı kayıpları ideal stop hesabından ayrı sınayarak inceleyin.
Anladıklarınızı kontrol edin
5.000 USDT’den başlayan üç sıralı işlem, her seferinde güncel özkaynağın tam %1’ini kaybediyor. Ne kalır; üç sabit 50 USDT kayıpla farkı nedir?
Açıklamalı yanıtı gösterin
Oransal kuralda 5.000 × 0,99³ = 4.851,495 USDT kalır; kayıp %2,9701’dir. Üç sabit 50 kayıp 4.850 bırakır; %3 kayıp. Fark uzun serilerde veya yüksek oranlarda büyür fakat iki hesap da plan aşımını içermez.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Kripto Düşüş Matematiği: %50 Zarar Neden %100 Kazanç Gerektirir
İlgili dersler
- Pozisyon büyüklüğünü geçersizlik seviyesinden hesaplayın
Risk bütçesi ve stop loss seviyesinden geriye doğru pozisyon büyüklüğü hesaplayın. Komisyon ve kaymayı ekleyin, kaldıracı iki kez saymaktan kaçının.
- Gözlenen sıfır başarısızlık, sıfır risk demek değildir
Kayıpsız seçilen yirmi örnek pek bir şey kanıtlamaz. Sıfır hata içeren bir örneklemin gerçekte neyi ispatlayabileceğini ve nasıl seçildiğini hesaplayın.