Portfoliorisiko: Drawdown, Positionsgröße und Tageslimits · 2 / 5
Festes prozentuales Risiko: eine Verlustserie vorab durchrechnen
Ein fester Prozentsatz des aktuellen Eigenkapitals verkleinert nach einem Verlust den nächsten geplanten Geldverlust. Ein unveränderter Geldbetrag tut das nicht. Keine der Regeln garantiert exakte Verluste: Kurslücken, Gebühren und Liquidationen können das Ergebnis verändern.
Athenum7 Min.Aktualisiert:
Formel für festes prozentuales Risiko: Eigenkapital nach n Verlusten
Im idealisierten Modell verliert jeder verlustreiche Trade den Anteil f des unmittelbar vorher verfügbaren Eigenkapitals. Nach n aufeinanderfolgenden Verlusten gilt E_n = E_0 × (1 − f)^n. Der Anteil bezeichnet den geplanten Kontoverlust, nicht Positionsnotional oder hinterlegte Margin. Eine Margin von 1 % bei hohem Hebel ist keine Verlustgrenze von 1 %.
Das Modell unterstellt nacheinander ausgeführte, nicht überlappende Trades, exakt realisierte Verluste und keine Ein- oder Auszahlungen. Erwartete Kosten müssen innerhalb des Verlustbudgets liegen, wenn dies deine Konvention ist. Gleichzeitige Positionen benötigen ein gemeinsames Budget; jede einzeln anhand des gesamten Kontos zu dimensionieren kann mehrfaches Risiko binden.
Abrunden, Börsenminimum und Wahrscheinlichkeit einer Verlustserie
Übersetze das Geldbudget anhand von Stoppdistanz, Kontraktwert, Kosten und zulässiger Mengenschrittweite in eine Ordergröße. Runde ab, wenn Aufrunden das Budget überschreiten würde. Bei kleinen Konten kann das Börsenminimum den Trade unmöglich machen. Auslassen wahrt die Regel besser als eine stillschweigende Risikoerhöhung.
Eine Verlustserie ist ein Stresspfad, keine Wahrscheinlichkeitsschätzung. Verlustwahrscheinlichkeit^n gilt nur für eine festgelegte Folge bei unabhängigen Versuchen mit konstanter Wahrscheinlichkeit. Sie beschreibt nicht die Chance, irgendwo in einer längeren, abhängigen Handelshistorie mindestens eine solche Serie zu erleben.
Beispiel: fünf Verluste bei 2 % vs. festes Risiko von 200 USDT
Das hypothetische Startkapital beträgt 10.000 USDT. Bei jeweils neu berechneten 2 % verbleiben 9.800; 9.604; 9.411,92; 9.223,6816 und 9.039,207968. Der fünfte geplante Verlust beträgt 184,473632 USDT. Insgesamt gehen ungefähr 9,608 % verloren, nicht genau 10 %.
Bei konstant 200 USDT je Verlust bleiben dagegen 9.000. Das fünfte Risiko von 200 entspricht bereits 2,174 % der zuvor verbliebenen 9.200. Ein fester Geldbetrag erhöht somit während des Drawdowns den prozentualen Einsatz. Der Vergleich setzt exakte Verluste voraus und erklärt die Mechanik; 2 % sind keine allgemeine Empfehlung.
| Verlustnummer | Eigenkapital bei Prozentregel (USDT) | Eigenkapital bei festem Betrag (USDT) |
|---|---|---|
| 1 | 9.800 | 9.800 |
| 2 | 9.604 | 9.600 |
| 3 | 9.411,92 | 9.400 |
| 4 | 9.223,6816 | 9.200 |
| 5 | 9.039,207968 | 9.000 |
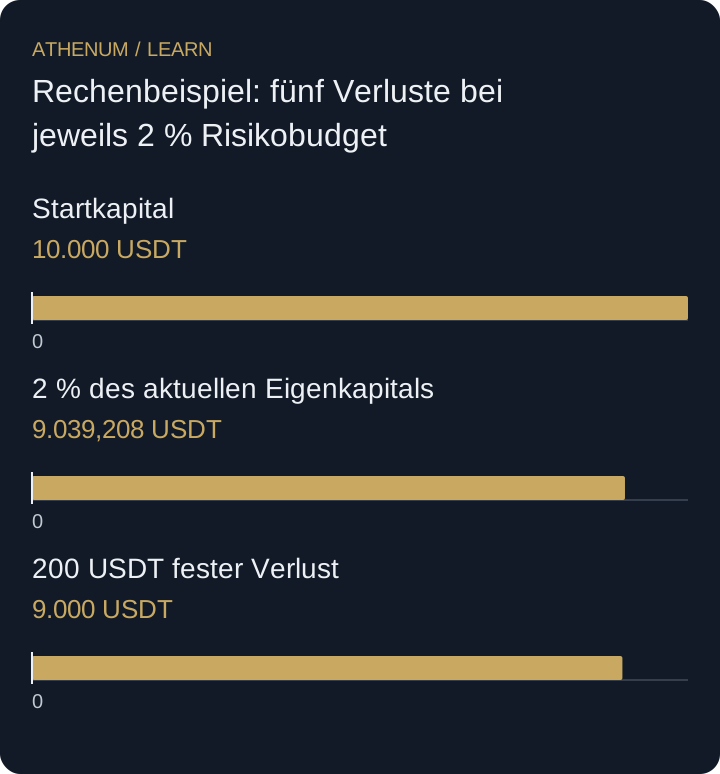 Diagramm vergrößern
- Startkapital: 10.000 USDT
- 2 % des aktuellen Eigenkapitals: 9.039,208 USDT
- 200 USDT fester Verlust: 9.000 USDT
Warum festes prozentuales Risiko den Kontoverlust nicht verhindert
Die ideale Formel erreicht bei einem Anteil zwischen null und eins niemals exakt null. In der Realität existieren Mindestordergrößen, Gebühren, Ausführungslücken und Marginschwellen. Das Konto kann lange vor mathematisch null nicht mehr handelbar sein oder mehr als geplant verlieren. Die Formel beweist nicht, dass ein Konto nicht scheitern kann.
Vor der Entscheidung
- Den Anteil als Verlustbudget statt als Margin definieren.
- Vor jedem aufeinanderfolgenden Trade das festgelegte Eigenkapital verwenden.
- Mengenschritte und Börsenminimum berücksichtigen.
- Kurslücken und überlappende Verluste separat stressen.
Prüfe dein Verständnis
Drei aufeinanderfolgende Trades verlieren jeweils exakt 1 % des aktuellen Eigenkapitals, beginnend mit 5.000 USDT. Was bleibt im Vergleich zu drei festen Verlusten von 50 USDT?
Lösung mit Erklärung anzeigen
Die Prozentregel ergibt 5.000 × 0,99³ = 4.851,495 USDT, also 2,9701 % Verlust. Drei feste Verluste von 50 lassen 4.850 beziehungsweise 3 % Verlust übrig. Der Unterschied wächst bei längeren Serien oder größeren Anteilen; Verlustüberschreitungen enthält keine der Rechnungen.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Aus dem Athenum-Blog
Krypto-Drawdown-Mathematik: Warum ein Verlust von 50% einen Gewinn von 100% braucht
Verwandte Lektionen
- Positionsgröße aus dem Invalidierungsniveau berechnen
Berechne die Positionsgröße rückwärts aus Risikobudget und Stop-Loss. Beachte Gebühren sowie Slippage und zähle den Hebel nicht doppelt.
- Null beobachtete Fehlschläge bedeuten nicht null Risiko
20 ausgewählte Beispiele ohne Fehler beweisen wenig. Berechne genau, was eine Stichprobe mit null Fehlschlägen aussagen kann und wie sie gewählt wurde.