Chartmuster prüfen: von Erfolgsquoten zur vollständigen Bilanz · 4 / 5
Null beobachtete Fehlschläge bedeuten nicht null Risiko
Wenn in zwanzig ausgewählten Chartbeispielen kein Fehlschlag vorkommt, beweist das keine ausfallsichere Formation. Zuerst muss klar sein, wie die Beispiele ausgewählt wurden und was als Fehlschlag zählt. Selbst bei einer sauber erfassten, vollständig ausgewerteten Stichprobe bleibt die zugrunde liegende Wahrscheinlichkeit unsicher. Eine kurze Rechnung macht sichtbar, wie stark das Ergebnis von den Annahmen abhängt.
Athenum7 Min.Aktualisiert:
Ein ausdrücklich vereinfachtes Modell festlegen
Betrachte n voneinander unabhängige Versuche mit derselben unbekannten Fehlschlagwahrscheinlichkeit p. Jeder Versuch muss vollständig ausgewertet sein. Ein mögliches Ereignis wäre, dass ein vorab definierter Stop vor dem Ziel erreicht wird; eine andere Fehlerdefinition ergibt eine andere Wahrscheinlichkeit. Auswahl, Ereignisdefinition und Beobachtungszeitraum stehen fest, bevor Ergebnisse bekannt sind.
Unter diesen Annahmen beträgt die Wahrscheinlichkeit eines Versuchs ohne Fehlschlag 1 − p. Für n unabhängige Versuche ohne einen einzigen Fehlschlag ergibt sich (1 − p)^n. Diese Modellwahrscheinlichkeit ist nicht automatisch auf reale Trades anwendbar. Gemeinsame Marktereignisse, mehrfach abgebildete Trades, wechselnde Marktbedingungen und nachträglich ausgewählte Gewinner können die Annahmen verletzen.
Beobachtete Häufigkeit und obere Vertrauensgrenze unterscheiden
Bei null Fehlschlägen ist die beobachtete Häufigkeit 0/n = 0. Für eine einseitige obere 95-Prozent-Konfidenzgrenze im beschriebenen Binomialmodell setze die Wahrscheinlichkeit für null Ereignisse gleich 0,05 und löse nach p auf: p oben = 1 − 0,05^(1/n). Die obere Grenze ist positiv, obwohl die beobachtete Häufigkeit null ist.
Die 95 Prozent beschreiben die Abdeckung des Verfahrens bei wiederholten Stichproben unter den Modellannahmen. Sie bedeuten nicht, dass nach dieser einen Stichprobe mit 95-prozentiger Wahrscheinlichkeit eine feste unbekannte Zahl unter der Grenze liegt. Ebenso ist die Grenze keine Garantie für künftige Marktphasen. Die Rechnung quantifiziert nur einen Teil der Unsicherheit; eine fehlerhafte Auswahlregel oder ein falsches Modell werden dadurch nicht repariert.
Zwanzig, sechzig oder dreihundert vollständig beobachtete Versuche
Vergleiche drei getrennte hypothetische Stichproben, die jeweils keinen Fehlschlag enthalten und die ausdrücklich angenommenen Modellbedingungen erfüllen. Für n = 20 liefert die Formel rund 0,139108, also 13,91 Prozent. Für n = 60 sind es rund 4,87 Prozent. Bei n = 300 sinkt die obere Grenze auf rund 0,994 Prozent. Die Null in der Ergebnisliste sieht in allen drei Fällen gleich aus; ihre Aussagekraft unter dem Modell ist verschieden.
Keine dieser Zahlen ist eine gemessene Fehlschlagwahrscheinlichkeit für eine konkrete Flagge, einen Coin oder eine Athenum-Strategie. Es sind Rechenergebnisse erfundener Stichproben. Ein echtes Handelsjournal müsste zusätzlich belegen, dass alle qualifizierten Versuche enthalten sind, die Ergebnisse abgeschlossen sind und die gewählte Fehlerdefinition zur untersuchten Handelsentscheidung passt.
| Vollständig beobachtete Versuche | Beobachtete Fehlschläge | Obere Grenze unter dem Modell |
|---|---|---|
| 20 | 0 | 13,91 % |
| 60 | 0 | 4,87 % |
| 300 | 0 | 0,994 % |
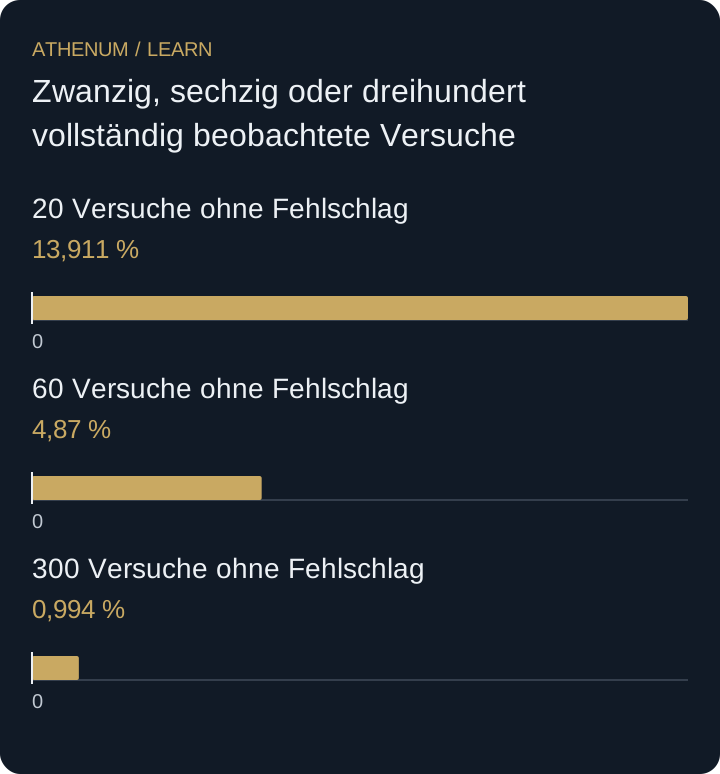 Diagramm vergrößern
- 20 Versuche ohne Fehlschlag: 13,911 %
- 60 Versuche ohne Fehlschlag: 4,87 %
- 300 Versuche ohne Fehlschlag: 0,994 %
Mehr Screenshots sind nicht automatisch mehr unabhängige Versuche
Drei Bilder desselben erfolgreichen Trades liefern nicht drei unabhängige Trade-Ergebnisse. Auch drei verschiedene Coins können vom gleichen Marktereignis beeinflusst sein. Verwende deshalb nicht einfach die Anzahl der Bilder oder Tabellenzeilen als n einer Binomialrechnung. Dokumentiere eindeutige Versuche und prüfe Abhängigkeiten. Wenn die Unabhängigkeitsannahme nicht vertretbar ist, zeige die Modellgrenze ausdrücklich und verwende diese Rechnung nicht als bestätigte Wahrscheinlichkeit für den tatsächlichen Prozess.
Vor der Entscheidung
- Fehlschlag und Beobachtungsfrist vor der Auswertung definieren.
- Alle qualifizierten Versuche einschließlich ungünstiger Ergebnisse behalten.
- Doppelte Darstellungen und unvollständige Ergebnisse identifizieren.
- Unabhängigkeit und gleichbleibende Wahrscheinlichkeit als Annahmen prüfen.
- Beobachtete Häufigkeit, Modellgrenze und Prognose getrennt ausweisen.
Prüfe dein Verständnis
Ein Bericht zeigt zu jedem von zwanzig Gewinner-Trades drei Screenshots und nennt n = 60 unabhängige Versuche. Welche Zahl passt schon auf Ebene der eindeutigen Trades, und was bleibt zusätzlich ungeprüft?
Lösung mit Erklärung anzeigen
Es sind höchstens zwanzig unterschiedliche Trades, nicht sechzig. Selbst diese zwanzig sind nicht automatisch unabhängige, vollständig und ohne Ergebnisauswahl erfasste Versuche mit gleicher Fehlschlagwahrscheinlichkeit. Erst die Daten- und Auswahlprüfung entscheidet, ob das einfache Modell überhaupt als sinnvolle Näherung verwendet werden kann.