Grafik formasyonu başarı oranları: tam kaydı denetleyin · 4 / 5
Gözlenen sıfır başarısızlık, sıfır risk demek değildir
Seçilmiş yirmi grafik örneğinde başarısızlık bulunmaması, formasyonun kusursuz olduğunu kanıtlamaz. Önce örneklerin nasıl seçildiğini ve başarısızlığın nasıl tanımlandığını belirleyin. Dikkatle toplanmış ve sonuçları tamamen gözlenmiş örneklem bile temel olasılık hakkında belirsizlik bırakır. Kısa bir hesap varsayımların rolünü görünür kılar.
Athenum7 dkGüncellendi:
Binom modeli: hiç başarısızlık görmeme olasılığı
Aynı bilinmeyen başarısızlık olasılığı p’ye sahip n bağımsız deneme düşünün. Her denemenin sonucu tamamen gözlenmiş olmalıdır. Başarısızlık, önceden belirlenen stopun hedeften önce oluşması olabilir; farklı olay farklı olasılık demektir. Seçim, olay tanımı ve gözlem ufku sonuçlar bilinmeden sabitlenmelidir.
Bu varsayımlarla tek denemede başarısızlık olmama olasılığı 1 − p’dir. Bağımsız n denemede hiç başarısızlık olmama olasılığı (1 − p)^n olur. Model gerçek işlemlere kendiliğinden uygulanmaz. Ortak piyasa şokları, yinelenen örnekler, değişen koşullar ve sonradan kazananları seçmek varsayımları bozabilir.
Sıfır başarısızlıktan sonra başarısızlık oranı için %95 üst sınır
Hiç başarısızlık yoksa gözlenen sıklık 0/n = 0’dır. Bu binom modelinde tek taraflı %95 üst güven sınırı için sıfır olay olasılığını 0,05’e eşitleyin ve p’yi çözün: üst p = 1 − 0,05^(1/n). Gözlenen sıklık sıfır olsa da üst sınır pozitiftir.
%95, model varsayımları altında tekrarlanan örneklemlerde yöntemin kapsamasını anlatır. Bu tek örneklem sonrasında sabit fakat bilinmeyen bir sayının %95 olasılıkla sınırın altında olduğu anlamına gelmez. Gelecekteki piyasa rejimleri için garanti de değildir. Hesap belirsizliğin yalnızca bir bölümünü ölçer; yanlı seçimi veya uygunsuz modeli düzeltmez.
Örnek: 20, 60 veya 300 denemede sıfır başarısızlık
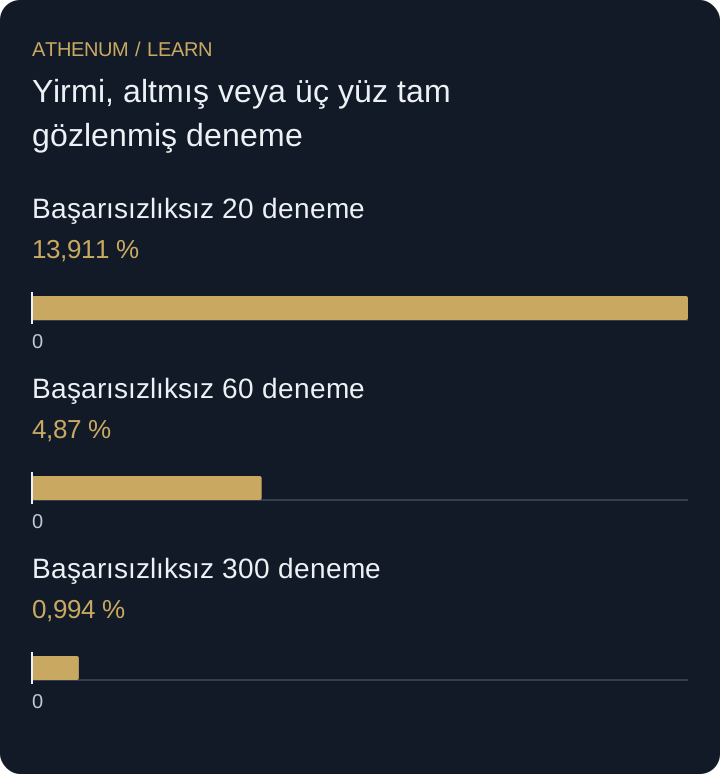
Her biri sıfır başarısızlık içeren ve belirtilen model varsayımlarını sağladığı kabul edilen üç ayrı varsayımsal örneklemi karşılaştırın. n = 20 için formül yaklaşık 0,139108, yani %13,91 verir. n = 60 için yaklaşık %4,87’dir. n = 300 olduğunda üst sınır yaklaşık %0,994’e iner. Sonuç sütunundaki sıfır aynı görünür, ancak model altında taşıdığı bilgi değişir.
Bu değerlerin hiçbiri belirli bir bayrağın, coinin veya Athenum stratejisinin ölçülmüş başarısızlık olasılığı değildir. Bunlar uydurma örneklemler üzerinde hesaplardır. Gerçek işlem günlüğü ayrıca tüm uygun denemelerin korunduğunu, sonuçların tamamlandığını ve olay tanımının incelenen işlem kararına uyduğunu göstermelidir.
| Tam gözlenmiş deneme | Gözlenen başarısızlık | Model altındaki üst sınır |
|---|---|---|
| 20 | 0 | %13,91 |
| 60 | 0 | %4,87 |
| 300 | 0 | %0,994 |
 Diyagramı büyüt
- Başarısızlıksız 20 deneme: 13,911 %
- Başarısızlıksız 60 deneme: 4,87 %
- Başarısızlıksız 300 deneme: 0,994 %
Hata: ekran görüntülerini veya tablo satırlarını bağımsız deneme saymak
Aynı kazanan işlemin üç resmi, üç bağımsız işlem sonucu sağlamaz. Üç farklı coin de aynı piyasa olayından etkilenebilir. Binom hesabında n yerine doğrudan resim veya tablo satırı sayısını kullanmayın. Farklı denemeleri belirleyin ve bağımlılıkları inceleyin. Bağımsızlık savunulamıyorsa bu sınırlamayı açıkça gösterin; hesabı gerçek sürecin doğrulanmış olasılığı gibi sunmayın.
Karar vermeden önce
- Sonuçları incelemeden başarısızlığı ve gözlem ufkunu tanımlayın.
- Olumsuz sonuçlar dahil bütün uygun denemeleri koruyun.
- Yinelenen örnekleri ve eksik sonuçları belirleyin.
- Bağımsızlık ve sabit olasılık varsayımlarını inceleyin.
- Gözlenen sıklığı, model sınırını ve tahmini ayrı sunun.
Anladıklarınızı kontrol edin
Bir rapor yirmi kazanan işlemin her biri için üç ekran görüntüsü gösterip n = 60 bağımsız deneme diyor. Farklı işlem sayısı kaçtır ve neler hâlâ incelenmelidir?
Açıklamalı yanıtı gösterin
En çok yirmi farklı işlem vardır, altmış değil. Bu yirmisi bile otomatik olarak bağımsız, tamamen gözlenmiş, sonuç seçimi olmadan toplanmış ve aynı başarısızlık olasılıklı denemeler değildir. Basit modelin yararlı bir yaklaşım olup olmadığını veri ve seçim denetimi belirlemelidir.
Kaynaklar ve ek okumalar
Athenum ile devam edin
İlgili dersler
- İşlem bootstrap analizi: yeniden örneklemede bağımlı blokları koruyun
Tek tek işlemleri yeniden örneklemek ortak günlük şoku bozar. Gün bazlı bootstrap ile 10.000 örneklemenin neden hâlâ yalnızca iki gözlem günü olduğunu görün.
- Sabit oranlı risk: işlemden önce kayıp serisini modelleyin
Sabit nakit riski ile özkaynağın %2'sini beş kayıplık seride kıyaslayın. Yuvarlama ve komisyonları katıp, küçük boyutun iflastan neden korumadığını görün.