Portfoliorisiko: Drawdown, Positionsgröße und Tageslimits · 1 / 5
Drawdown aufholen: die nötige Rendite bis zum alten Hoch berechnen
Nach 25 % Verlust sind 33,33 % Gewinn nötig, weil die Erholung auf einem kleineren Konto beginnt. Vor der Prozentrechnung musst du das Bezugshoch, die Bewertung und externe Geldbewegungen festlegen.
Athenum7 Min.Aktualisiert:
Dasselbe Konto und den passenden Nenner verwenden
H bezeichnet das bisherige Eigenkapitalhoch, E das aktuelle Eigenkapital in derselben Währung. Ohne externe Zahlungsströme gilt für den Drawdown d = (H − E) / H. Die erforderliche Erholungsrendite beträgt H / E − 1 = d / (1 − d), solange E positiv ist. Für Prozentwerte multiplizierst du mit 100. Bei null Eigenkapital gibt es keine endliche Erholungsrendite.
Ein Kontostand ohne offene Verluste kann den tatsächlichen Rückgang verdecken. Lege fest, ob deine Kurve bewertetes Eigenkapital oder nur abgeschlossene Trades zeigt, und bewahre die Beobachtungszeiten auf. Tageswerte können ein tieferes untertägiges Tief verpassen. Ein gemessener Drawdown beschreibt den beobachteten Verlauf; er begrenzt den nächsten Verlust nicht.
Erholung als Rechnung statt als Handelsziel behandeln
Das alte Hoch ist eine buchhalterische Referenz. Es erhöht weder die Gewinnwahrscheinlichkeit des nächsten Trades noch rechtfertigt es größere Positionen zum schnellen Aufholen. Weniger Risiko kann eine mögliche Erholung verlangsamen und zugleich weitere Verluste reduzieren. Die Reaktion gehört in eine vorher definierte Regel, nicht in die Erholungsformel.
Führe Ein- und Auszahlungen separat. Eine Einzahlung von 2.000 USDT kann ein Konto von 8.000 auf 10.000 bringen, ohne einen Handelsgewinn zu erzeugen. Für einen Leistungsvergleich berechnest du Renditen zwischen externen Zahlungsströmen und verknüpfst diese Teilperioden, statt Einzahlungen als Gewinn zu verbuchen.
Rechenbeispiel: ein Hoch und drei unterschiedliche Erholungshürden
Ein hypothetisches Konto erreichte 12.000 USDT. Es gibt keine Ein- oder Auszahlungen und keine zusätzlichen Kosten außerhalb des ausgewiesenen Eigenkapitals. Bei 10.800 beträgt der Drawdown 10 %, doch die fehlenden 1.200 entsprechen 11,111 % des Restkapitals. Bei 9.000 benötigt die Erholung um 3.000 bereits 33,333 %. Bei 6.000 sind 100 % erforderlich.
Die Grafik vergleicht die erforderlichen Gewinne auf das verbleibende Kapital, nicht deren Eintrittswahrscheinlichkeit. Weitere 10 % Verlust ausgehend von 9.000 lassen 8.100 übrig. Der gesamte Drawdown beträgt dann 32,5 %, nicht 35 %. Für die Rückkehr auf 12.000 sind ungefähr 48,148 % nötig. Aufeinanderfolgende Prozentänderungen haben wechselnde Nenner.
| Eigenkapital (USDT) | Drawdown von 12.000 | Erforderliche Erholung |
|---|---|---|
| 10.800 | 10 % | 11,111 % |
| 9.000 | 25 % | 33,333 % |
| 6.000 | 50 % | 100 % |
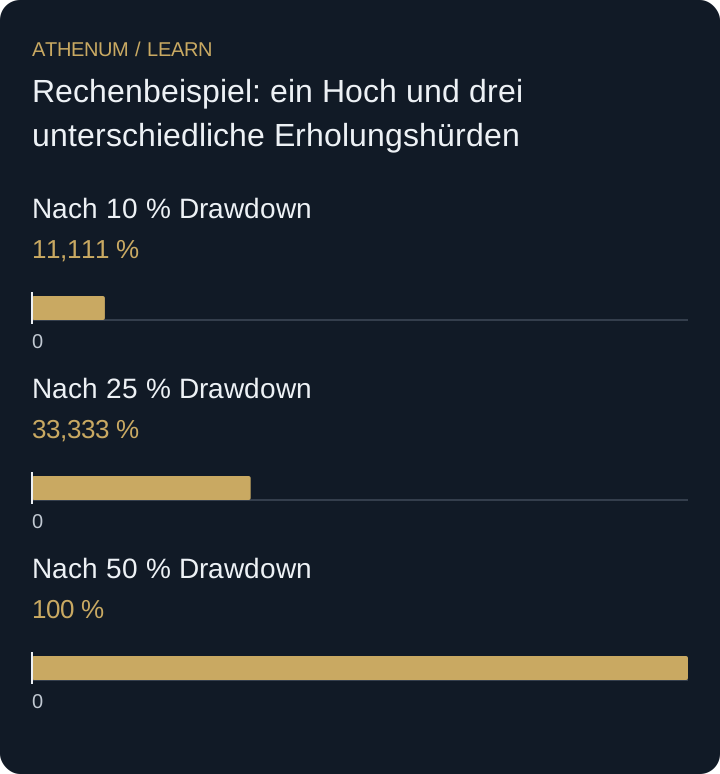 Diagramm vergrößern
- Nach 10 % Drawdown: 11,111 %
- Nach 25 % Drawdown: 33,333 %
- Nach 50 % Drawdown: 100 %
Eine Einzahlung repariert keine Strategie
Erhält das Konto mit 9.000 USDT eine Einzahlung von 3.000, steht der Kontostand wieder am alten Hoch. Der Anlageverlust besteht trotzdem. Umgekehrt kann eine Auszahlung die unbereinigte Kontokurve trotz erfolgreicher Trades verschlechtern. Bewahre Zahlungsjournal und Renditekurve auf; wähle nicht nachträglich die schmeichelhaftere Anzeige.
Vor der Entscheidung
- Bewertetes Eigenkapital oder realisierten Kontostand samt Beobachtungsintervall festlegen.
- Externe Zahlungsströme vor Leistungsvergleichen trennen.
- Verlust vom Hoch und Erholung vom Restkapital aus berechnen.
- Risikoentscheidungen nicht vom Wunsch nach dem alten Hoch abhängig machen.
Prüfe dein Verständnis
Ein Konto fällt von 20.000 auf 15.000 USDT und gewinnt danach ohne Zahlungsströme 20 %. Ist es erholt, und welche Rendite fehlt noch?
Lösung mit Erklärung anzeigen
Nein. Der anfängliche Drawdown beträgt 25 %. Ein Gewinn von 20 % auf 15.000 ergibt 18.000; zum alten Hoch fehlen noch 10 %. Die benötigte Erholungsrendite beträgt jedoch 2.000 / 18.000 = 11,111 %, nicht 10 %.