Riesgo de cartera: drawdown, tamaño y límites diarios · 1 / 5
Recuperar un drawdown: calcula la rentabilidad hasta el máximo anterior
Una pérdida del 25 % exige una recuperación del 33,33 % porque la ganancia parte de menos capital. Antes de calcular el porcentaje, define el máximo de referencia, la valoración y las entradas o salidas de dinero.
Athenum7 minActualizado:
Mantén la misma cuenta y el denominador correcto
Si H es el máximo previo del patrimonio y E su valor actual en la misma moneda, sin flujos externos el drawdown es d = (H − E) / H. La recuperación necesaria es H / E − 1 = d / (1 − d), siempre que E sea positivo. Multiplica por 100 para expresarlo en porcentaje. Con patrimonio cero no existe una recuperación porcentual finita.
Un saldo que excluye pérdidas abiertas puede ocultar la caída. Declara si la curva usa patrimonio valorado o solo operaciones cerradas y conserva los horarios de observación. Los datos diarios pueden omitir un mínimo intradía más profundo. El drawdown describe la trayectoria observada, no limita la próxima pérdida.
La recuperación es una cuenta, no un objetivo de trading
El máximo anterior es una referencia contable. No mejora la probabilidad de ganar la siguiente operación ni justifica aumentar tamaño para recuperar rápido. Reducir exposición puede ralentizar una posible recuperación y limitar nuevas pérdidas. Esa respuesta debe pertenecer a una regla previa, no a la fórmula.
Registra aportaciones y retiradas por separado. Añadir 2.000 USDT a una cuenta de 8.000 restablece un saldo de 10.000 sin generar rentabilidad. Para comparar resultados, calcula rendimientos entre flujos externos y enlaza los subperiodos; no contabilices las aportaciones como beneficio.
Ejemplo: un máximo y tres barreras de recuperación
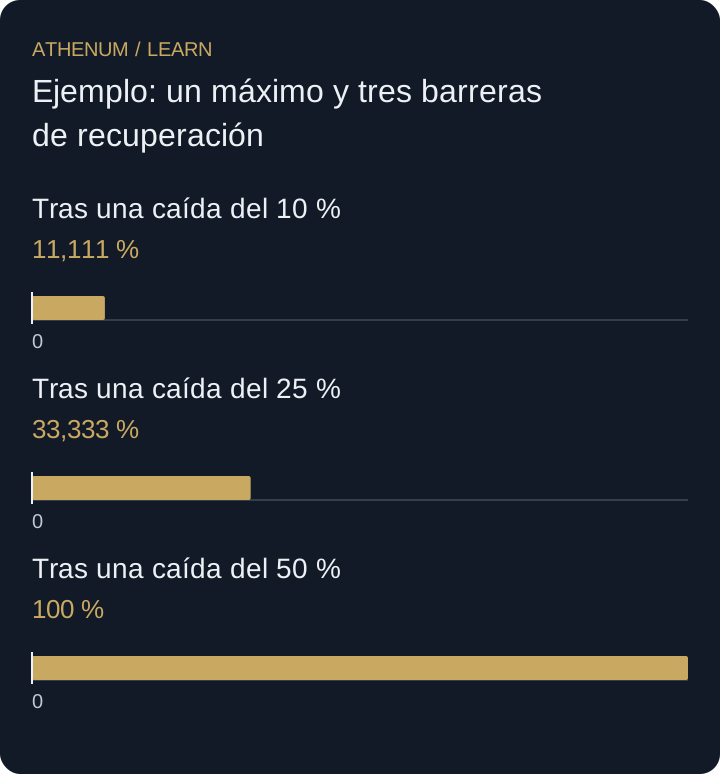
Una cuenta hipotética alcanzó 12.000 USDT, sin aportaciones, retiradas ni costes adicionales fuera del patrimonio mostrado. Con 10.800, la caída es del 10 %, pero los 1.200 pendientes representan el 11,111 % del capital restante. Con 9.000, recuperar 3.000 exige un 33,333 %. Con 6.000, exige un 100 %.
La figura compara ganancias necesarias, no su probabilidad. Otra pérdida del 10 % desde 9.000 deja 8.100: el drawdown total es del 32,5 %, no del 35 %. Volver a 12.000 requiere aproximadamente un 48,148 %. Los porcentajes sucesivos se aplican a denominadores cambiantes.
| Patrimonio (USDT) | Caída desde 12.000 | Recuperación necesaria |
|---|---|---|
| 10.800 | 10 % | 11,111 % |
| 9.000 | 25 % | 33,333 % |
| 6.000 | 50 % | 100 % |
 Ampliar el diagrama
- Tras una caída del 10 %: 11,111 %
- Tras una caída del 25 %: 33,333 %
- Tras una caída del 50 %: 100 %
Una aportación no repara la estrategia
Si la cuenta de 9.000 recibe 3.000 USDT, su saldo vuelve al máximo anterior, pero la pérdida de inversión sigue existiendo. Una retirada también puede empeorar una curva de saldo sin ajustar pese a un trading rentable. Conserva el registro de flujos y la curva de inversión; no elijas después la presentación más favorable.
Antes de actuar
- Declara patrimonio valorado o saldo realizado y frecuencia de observación.
- Separa los flujos externos antes de comparar rendimiento.
- Calcula la pérdida sobre el máximo y la recuperación sobre el capital restante.
- No vincules el riesgo al deseo de recuperar el máximo.
Comprueba lo aprendido
Una cuenta cae de 20.000 a 15.000 USDT y después gana un 20 % sin flujos externos. ¿Se ha recuperado y qué rentabilidad falta?
Ver la respuesta explicada
No. La caída inicial es del 25 %. Ganar un 20 % sobre 15.000 deja 18.000, todavía un 10 % por debajo del máximo. La recuperación pendiente es 2.000 / 18.000 = 11,111 %, no un 10 %.