Diario de trading: costes, decisiones y rendimiento honesto · 4 / 4
Rentabilidad de la cuenta: separa aportaciones y retiradas del rendimiento
Una cuenta mayor no implica trading rentable: puede haber recibido dinero. Divide el periodo en los flujos externos y enlaza los rendimientos para no confundir aportaciones con resultados de la estrategia.
Athenum7 minActualizado:
Identifica movimientos externos e internos
Una aportación desde fuera de la cartera medida es externa; comprar un activo dentro de ella no lo es. Una transferencia entre dos cuentas de la misma cartera es interna, pero externa si mides solo una cuenta. Define el perímetro antes de clasificar transacciones.
Comisiones y funding atribuibles al trading son costes de inversión, no retiradas externas que eliminar del rendimiento. Reclasificarlos exagera la rentabilidad. Conserva horas y valores en una moneda común, con conversión documentada para transferencias no monetarias.
Enlaza factores de riqueza de los subperiodos
Con valoraciones precisas inmediatamente antes y después de cada flujo externo, calcula cada rendimiento excluyendo ese flujo de frontera. Multiplica los factores y resta uno. Esta construcción ponderada por tiempo difiere del rendimiento ponderado por dinero del inversor, que depende del tamaño y momento de sus aportaciones.
Si no hay valoraciones exactas en cada frontera, estima con un método y supuestos temporales declarados. No presentes una fórmula de extremos como ajuste exacto. Una serie diaria con depósito al mediodía puede necesitar valoración en ese momento para separar los dos subperiodos.
Ejemplo: crece la cuenta mientras pierde la estrategia
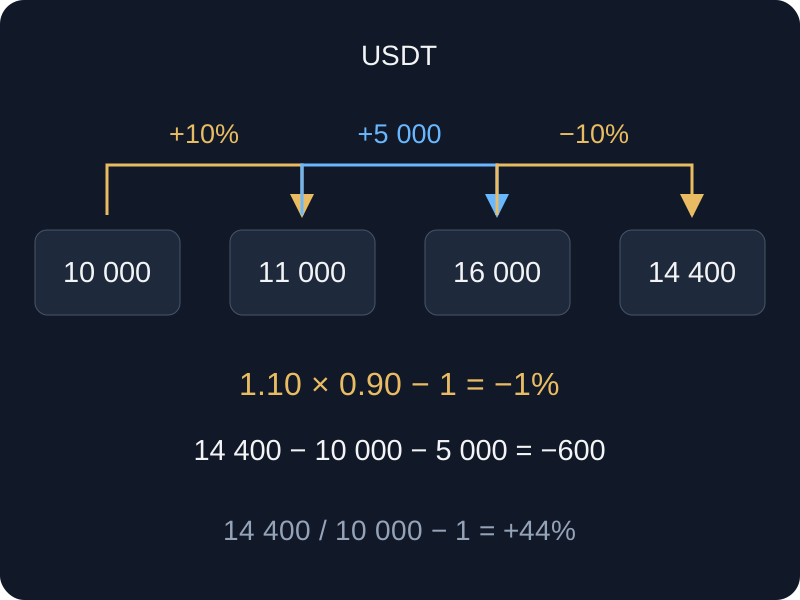
Una cuenta hipotética empieza en 10.000 USDT y gana el 10 %, hasta 11.000 justo antes de recibir 5.000. El siguiente subperiodo empieza en 16.000, pierde el 10 % y termina en 14.400. El saldo bruto aumentó el 44 % frente al inicial, pero incluye la aportación.
La rentabilidad enlazada es 1,10 × 0,90 − 1 = −1 %. El resultado monetario es 14.400 − 10.000 − 5.000 = −600. Dividirlo por los 10.000 iniciales da −6 %, que no es ni el rendimiento enlazado ni uno ponderado por dinero que considere tiempos. Las cifras responden a preguntas diferentes.
| Etapa | Patrimonio anterior | Flujo externo | Patrimonio posterior | Rentabilidad de inversión |
|---|---|---|---|---|
| Primer periodo | 10.000 | 0 | 11.000 | +10 % |
| Frontera del depósito | 11.000 | +5.000 | 16.000 | No es rentabilidad |
| Segundo periodo | 16.000 | 0 | 14.400 | −10 % |
 Ampliar el diagrama
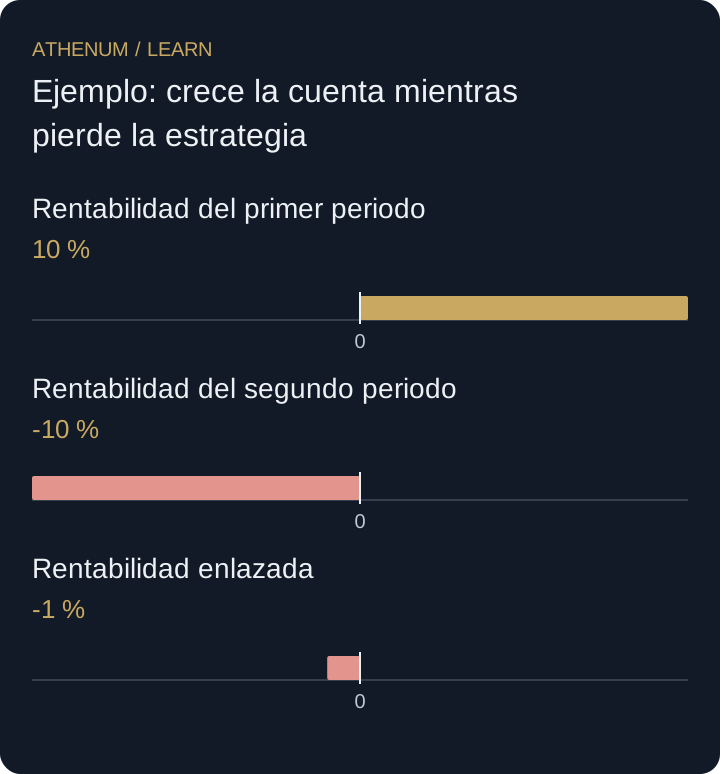
- Rentabilidad del primer periodo: 10 %
- Rentabilidad del segundo periodo: -10 %
- Rentabilidad enlazada: -1 %
No elimines costes como si fueran retiradas
Si el segundo periodo incluye comisión de trading de 100 USDT, sigue formando parte del resultado neto. Llamarla retirada externa mejora la cifra sin mejorar la estrategia. Concilia el registro con cambios reales de saldo y muestra las comisiones aparte para explicarlas.
Antes de actuar
- Define el perímetro de la cartera.
- Separa aportaciones y retiradas de costes de trading.
- Valora la cartera en cada frontera de flujo externo.
- Etiqueta rendimiento enlazado, resultado monetario y variación de saldo.
Comprueba lo aprendido
Una cuenta pasa de 8.000 a 8.800, retira 2.000 y luego crece de 6.800 a 7.140. ¿Cuál es la rentabilidad enlazada y el resultado monetario?
Ver la respuesta explicada
Los rendimientos son 10 % y 5 %: 1,10 × 1,05 − 1 = 15,5 %. El resultado monetario es 7.140 finales + 2.000 retirados − 8.000 iniciales = 1.140. Un saldo final menor no implica pérdida de trading.