매매 일지: 비용, 결정, 정직한 성과 기록 · 4 / 4
매매 계좌 수익률: 입출금을 성과에서 분리하기
계좌가 커졌다고 반드시 매매로 돈을 번 것은 아니다. 입금했을 수 있다. 외부 현금흐름에서 기간을 나누고 투자 수익률을 연결해 추가 자금이 전략 성과로 오인되지 않게 한다.
Athenum7 분업데이트:
외부 현금흐름과 내부 이동을 구별한다
측정 포트폴리오 밖에서 들어온 입금은 외부 흐름이고 그 안에서 자산을 사는 것은 아니다. 같은 포트폴리오 안의 두 계좌 사이 이체는 내부 이동이지만 계좌 하나만 평가한다면 외부 흐름이다. 거래를 분류하기 전에 측정 범위를 정한다.
매매에 따른 수수료와 펀딩은 투자 비용이지 수익률에서 제거할 외부 출금이 아니다. 이를 입출금으로 재분류하면 성과를 부풀린다. 공통 보고 통화로 시각과 금액을 보관하고 비현금 이체에는 문서화한 환산 기준을 적용한다.
구간별 자산 배수를 연결한다
모든 외부 흐름 직전과 직후의 정확한 평가액이 있다면 경계의 현금흐름을 제외한 투자 가치 변화로 각 구간 수익률을 계산한다. 구간별 1 + 수익률을 곱하고 1을 뺀다. 여기서 쓰는 시간가중 방식은 납입 금액과 시점의 영향을 받는 투자자의 금액가중 수익률과 다르다.
정확한 경계 평가액이 없으면 추정 방법과 시점 가정을 밝혀야 한다. 시작·종료 값만 쓰는 간편 계산을 정확한 현금흐름 조정 수익률로 제시하지 않는다. 일별 자산 기록에 정오 입금이 있다면 두 투자 구간을 분리하기 위해 입금 시점 평가액이 필요할 수 있다.
계산 예: 계좌는 커져도 전략 수익률은 음수
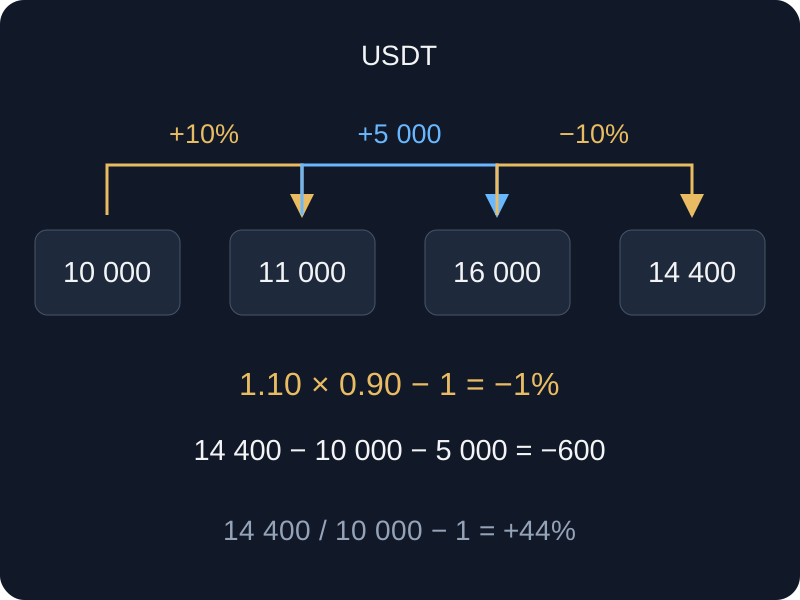
가상 계좌는 10,000 USDT로 시작해 10%를 벌어 입금 직전 11,000이 된다. 5,000을 입금한 뒤 다음 구간은 16,000으로 시작해 10%를 잃고 14,400으로 끝난다. 최초 10,000에 대한 단순 잔고 증가는 44%지만 추가 납입금이 포함되어 있다.
연결 투자 수익률은 1.10 × 0.90 − 1 = −1%다. 통화 기준 순손익은 14,400 − 10,000 − 5,000 = −600이다. 이를 최초 10,000으로 나눈 −6%는 연결 시간가중 수익률도, 자금 투입 시점을 반영한 금액가중 수익률도 아니다. 서로 다른 수치는 서로 다른 질문에 답한다.
| 단계 | 사건 전 자산 | 외부 흐름 | 사건 후 자산 | 투자 수익률 |
|---|---|---|---|---|
| 첫 투자 구간 | 10,000 | 0 | 11,000 | +10% |
| 입금 경계 | 11,000 | +5,000 | 16,000 | 투자 수익률 아님 |
| 둘째 투자 구간 | 16,000 | 0 | 14,400 | −10% |
 도표 크게 보기
- 첫 구간 수익률: 10 %
- 둘째 구간 수익률: -10 %
- 연결 투자 수익률: -1 %
비용을 출금처럼 제거하지 않는다
둘째 구간에 매매 수수료 100 USDT가 포함됐다면 순투자 성과에 그대로 남겨야 한다. 이를 외부 출금으로 부르면 전략은 그대로인데 보고 수익률만 좋아진다. 원장을 실제 잔고 변화와 맞추고 설명을 위해 수수료를 별도로 표시한다.
결정 전 확인사항
- 포트폴리오 측정 범위를 정한다.
- 입출금과 매매 비용을 구별한다.
- 외부 흐름 경계에서 포트폴리오를 평가한다.
- 연결 수익률, 통화 손익, 단순 잔고 변화를 명확히 구분한다.
이해도 확인
계좌가 8,000에서 8,800으로 오른 뒤 2,000을 출금한다. 이후 6,800에서 7,140으로 오른다. 연결 투자 수익률과 전체 통화 손익은?
정답과 해설 보기
각 구간은 10%와 5%이므로 연결 수익률은 1.10 × 1.05 − 1 = 15.5%다. 통화 손익은 최종 7,140 + 출금 2,000 − 최초 8,000 = 1,140이다. 최종 계좌 잔고가 최초보다 낮다고 매매 손실이 난 것은 아니다.