İşlem günlüğü: maliyet, karar ve dürüst performans · 4 / 4
Hesap getirisi: para yatırma ve çekmeyi performanstan ayırın
Daha büyük hesap kârlı işlem demek değildir; para yatırılmış olabilir. Dönemi dış akışlarda bölün ve yatırım getirilerini birleştirin; katkıyı strateji performansı saymayın.
Athenum7 dkGüncellendi:
Zaman ağırlıklı getiri hesaplama: para yatırmayı performanstan çıkarın
Ölçülen portföy dışından para yatırmak dış akıştır; portföy içinde varlık almak değildir. Aynı portföyün iki hesabı arasındaki aktarım iç, yalnız bir hesabı ölçerken dış olabilir. İşlemleri sınıflamadan portföy sınırını belirleyin.
İşleme ait ücret ve fonlama yatırım maliyetidir; getiriden çıkarılacak dış çekim değildir. Yeniden sınıflandırmak performansı şişirir. Saatleri ve değerleri ortak raporlama parasıyla tutun; ayni transfer dönüşümünü de belgeleyin.
Zaman ağırlıklı getiri: alt dönem getirilerini birleştirin
Her dış akıştan hemen önce ve sonra doğru değerleme varsa, sınırdaki akışı dışlayarak her alt dönemin yatırım getirisini hesaplayın. Çarpanları çarpıp bir çıkarın. Buradaki zaman ağırlıklı yöntem, katkı zamanı ve tutarına bağlı para ağırlıklı yatırımcı getirisinden farklıdır.
Sınır değerlemeleri tam değilse tahminin yöntemi ve zamanlama varsayımları açıklanmalıdır. Uç nokta kestirmesini kesin nakit akışından arındırılmış getiri diye sunmayın. Gün ortası yatırma içeren günlük özkaynak serisinde iki yatırım dönemini ayırmak için yatırma anında değerleme gerekebilir.
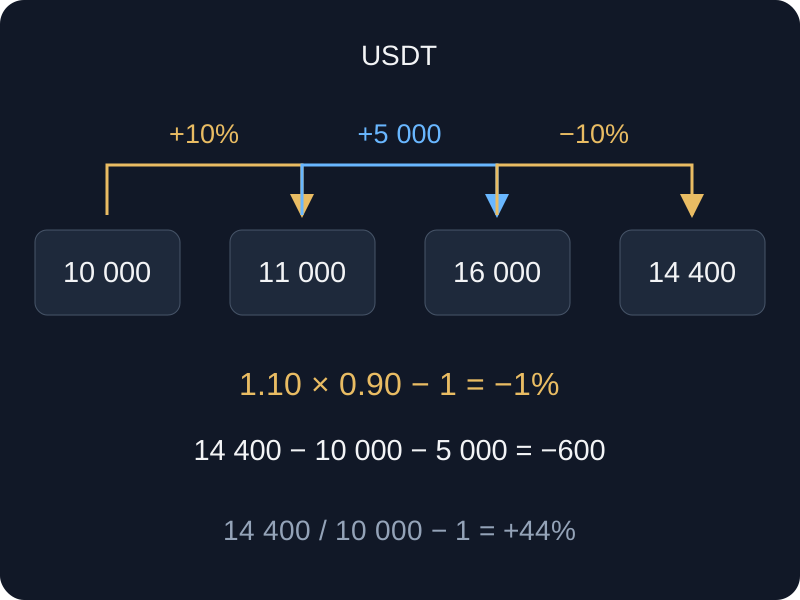
Örnek: +%10, 5.000 USDT yatırma, ardından −%10
Varsayımsal hesap 10.000 USDT ile başlar, %10 kazanıp 5.000 yatırmadan hemen önce 11.000 olur. Sonraki dönem 16.000’den başlar, %10 kaybedip 14.400 biter. Ham bakiye ilk 10.000’e göre %44 büyümüştür; fakat katkıyı içerir.
Birleştirilmiş yatırım getirisi 1,10 × 0,90 − 1 = −%1’dir. Parasal sonuç 14.400 − 10.000 − 5.000 = −600. −600’ü ilk 10.000’e bölmek −%6 verir; bu ne birleştirilmiş zaman ağırlıklı ne de zamanı dikkate alan para ağırlıklı getiridir. Rakamlar farklı soruları cevaplar.
| Aşama | Önceki özkaynak | Dış akış | Sonraki özkaynak | Yatırım getirisi |
|---|---|---|---|---|
| İlk yatırım dönemi | 10.000 | 0 | 11.000 | +%10 |
| Para yatırma sınırı | 11.000 | +5.000 | 16.000 | Yatırım getirisi değil |
| İkinci yatırım dönemi | 16.000 | 0 | 14.400 | −%10 |
 Diyagramı büyüt
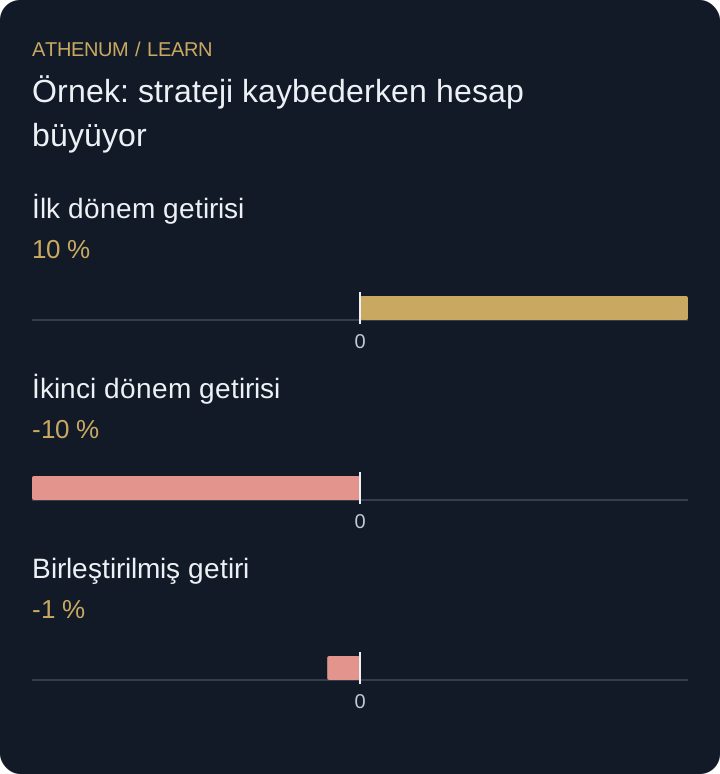
- İlk dönem getirisi: 10 %
- İkinci dönem getirisi: -10 %
- Birleştirilmiş getiri: -1 %
İşlem ücretlerini para çekimi saymak getiriyi şişirir
İkinci dönemde 100 USDT işlem ücreti varsa net yatırım sonucunun parçası kalır. Dış çekim demek strateji iyileşmeden görünen getiriyi artırır. Defteri gerçek bakiye değişimiyle uzlaştırın; ücretleri açıklama için ayrıca gösterin.
Karar vermeden önce
- Portföy sınırını tanımlayın.
- Yatırma ve çekmeyi işlem maliyetinden ayırın.
- Her dış akış sınırında portföyü değerleyin.
- Birleştirilmiş getiriyi, parasal sonucu ve ham bakiyeyi açık etiketleyin.
Anladıklarınızı kontrol edin
Hesap 8.000’den 8.800’e çıkıyor, 2.000 çekiliyor; sonra 6.800’den 7.140’a büyüyor. Birleştirilmiş getiri ve parasal kâr nedir?
Açıklamalı yanıtı gösterin
Alt dönemler %10 ve %5: 1,10 × 1,05 − 1 = %15,5. Parasal kâr son 7.140 + çekilen 2.000 − ilk 8.000 = 1.140. Son bakiyenin başlangıçtan düşük olması işlem zararı anlamına gelmez.
Kaynaklar ve ek okumalar
Athenum ile devam edin
İlgili dersler
- Sabit oranlı risk: işlemden önce kayıp serisini modelleyin
Sabit nakit riski ile özkaynağın %2'sini beş kayıplık seride kıyaslayın. Yuvarlama ve komisyonları katıp, küçük boyutun iflastan neden korumadığını görün.
- Ters sözleşme kâr-zararı ile teminatın yeniden değerlemesini ayırmak
Coin uzlaşmalı ters vadeli işlemlerin PnL'sini ve USD hesap değerini hesaplayın. Sözleşme kârını, tuttuğunuz teminatın değişen dolar değerinden ayırın.