Trading-Journal: Kosten, Entscheidungen und ehrliche Performance · 4 / 4
Kontorendite berechnen: Ein- und Auszahlungen von Performance trennen
Ein größeres Konto bedeutet nicht automatisch profitablen Handel: Es könnte Geld eingezahlt worden sein. Teile den Zeitraum an externen Zahlungsströmen und verknüpfe die Anlagerenditen, damit Beiträge nicht als Strategieleistung erscheinen.
Athenum7 Min.Aktualisiert:
Externe und interne Geldbewegungen erkennen
Eine Einzahlung von außerhalb des gemessenen Portfolios ist extern; ein Assetkauf innerhalb davon nicht. Eine Übertragung zwischen zwei zum selben Portfolio gehörenden Konten ist intern, bei alleiniger Betrachtung eines dieser Konten jedoch extern. Definiere die Grenze vor der Klassifikation.
Handelsgebühren und Funding sind Anlagekosten und keine externen Auszahlungen, die aus der Rendite entfernt werden dürften. Ihre Umklassifikation würde die Leistung überzeichnen. Bewahre Zeitpunkt und Wert in einer gemeinsamen Berichtswährung einschließlich dokumentierter Umrechnung nichtbarer Übertragungen.
Renditefaktoren der Teilperioden verknüpfen
Liegen genaue Bewertungen unmittelbar vor und nach jedem externen Zahlungsstrom vor, berechnest du jede Teilperiodenrendite aus der Anlagewertänderung ohne diesen Grenzfluss. Multipliziere die Faktoren und ziehe eins ab. Diese zeitgewichtete Konstruktion unterscheidet sich von geldgewichteter Anlegerrendite, die Höhe und Zeitpunkt der Beiträge berücksichtigt.
Fehlen genaue Grenzbewertungen, braucht jede Schätzung ein benanntes Verfahren und Zeitannahmen. Ein einfacher Endpunktvergleich ist keine exakte zahlungsbereinigte Rendite. Bei einer mittäglichen Einzahlung kann eine zusätzliche Bewertung zu diesem Zeitpunkt nötig sein, um die beiden Anlageperioden sauber zu isolieren.
Rechenbeispiel: das Konto wächst, während die Anlage verliert
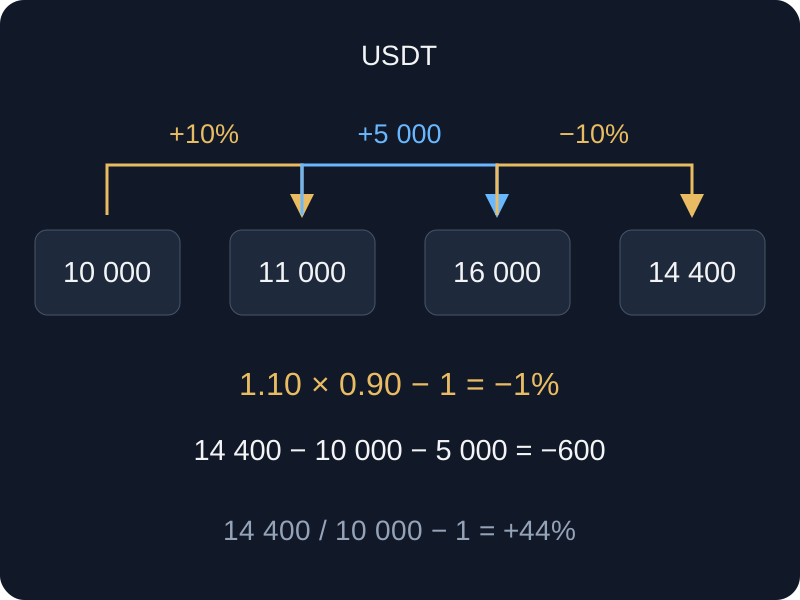
Ein hypothetisches Konto startet bei 10.000 USDT und gewinnt 10 %, erreicht also vor einer Einzahlung 11.000. Anschließend kommen 5.000 hinzu. Die nächste Teilperiode beginnt mit 16.000 und verliert 10 %, endet somit bei 14.400. Der rohe Kontostand wuchs gegenüber dem Start um 44 %, enthält aber den Beitrag.
Die verknüpfte Anlagerendite ist 1,10 × 0,90 − 1 = −1 %. Das Geld-P&L beträgt 14.400 − 10.000 − 5.000 = −600. −600 geteilt durch das Startkapital ergibt −6 %, weder die zeitgewichtete Rendite noch eine den Zeitpunkt berücksichtigende geldgewichtete Rendite. Die Zahlen beantworten unterschiedliche Fragen.
| Abschnitt | Eigenkapital davor | Externer Fluss | Eigenkapital danach | Anlagerendite |
|---|---|---|---|---|
| Erste Anlageperiode | 10.000 | 0 | 11.000 | +10 % |
| Einzahlungsgrenze | 11.000 | +5.000 | 16.000 | Keine Anlagerendite |
| Zweite Anlageperiode | 16.000 | 0 | 14.400 | −10 % |
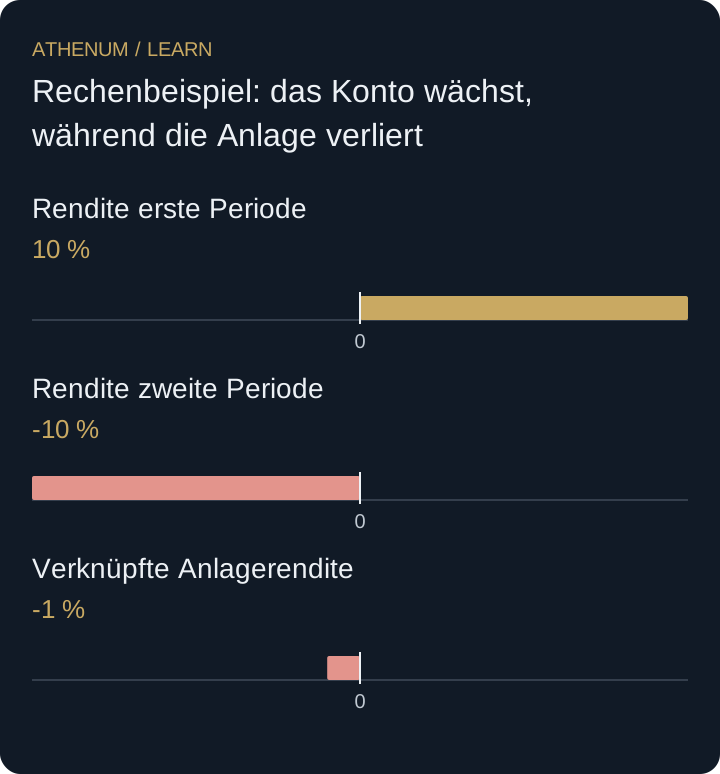 Diagramm vergrößern
- Rendite erste Periode: 10 %
- Rendite zweite Periode: -10 %
- Verknüpfte Anlagerendite: -1 %
Kosten nicht als externe Auszahlungen entfernen
Enthält die zweite Periode 100 USDT Handelsgebühr, bleibt diese im Netto-Anlageergebnis. Sie als externe Auszahlung zu behandeln würde die gemeldete Rendite ohne bessere Strategie erhöhen. Stimme das Journal mit tatsächlichen Kontoveränderungen ab und zeige Gebühren zusätzlich als Erklärung.
Vor der Entscheidung
- Die Portfoliogrenze definieren.
- Ein- und Auszahlungen von Handelskosten trennen.
- An externen Zahlungsgrenzen das Portfolio bewerten.
- Verknüpfte Rendite, Geld-P&L und rohes Kontowachstum klar beschriften.
Prüfe dein Verständnis
Ein Konto steigt von 8.000 auf 8.800, zahlt 2.000 aus und wächst danach von 6.800 auf 7.140. Wie hoch sind verknüpfte Anlagerendite und gesamtes Geld-P&L?
Lösung mit Erklärung anzeigen
Die Teilperioden liefern 10 % und 5 %. Verknüpft ergeben sich 1,10 × 1,05 − 1 = 15,5 %. Geld-P&L ist Endwert 7.140 plus Auszahlung 2.000 minus Startwert 8.000 = 1.140. Der niedrigere abschließende Kontostand bedeutet keinen Handelsverlust.