Estadísticas de backtest: analiza los resultados · 1 / 5
Rentabilidad media y crecimiento compuesto: concilia la curva de capital
Una secuencia puede promediar cero y perder capital. La media aritmética suma observaciones; la curva de patrimonio multiplica factores de rentabilidad. La diferencia importa cuando ganancias y pérdidas se aplican sobre capital cambiante.
Athenum7 minActualizado:
Fórmulas de rentabilidad: rentabilidad media, crecimiento compuesto y múltiplos R
Para n periodos definidos del mismo modo, la media aritmética es Σr_i / n. Sin flujos externos, el crecimiento compuesto es Π(1 + r_i) − 1. La media geométrica por periodo es ese producto elevado a 1/n menos uno, siempre que los factores de riqueza positivos hagan válida la expresión.
Los múltiplos R de operaciones no son automáticamente rendimientos de cuenta. Un +2R con asignación de riesgo del 0,5 % difiere de +2R con el 2 %. Las posiciones simultáneas y el efectivo sin invertir también cambian la relación. Construye la curva desde el capital real y la convención de beneficios antes de interpretar su media.
Orden de los rendimientos, drawdown y lastre de volatilidad
Con rendimientos porcentuales fijos aplicados a toda la cuenta y sin flujos externos, reordenar factores no cambia su producto final. Sí puede cambiar drawdown y experiencia de mantener la estrategia. Si tamaño, flujos o stops dependen del recorrido, cambiar el orden también puede alterar los propios rendimientos realizados.
El lastre de volatilidad describe la diferencia entre media aritmética y crecimiento compuesto bajo un proceso definido. No es otra comisión que descontar de nuevo. Los costes ya deben estar incluidos en cada rendimiento neto; restar un lastre adicional al producto exacto duplicaría el efecto.
Ejemplo: +20 %/−20 % frente a +5 %/−5 % sobre 10.000 USDT
Una cuenta hipotética empieza con 10.000 USDT. La secuencia A gana un 20 % y pierde un 20 %: media aritmética cero. El patrimonio pasa por 12.000 y termina en 9.600, crecimiento total −4 %. La secuencia B gana y pierde un 5 %; también promedia cero, pero termina en 9.975, un −0,25 %.
Las medias geométricas por periodo son √0,96 − 1 ≈ −2,0204 % y √0,9975 − 1 ≈ −0,1251 %. Los saldos distintos salen directamente de multiplicar factores. Son secuencias netas construidas, no una inferencia sobre la volatilidad futura de una estrategia concreta.
| Secuencia | Periodo 1 | Periodo 2 | Media aritmética | Patrimonio final |
|---|---|---|---|---|
| A | +20 % | −20 % | 0 % | 9.600 USDT |
| B | +5 % | −5 % | 0 % | 9.975 USDT |
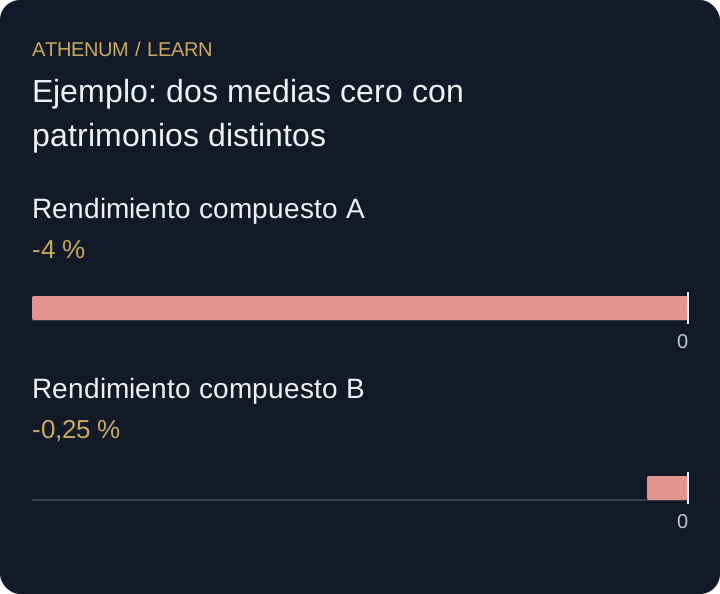 Ampliar el diagrama
- Rendimiento compuesto A: -4 %
- Rendimiento compuesto B: -0,25 %
Por qué una media del 1 % en 100 operaciones no garantiza el 100 %
Una media observada del 1 % por operación multiplicada por cien operaciones no garantiza ganar el 100 % de la cuenta. Los rendimientos pueden solaparse, usar distinto capital, soportar costes variables o proceder de un periodo favorable seleccionado. Incluso una curva histórica bien compuesta sigue siendo una muestra, no una previsión.
Antes de actuar
- Define rendimientos y base de capital.
- Usa el producto de factores para el crecimiento.
- Conserva el orden cronológico para medir drawdown.
- Separa R, media aritmética y crecimiento geométrico.
Comprueba lo aprendido
Una cuenta obtiene +10 %, −10 % y +5 % sin flujos externos. ¿Cuáles son la media aritmética y la rentabilidad compuesta total?
Ver la respuesta explicada
La media es (10 − 10 + 5) / 3 = 1,6667 % por periodo. El factor de riqueza es 1,10 × 0,90 × 1,05 = 1,0395: rentabilidad total 3,95 %. Aplicado a 10.000 produce 10.395.
Fuentes y lecturas adicionales
Profundiza con Athenum
Lecciones relacionadas
- Riesgo fraccional fijo: calcula una racha de pérdidas antes de operar
Compara un riesgo fijo en efectivo con el 2 % del capital en 5 pérdidas. Incluye redondeos, huecos y comisiones y mira por qué reducir tamaño no evita la ruina.
- Compara financiación horaria y cada ocho horas sobre la misma base
Una tasa de 0,005 % por hora cuesta el doble que 0,02 % cada 8 horas. Normaliza el pago a un horizonte común y evita confundir la tasa con el retorno.