Backtest-Statistik: Trading-Ergebnisse richtig auswerten · 5 / 5
Bootstrap für Trades: abhängige Ergebnisse gemeinsam ziehen
Ein Bootstrap zieht beobachtete Daten wiederholt unter einem definierten Stichprobenmodell. Teilen Trades einen Tagesschock, zerstört unabhängiges Ziehen einzelner Trades diesen Zusammenhang. Die richtige Einheit ist wichtiger als eine beeindruckende Simulationsanzahl.
Athenum7 Min.Aktualisiert:
Block-Bootstrap: So ziehst du abhängige Trades neu
Beim gewöhnlichen unabhängigen Bootstrap werden Beobachtungen mit Zurücklegen gezogen und die Kennzahl neu berechnet. Eine Blockmethode hält verwandte Beobachtungen zusammen, etwa Sitzungen, Ereignisse oder begründete Zeitfenster. Länge und Aufbau bestimmen, welche Abhängigkeiten erhalten bleiben.
Das Verfahren entdeckt keine unbeobachteten Crashs, beseitigt keine Auswahlverzerrung und repariert keine fehlerhaften Ausführungen. Eine Blockgrenze kann weiterhin sitzungsübergreifende Abhängigkeit zerschneiden. Prüfe mehrere sachlich begründete Definitionen und bewahre die ursprüngliche Kontokurve. Ergebnis-Resampling ist kein validiertes Modell zukünftiger Kurse.
Ungleich große Blöcke verändern außerdem die Gewichtung. Tag A enthält einen Trade mit +4R, Tag B drei mit −1R. Das Mittel je Trade ist (4 − 1 − 1 − 1) / 4 = 0,25R; der gleich gewichtete Durchschnitt der beiden täglichen Trade-Mittel dagegen (4 − 1) / 2 = 1,5R. Das sind verschiedene Kennzahlen. Lege die Zielgröße fest, erhalte alle Mitglieder eines Blocks und berechne Zähler und Nenner nach jeder Ziehung neu. Ein Mittel täglicher Trade-Mittel ist keine tägliche Kontorendite.
Kleinen Fall aufzählen, dann alle Bootstrap-Einstellungen festhalten
Das Beispiel enthält nur zwei Tage und reicht für kein belastbares reales Konfidenzintervall. Es zeigt genau, welche Folgen die beiden Verfahren erlauben. Alle Tagesauswahlen werden vollständig aufgezählt, damit Zufallsstartwert und Simulationsrauschen den Unterschied nicht verdecken.
Für reale Schätzungen dokumentierst du Datenversion, Kennzahl, Gruppierung, Anzahl der Ziehungen, Zufallsgenerator und Intervallverfahren. Reproduzierbarkeit macht die Rechnung prüfbar, aber nicht automatisch gültig. Eine Option für gepaarte Daten erhält zusammengehörige Array-Werte; sie erkennt nicht selbstständig sinnvolle Zeitblöcke einer Handelsstrategie.
Beispiel: ein Tag mit +2R und einer mit −1R, auf zwei Arten gezogen
Tag A enthält zwei Trades mit +2R, Tag B zwei mit −1R. Das Mittel aller vier ist +0,5R. Werden zwei ganze Tage mit Zurücklegen gezogen, entstehen gleich gewichtet AA, AB, BA und BB. Ihre Mittelwerte je Trade betragen +2R, +0,5R, +0,5R und −1R.
Beim unabhängigen Ziehen von vier Einzeltrades kann jede Ziehung gleich gewichtet +2R oder −1R sein. Es gibt sechzehn gleich gewichtete Vorzeichenmuster. Ausschließlich Gewinner oder ausschließlich Verlierer entstehen in zwei davon, also 12,5 %, gegenüber zwei von vier Tagesmustern beziehungsweise 50 %. Das sind Häufigkeiten konstruierter Resampling-Modelle, keine Erfolgswahrscheinlichkeiten zukünftiger Trades.
| Gezogene Tage | Vier Ergebnisse | Mittel je Trade |
|---|---|---|
| AA | 2, 2, 2, 2 | 2R |
| AB | 2, 2, −1, −1 | 0,5R |
| BA | −1, −1, 2, 2 | 0,5R |
| BB | −1, −1, −1, −1 | −1R |
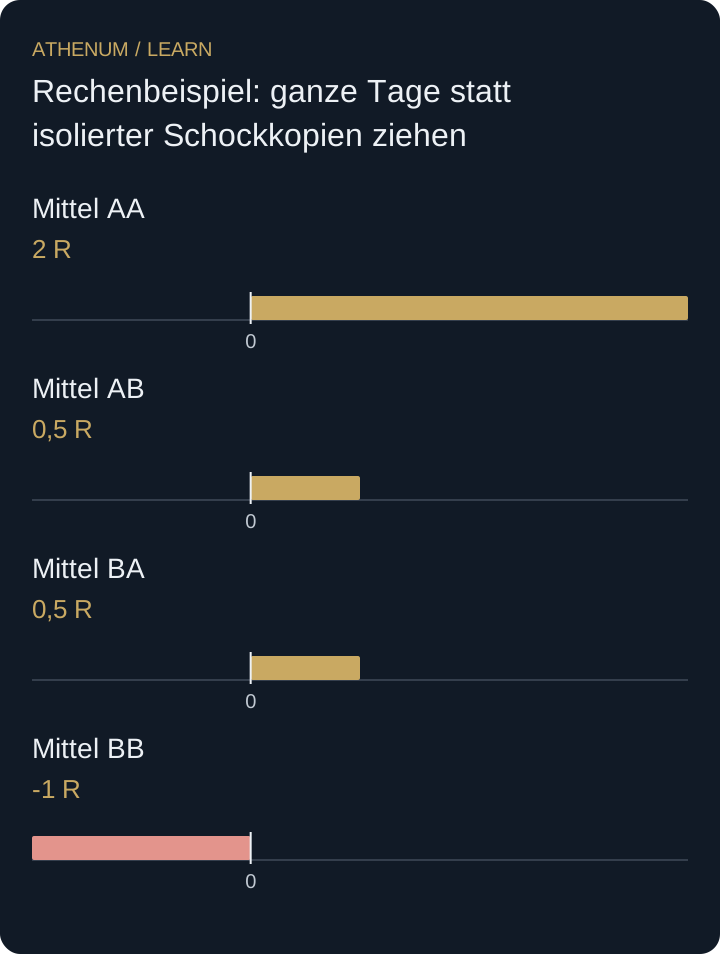 Diagramm vergrößern
- Mittel AA: 2 R
- Mittel AB: 0,5 R
- Mittel BA: 0,5 R
- Mittel BB: -1 R
Mehr Bootstrap-Ziehungen ergänzen keine unabhängige Historie
Mehr Ziehungen verringern das numerische Rauschen der Berechnung. Sie ergänzen weder neue Regime noch unabhängige Historie. Ein enges Ergebnis aus wiederholter Nutzung einer schmalen Stichprobe kann weiterhin täuschen, wenn Stichprobenmodell, ausgewählte Strategie oder zukünftiger Markt anders sind.
Vor der Entscheidung
- Eine Einheit wählen, die relevante Abhängigkeiten erhält.
- Kennzahl, Datenversion und Ziehverfahren dokumentieren.
- Modellhäufigkeiten von zukünftigen Ereigniswahrscheinlichkeiten trennen.
- Blockwahl und kurze Historie als wesentliche Unsicherheit behandeln.
Prüfe dein Verständnis
Wie hoch ist das Mittel aller vier Tagesblock-Mittelwerte? Beweist seine Übereinstimmung mit der Originalstichprobe einen positiven Erwartungswert der Strategie?
Lösung mit Erklärung anzeigen
Das Mittel ist (2 + 0,5 + 0,5 − 1) / 4 = 0,5R und stimmt mit dem Original überein. Dies folgt aus der symmetrischen Ziehkonstruktion. Einen zukünftigen Vorteil belegt es nicht: Es gibt nur zwei beobachtete Tage, die als Ziehpopulation angenommen werden.
Quellen und weiterführende Lektüre
Mit Athenum vertiefen
Verwandte Lektionen
- Festes prozentuales Risiko: eine Verlustserie vorab durchrechnen
Vergleiche festes Risiko mit 2 % des Kapitals über 5 Verluste. Beachte Rundung, Gaps und Gebühren. Kleine Größen schützen nicht vor dem Ruin.
- Null beobachtete Fehlschläge bedeuten nicht null Risiko
20 ausgewählte Beispiele ohne Fehler beweisen wenig. Berechne genau, was eine Stichprobe mit null Fehlschlägen aussagen kann und wie sie gewählt wurde.