Thống kê backtest: ý nghĩa thực sự của kết quả · 5 / 5
Bootstrap giao dịch: giữ các khối phụ thuộc khi tái lấy mẫu
Bootstrap lấy lại mẫu từ dữ liệu quan sát theo mô hình đã nêu. Nếu giao dịch có cú sốc ngày chung, lấy từng giao dịch độc lập phá quan hệ đó. Chọn đơn vị quan trọng hơn số lượt mô phỏng ấn tượng.
Athenum7 phútCập nhật:
Bootstrap theo khối: cách lấy mẫu lại các giao dịch phụ thuộc nhau
Bootstrap độc lập thông thường chọn quan sát có hoàn lại rồi tính lại thống kê. Cách theo khối giữ nhóm liên quan cùng nhau: phiên, đợt sự kiện hoặc cửa sổ có lý do. Độ dài và cách dựng quyết định phụ thuộc nào được giữ.
Phương pháp không khám phá khủng hoảng chưa thấy, xóa thiên lệch lựa chọn hay sửa dữ liệu khớp sai. Ranh giới khối vẫn có thể cắt phụ thuộc xuyên phiên. Thử nhiều định nghĩa hợp lý và giữ đường vốn thời gian gốc. Tái chọn kết quả không đồng nghĩa mô hình giá tương lai đã được xác thực.
Kích thước khối không bằng nhau cũng làm thay đổi trọng số. Ngày A có một giao dịch +4R, ngày B có ba giao dịch −1R. Trung bình mỗi giao dịch là (4 − 1 − 1 − 1) / 4 = 0,25R; trung bình với trọng số bằng nhau của hai mức trung bình giao dịch theo ngày là (4 − 1) / 2 = 1,5R. Đây là hai thống kê khác nhau. Xác định đại lượng cần đo, giữ thành viên của từng khối rồi tính lại tử và mẫu mỗi lần lấy mẫu. Lấy trung bình các mức trung bình giao dịch theo ngày không phải tính lợi suất ngày của tài khoản.
Liệt kê ví dụ nhỏ rồi ghi lại mọi thiết lập bootstrap
Ví dụ chỉ có hai ngày, không đủ cho khoảng tin cậy thực tế đáng tin. Mục đích là thấy đúng các chuỗi mỗi cách cho phép. Liệt kê mọi cách chọn ngày để giá trị khởi tạo bộ sinh ngẫu nhiên và nhiễu mô phỏng không che khác biệt.
Ước lượng thật cần ghi phiên bản dữ liệu, thống kê, cách nhóm, số mẫu, bộ sinh ngẫu nhiên và phương pháp khoảng. Tái lập được chỉ làm kết quả kiểm tra được, không bảo đảm hợp lệ. Tùy chọn paired của API bootstrap cơ bản giữ các mảng ghép đôi thẳng hàng, không tự tìm khối thời gian của chiến lược.
Ví dụ: một ngày +2R và một ngày −1R, lấy mẫu theo hai cách
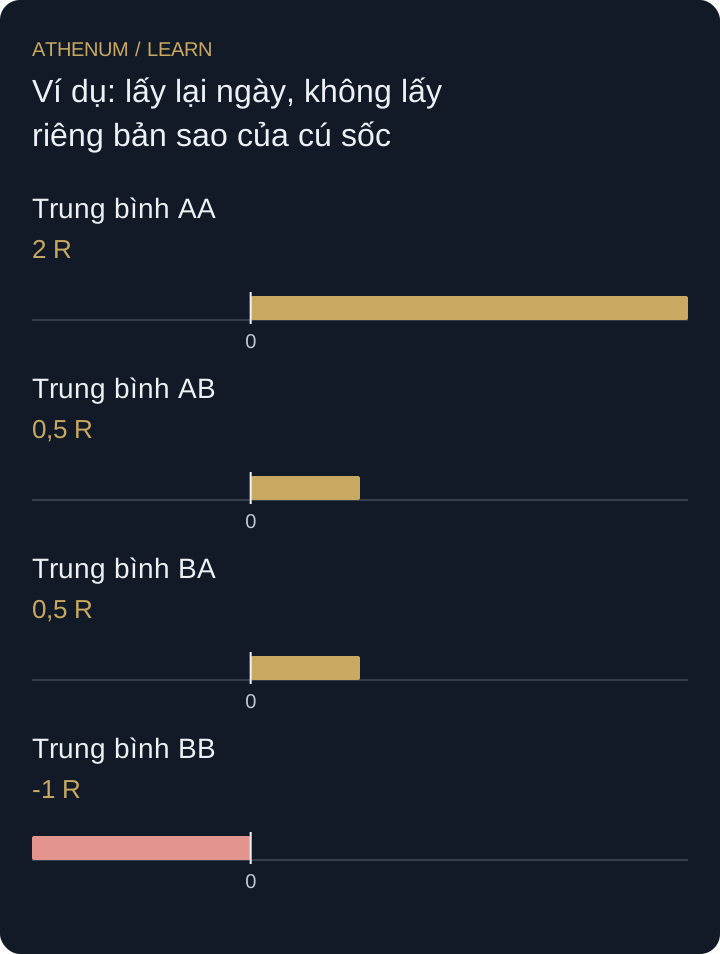
Ngày A có hai giao dịch +2R, ngày B có hai −1R. Trung bình bốn giao dịch +0,5R. Chọn hai ngày nguyên có hoàn lại cho AA, AB, BA, BB cùng trọng số. Trung bình bốn giao dịch của chúng là +2R, +0,5R, +0,5R, −1R.
Lấy độc lập bốn giao dịch cho mỗi lượt +2R hoặc −1R cùng trọng số. Có mười sáu mẫu dấu đồng khả năng trong mô hình. Tất cả thắng hoặc tất cả thua chiếm hai trên mười sáu, 12,5%, so với hai trên bốn khối ngày, 50%. Đây là tần suất trong mô hình tự dựng, không phải xác suất thành công giao dịch tương lai.
| Ngày chọn | Bốn kết quả | Trung bình mỗi giao dịch |
|---|---|---|
| AA | 2, 2, 2, 2 | 2R |
| AB | 2, 2, −1, −1 | 0,5R |
| BA | −1, −1, 2, 2 | 0,5R |
| BB | −1, −1, −1, −1 | −1R |
 Phóng to sơ đồ
- Trung bình AA: 2 R
- Trung bình AB: 0,5 R
- Trung bình BA: 0,5 R
- Trung bình BB: -1 R
Thêm lượt bootstrap không tạo thêm lịch sử độc lập
Thêm lượt giảm nhiễu số trong phép tái lấy mẫu, không thêm chế độ thị trường hay lịch sử độc lập. Kết quả hẹp khi tái dùng mẫu nhỏ vẫn có thể rất sai nếu mô hình lấy mẫu, chiến lược đã chọn hoặc thị trường tương lai khác đi.
Trước khi quyết định
- Chọn đơn vị giữ phụ thuộc liên quan.
- Ghi thống kê, phiên bản dữ liệu và quy trình.
- Tách tần suất mô hình khỏi xác suất tương lai.
- Xem lựa chọn khối và lịch sử ngắn là bất định đáng kể.
Kiểm tra kiến thức
Trung bình của bốn trung bình bootstrap theo ngày là gì? Trùng mẫu gốc có chứng minh kỳ vọng dương của chiến lược không?
Xem đáp án và giải thích
(2 + 0,5 + 0,5 − 1) / 4 = 0,5R, đúng bằng gốc. Trùng nhau là hệ quả cấu trúc lấy mẫu đối xứng. Không chứng minh lợi thế tương lai: chỉ có hai ngày quan sát và coi chúng là tập để tái chọn.
Nguồn và tài liệu tham khảo
Tìm hiểu thêm với Athenum
Bài học liên quan
- Rủi ro theo tỷ lệ cố định: mô hình hóa chuỗi thua trước khi giao dịch
So sánh rủi ro tiền mặt cố định với 2% vốn qua 5 lần thua. Tính cả làm tròn khối lượng, gap và phí để thấy vì sao giảm quy mô không ngăn được phá sản.
- Không quan sát thấy thất bại không có nghĩa rủi ro bằng không
20 ví dụ chọn lọc không có thất bại nào chứng minh rất ít. Tính những gì một mẫu không có thất bại quan sát được có thể xác lập và cách nó được chọn.