Estadística de trading: interpreta lo que afirma un backtest · 5 / 5
Bootstrap de trading: conserva bloques dependientes al remuestrear
El bootstrap remuestrea datos observados bajo un modelo declarado. Si varias operaciones comparten un shock diario, remuestrearlas por separado rompe esa relación. Elegir la unidad importa más que mostrar una cifra impresionante de simulaciones.
Athenum7 minActualizado:
Declara qué se muestrea conjuntamente
En un bootstrap independiente ordinario se extraen observaciones con reemplazo y se recalcula la estadística. El enfoque por bloques mantiene juntas observaciones relacionadas: sesiones, episodios o ventanas justificadas. Longitud y construcción determinan qué dependencia se conserva.
El método no descubre crisis nunca vistas, elimina sesgos de selección ni repara datos de ejecución erróneos. La frontera de un bloque puede cortar dependencias entre sesiones. Prueba varias definiciones defendibles y conserva la curva cronológica original. Remuestrear resultados observados no equivale a validar un modelo de precios futuros.
Entiende el mecanismo con una enumeración pequeña
El ejemplo solo tiene dos días y no permite un intervalo de confianza realista. Su objetivo es mostrar exactamente qué secuencias admite cada procedimiento. Enumeramos todas las selecciones de días para que ni una semilla aleatoria ni el ruido numérico oculten la diferencia.
En una estimación real, registra versión de datos, estadística, agrupación, número de muestras, generador aleatorio y método del intervalo. La reproducibilidad permite inspeccionar el resultado, pero no garantiza validez. La opción paired de una API básica conserva alineación de matrices emparejadas; no descubre automáticamente bloques temporales de una estrategia.
Ejemplo: remuestrea el día, no copias aisladas de su shock
El día A contiene dos operaciones +2R y B dos operaciones −1R. La media de las cuatro es +0,5R. Extraer dos días completos con reemplazo produce AA, AB, BA y BB con igual peso. Sus medias por operación son +2R, +0,5R, +0,5R y −1R.
Al extraer independientemente cuatro operaciones, cada una puede ser +2R o −1R con igual peso. Hay dieciséis patrones de signos equiprobables en ese modelo. Todos ganadores o todos perdedores aparece en dos de dieciséis, 12,5 %, frente a dos de cuatro patrones por días, 50 %. Son frecuencias de modelos construidos, no probabilidades de éxito futuro.
| Días elegidos | Cuatro resultados | Media por operación |
|---|---|---|
| AA | 2, 2, 2, 2 | 2R |
| AB | 2, 2, −1, −1 | 0,5R |
| BA | −1, −1, 2, 2 | 0,5R |
| BB | −1, −1, −1, −1 | −1R |
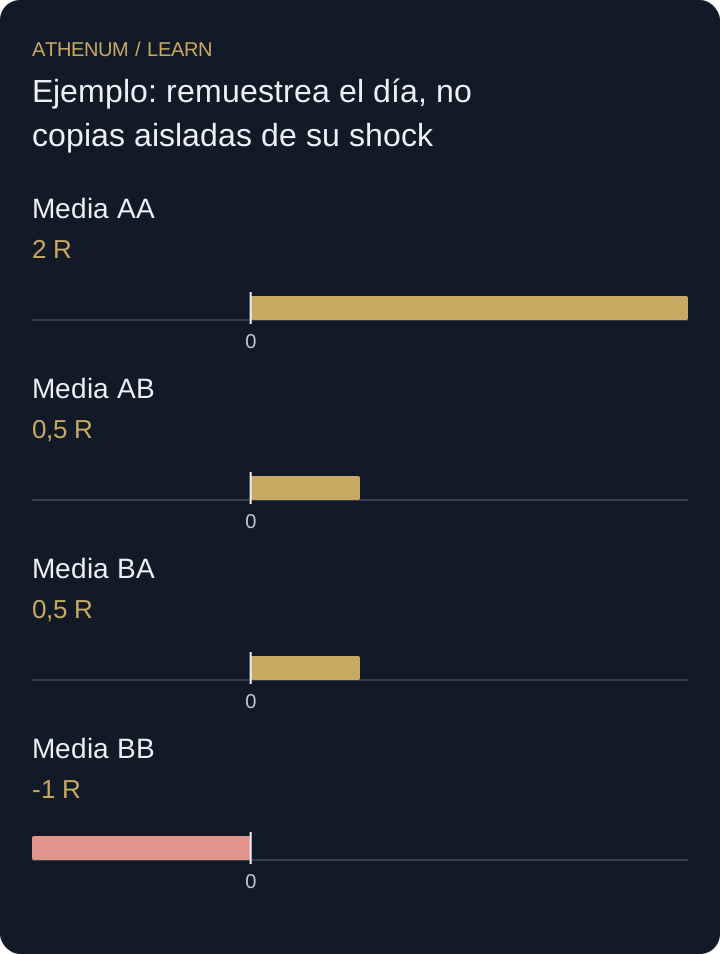 Ampliar el diagrama
- Media AA: 2 R
- Media AB: 0,5 R
- Media BA: 0,5 R
- Media BB: -1 R
Diez mil remuestreos siguen siendo dos días observados
Aumentar extracciones reduce ruido numérico del cálculo, pero no añade regímenes ni historia independiente. Un resultado estrecho obtenido reciclando una muestra pequeña puede seguir siendo engañoso si cambian el modelo, la estrategia seleccionada o el mercado futuro.
Antes de actuar
- Elige unidades que conserven la dependencia relevante.
- Registra estadística, datos y procedimiento.
- Distingue frecuencias del modelo y probabilidades futuras.
- Trata elección de bloques e historia corta como incertidumbre material.
Comprueba lo aprendido
¿Cuál es la media de las cuatro medias bootstrap por días? ¿Su coincidencia con la muestra original prueba esperanza positiva futura?
Ver la respuesta explicada
La media es (2 + 0,5 + 0,5 − 1) / 4 = 0,5R, igual a la original. La coincidencia sale de la construcción simétrica del remuestreo. No prueba una ventaja futura: solo se observaron dos días y se usan como población de remuestreo.