Estadísticas de backtest: analiza los resultados · 4 / 5
Benchmark de trading: compara resultados netos con igual capital y fechas
Un resultado positivo puede quedar por detrás de una alternativa sencilla. Compara mismas fechas, capital y tratamiento de flujos, con costes plausibles. Después explica exposición y drawdown antes de interpretar la diferencia.
Athenum7 minActualizado:
Comprar y mantener o efectivo: elige el benchmark de antemano
La referencia debe responder a la pregunta investigada. Comprar y mantener compara gestión activa y exposición pasiva al mismo activo; mantener efectivo compara asumir riesgo con no exponerse bajo un supuesto explícito de rentabilidad del efectivo. Ninguna opción iguala automáticamente apalancamiento, sensibilidad al mercado o liquidez.
Fija benchmark, periodo y costes antes de ver resultados. Elegir después la alternativa más débil introduce retrospectiva. Si la estrategia mantiene distintos activos o efectivo, declara esas diferencias en vez de presentar la brecha bruta como alfa ajustado por riesgo.
Descuenta los costes una vez en ambas y compara curvas de patrimonio
Usa la misma convención de costes de ejecución para ambas carteras. Si el P&L ya usa ejecuciones reales, el spread y el deslizamiento frente a un precio de referencia están incorporados. Descuenta una vez comisiones, funding y préstamos contabilizados aparte, sin restar otra vez esa desviación de precio. Si el P&L bruto usa precios de referencia, descuenta una vez el deterioro de ejecución modelado. Los importes brutos del ejemplo usan esta última convención y los costes incluyen ese deterioro y los cargos separados.
Compara curvas cronológicas y no solo puntos finales. Una estrategia puede terminar algo detrás con menor exposición o drawdown histórico. Mide esa compensación sin cambiar silenciosamente la referencia. El drawdown observado sigue siendo una muestra, no un límite a pérdidas futuras.
Ejemplo: 8 % frente a 7 % bruto pasa a 6 % frente a 6,8 % neto
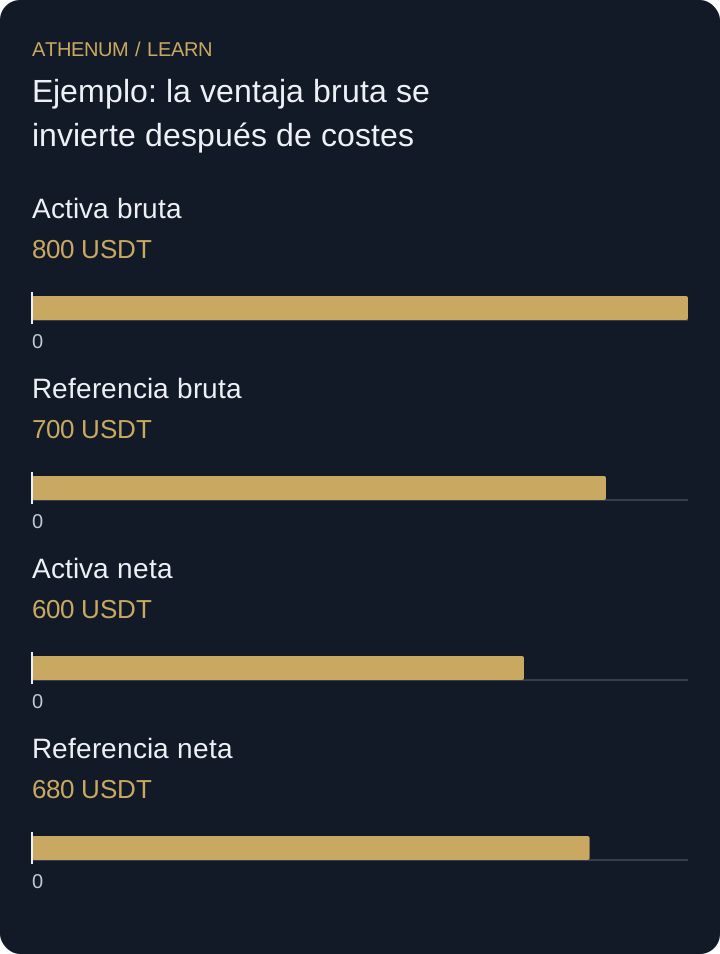
Ambas carteras hipotéticas empiezan con 10.000 USDT y no tienen flujos externos. La activa gana 800 antes de costes, paga 200 y termina en 10.600. La referencia pasiva gana 700 antes de sus 20 de costes y termina en 10.680.
Los rendimientos brutos son 8 % frente a 7 %, y los netos 6 % frente a 6,8 %. La ventaja activa de un punto porcentual se convierte en retraso de 0,8 puntos. Los costes son totales construidos, no tarifas actuales de plataformas. No suponemos igual riesgo en ambas trayectorias.
| Cartera | Beneficio bruto | Costes | Beneficio neto | Patrimonio final |
|---|---|---|---|---|
| Activa | 800 | 200 | 600 | 10.600 |
| Referencia pasiva | 700 | 20 | 680 | 10.680 |
 Ampliar el diagrama
- Activa bruta: 800 USDT
- Referencia bruta: 700 USDT
- Activa neta: 600 USDT
- Referencia neta: 680 USDT
Error: superar un benchmark sin apalancar con más apalancamiento
Una estrategia con doble exposición puede superar una referencia sin apalancar en un mercado favorable aceptando pérdidas mucho mayores. Informa exposición, restricciones de margen y estrés. No deduzcas habilidad solo de la diferencia ni apalanques retrospectivamente la referencia con el importe que favorece el relato elegido.
Antes de actuar
- Fija referencia y fechas antes de evaluar.
- Iguala capital y tratamiento de flujos externos.
- Concilia patrimonio final neto de ambas trayectorias.
- Muestra exposición, rotación y drawdown junto a la diferencia.
Comprueba lo aprendido
Dos carteras empiezan en 20.000 USDT. La activa gana 1.400 brutos y paga 300; la referencia gana 1.200 y paga 40. ¿Cuál tiene mayor rendimiento neto?
Ver la respuesta explicada
La activa obtiene 1.100 netos, un 5,5 %. La referencia obtiene 1.160, un 5,8 %. Esta gana por 60 USDT, equivalentes a 0,3 puntos porcentuales del capital inicial. La comparación es neta; exposición y riesgo requieren análisis separado.
Fuentes y lecturas adicionales
Profundiza con Athenum
Lecciones relacionadas
- Medir el coste de implementación con una referencia declarada
Suma diferencias de precio, comisiones y coste de oportunidad de la cantidad no ejecutada. Cruza referencias de decisión y llegada sin duplicar los retrasos.
- Calcula la esperanza matemática después de comisiones y deslizamiento
Convierte la tasa de acierto y los resultados en esperanza neta. Halla el umbral de rentabilidad y comprueba el impacto de comisiones y slippage.