Estadística de trading: interpreta lo que afirma un backtest · 3 / 5
Operaciones solapadas: veinte resultados pueden representar cuatro episodios
Veinte operaciones abiertas alrededor de cuatro anuncios son veinte ejecuciones, pero pueden contener muchas menos experiencias independientes de mercado. Conserva las operaciones y agrupa los episodios comunes que pueden moverlas a la vez.
Athenum7 minActualizado:
Cuenta observaciones y dependencia por separado
El número de observaciones es un recuento literal bajo una regla de agrupación. La independencia es un supuesto sobre relaciones entre resultados. Las operaciones pueden compartir horario de entrada, ventana de posición, instrumento, señal o shock. Más filas no justifican por sí solas intervalos de incertidumbre más estrechos.
El solapamiento no prueba dependencia perfecta y la ausencia de solapamiento no prueba independencia. Un régimen persistente puede relacionar operaciones entre días. Examina mecanismo, serie temporal y sensibilidad a agrupaciones plausibles. La autocorrelación revela algunas dependencias, pero no certifica que ninguna otra exista.
Mantén las restricciones de cuenta en la simulación
Si hay cinco posiciones simultáneas, la simulación debe repartir capital y riesgo entre las cinco. Reproducir cada una como si controlara toda la cuenta puede crear exposición agregada imposible. Ocurre algo parecido al contar muchas variantes de señal del mismo movimiento como confirmaciones independientes.
Para analizar incertidumbre, agrupa con una regla definida antes de evaluar éxitos: episodio, sesión o bloque temporal justificado. Guarda las operaciones integrantes e informa ambos recuentos. No elijas después la agrupación que produce menor incertidumbre.
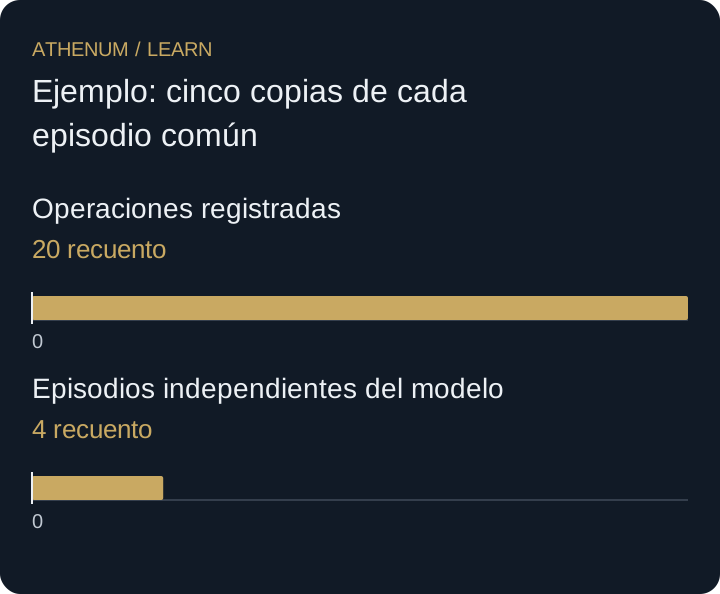
Ejemplo: cinco copias de cada episodio común
Construimos cuatro episodios independientes solo para este modelo didáctico. Cada uno contiene cinco resultados netos idénticos: respectivamente +2R, −1R, +1R y −2R. Hay veinte filas, pero las cinco copias de cada episodio no aportan información adicional sobre su shock. La media es cero en ambas representaciones.
Si los resultados por episodio tienen varianza poblacional σ² y son independientes, la varianza de la media es σ² / 4. Tratar erróneamente las veinte copias como independientes usa σ² / 20: subestima la varianza por un factor cinco y el error estándar por √5. El factor exacto depende de la dependencia perfecta construida; no sirve universalmente para operaciones solapadas.
| Episodio | Filas de operaciones | Resultado de cada fila | Shock distinto modelado |
|---|---|---|---|
| A | 5 | +2R | 1 |
| B | 5 | −1R | 1 |
| C | 5 | +1R | 1 |
| D | 5 | −2R | 1 |
 Ampliar el diagrama
- Operaciones registradas: 20 recuento
- Episodios independientes del modelo: 4 recuento
No sustituyas evidencia por un recuento efectivo arbitrario
Dividir siempre entre cinco el número de operaciones es tan injustificado como asumir independencia. El factor del ejemplo se deriva de su estructura explícita. Un análisis real necesita un modelo de covarianza o remuestreo adecuado, historia suficiente y sensibilidad. Conserva los recuentos brutos aunque el modelo de incertidumbre use grupos.
Antes de actuar
- Mapea ventanas de posición y eventos comunes.
- Separa recuento literal y supuesto de independencia.
- Simula restricciones simultáneas de capital y riesgo.
- Declara la agrupación antes de cuantificar incertidumbre.
Comprueba lo aprendido
Una muestra tiene seis sesiones independientes con tres resultados perfectamente idénticos dentro de cada una. ¿Por qué factor se subestima la varianza al tratar las dieciocho filas como independientes?
Ver la respuesta explicada
La varianza correcta del modelo es σ² / 6 y la incorrecta σ² / 18. La subestimación es un factor tres en varianza y √3 en error estándar. Depende de sesiones independientes y resultados idénticos dentro de cada sesión.