포트폴리오 위험: 낙폭, 수량, 일일 한도 · 3 / 5
포트폴리오 위험: 새 거래 전에 상관된 포지션을 합산한다
세 포지션이 한 시장 요인에 함께 움직일 수 있다. 포트폴리오 위험은 정한 스톱 시나리오의 손실을 합산하고 공동 스트레스는 상관된 움직임과 불리한 체결이 동시에 생길 때를 묻는다. 새 포지션 승인 전에 둘 다 본다.
Athenum7 분업데이트:
상관관계 해석 전에 금액 위험을 합한다
각 포지션의 현재 결정 기준에서 모형 출구까지 손실을 계산하고 수수료와 슬리피지 여유를 포함한다. 같은 계좌 통화로 바꾼 합계를 현재 자산으로 나눈 값이 여기서의 포트폴리오 위험이다. 최초 진입 기준을 쓰면 명시하고 현재 평가액 기준 위험과 섞지 않는다.
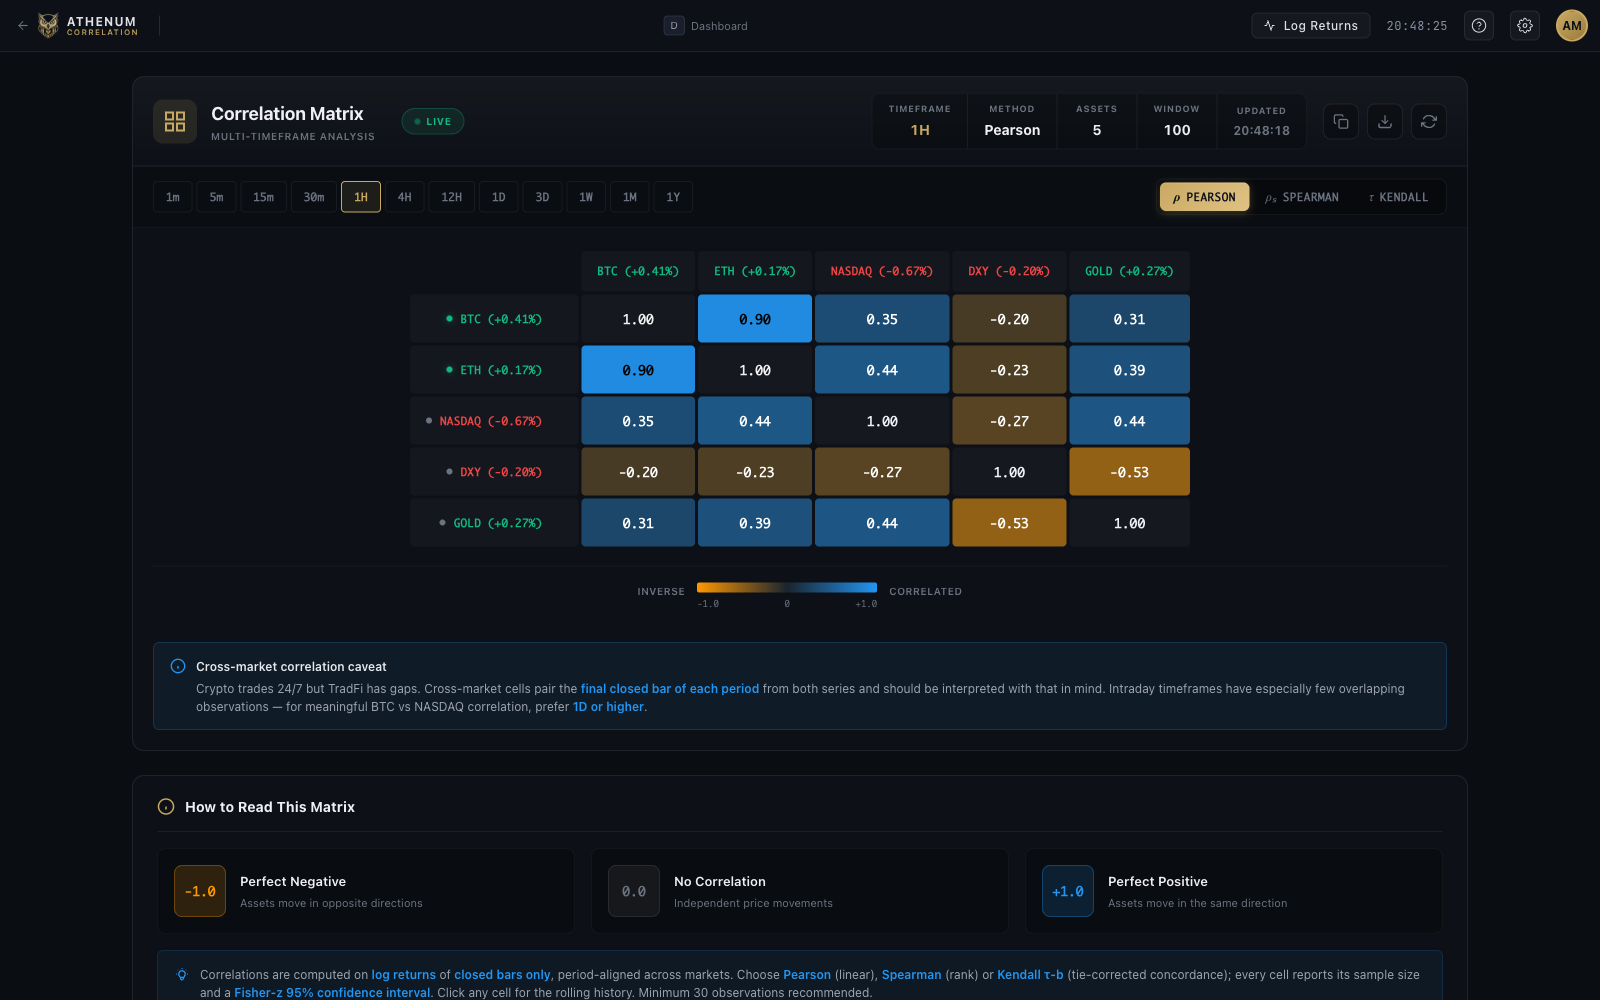
과거 상관관계는 특정 주기와 창의 수익률 표본을 설명한다. 미래 스톱 발생의 독립이나 공동 충격 부재를 보장하지 않는다. 양의 상관인 두 롱은 함께 잃을 수 있고 롱·숏도 베이시스, 크기, 거래소 불일치가 남는다.
공동 스트레스와 스톱 예산을 분리한다
공동 충격 시나리오는 각 포지션의 가능한 가격 변화와 체결 손실을 지정한다. 확률 예측이나 VaR 추정이 아니다. 담보 재평가와 다른 부채는 해당 계좌 모형에 포함하되 동일한 담보 손실을 두 번 세지 않는다.
Athenum 상관행렬은 조사할 관계를 찾는 데 도움을 주지만 주문 승인 규칙 자체는 아니다. 종목, 거래소, 수익률 간격, 창, 누락을 기록한다. 과거 분산 효과가 약해지고 스톱이 의도한 가격보다 나쁘게 체결되는 시나리오도 만든다.
계산 예: 네 번째 거래가 공동 한도를 넘는다
가상 자산 10,000 USDT에 선형 롱 세 개가 있다. 현재 평가가격에서 비용 여유를 포함한 손실은 90, 70, 40으로 합계 200, 위험 2%다. 새 거래 80을 더하면 2.8%다. 미리 정한 한도가 2.5%라면 추가 모형 손실은 50까지만 들어간다.
별도 공동 충격에서는 기존 포지션 손실이 150, 130, 100으로 합계 380, 자산의 3.8%다. 200의 스톱 계획 산술이 바뀐 것이 아니라 최대 손실 보장이 아님을 보여준다. 네 번째 거래를 50 예산으로 줄여도 그 거래의 충격 노출을 따로 확인해야 한다.
| 포지션 | 계획 손실 (USDT) | 공동 충격 손실 (USDT) |
|---|---|---|
| A | 90 | 150 |
| B | 70 | 130 |
| C | 40 | 100 |
| 기존 합계 | 200 | 380 |
 도표 크게 보기
- A 계획: 90 USDT
- B 계획: 70 USDT
- C 계획: 40 USDT
- 계획 합계: 200 USDT
- 스트레스 합계: 380 USDT
불확실한 헤지를 전액 차감하지 않는다
숏이 어떤 시나리오에서는 롱 일부를 상쇄하고 다른 경우에는 실패할 수 있다. 필요한 때 이익이 정확히 발생한다고 가정해 스톱 예산을 상계하면 베이시스, 별도 증거금 계좌, 비동시 체결 위험을 숨긴다. 각 시나리오에서 두 레그를 함께 평가하고 모형이 지지하는 상쇄만 인정한다.
결정 전 확인사항
- 자산, 통화, 현재 또는 진입 기준을 통일한다.
- 새 주문 전에 계획 손실액을 합한다.
- 상관계수의 주기와 창을 기록한다.
- 공동 스트레스는 스톱 합계와 별도로 계산한다.
이해도 확인
자산 8,000 USDT, 공동 계획 손실 한도 3%, 기존 위험 95·60·45다. 새 위험 55가 그대로 들어가는가?
정답과 해설 보기
한도 240, 기존 합계 200으로 40만 남는다. 55는 15 초과다. 감축 수량은 주문 단위도 지켜야 하며 과거 상관계수가 초과 15를 없애 주지 않는다.