Rủi ro danh mục: drawdown, khối lượng và giới hạn ngày · 5 / 5
Giới hạn lỗ ngày: dành ngân sách cho rủi ro mở trước giao dịch mới
Giới hạn lỗ ngày chưa đầy đủ nếu bỏ qua vị thế còn mở. Trước lần vào mới, đối chiếu lỗ đã dùng, lỗ mô hình còn cam kết và dự phòng thực hiện. Ngưỡng kiểm soát quyết định, không bảo đảm giá khớp cuối cùng.
Athenum7 phútCập nhật:
Cách đo lỗ trong ngày: vốn định giá theo thị trường và giờ đặt lại
Lãi/lỗ ròng trong ngày, tổng các giao dịch thua và mức giảm từ đỉnh trong ngày là những quy tắc khác nhau. Ở đây, hạn mức được cố định theo vốn đầu ngày; lỗ trong ngày được đo bằng vốn hiện tại đã định giá theo thị trường. Tính kết quả đã thực hiện và chưa thực hiện trong ngày mỗi khoản một lần; tách tiền nạp và rút. Với vị thế giữ qua ngày, biến động trong ngày tính từ giá đầu ngày, không phải giá vào ban đầu.
Định nghĩa ranh giới ngày và múi giờ, nhất là thị trường 24 giờ. Đồng hồ đặt lại không đóng vị thế hay xóa rủi ro. Quyết định lợi nhuận đã thực hiện có tăng hạn mức không. Chính sách cố định có thể không tái sử dụng lãi; chính sách ròng có thể cho phép. Không đổi quy ước theo ý muốn sau một lệnh thua.
Công thức ngân sách lỗ ngày còn lại và hành động khi chạm ngưỡng
Ngân sách còn lại = hạn mức ngày − lỗ trong ngày theo giá thị trường − lỗ bổ sung mô hình từ giá hiện tại − dự phòng thực hiện riêng. Khi không có dòng tiền ngoài, lỗ trong ngày bằng vốn đầu ngày trừ vốn hiện tại đã định giá. Nếu vốn này đã gồm lãi/lỗ mở, không trừ lần nữa. Chỉ trừ lỗ đã thực hiện sẽ bỏ sót lỗ chưa thực hiện đang có; rủi ro từ giá hiện tại tới stop không bao gồm phần bị bỏ sót đó.
Nêu rõ khi chạm ngưỡng sẽ từ chối vào mới, hủy lệnh vào chưa khớp hay bắt đầu giảm vị thế theo kế hoạch. Hủy lệnh vào không đóng vị thế. Cảnh báo cục bộ cũng không phải kiểm soát do sàn thực thi; lỗ có thể tiếp tục trong độ trễ, gap hoặc gián đoạn dịch vụ.
Ví dụ: hạn mức ngày 300 USDT chỉ còn 60 USDT cho giao dịch mới
Tài khoản giả định đầu ngày 10.000 USDT có hạn mức 300. Đã ghi lỗ ròng 120. Hai vị thế hiện không có lãi/lỗ chưa thực hiện nhưng có lỗ bổ sung mô hình 60 và 40. Dự phòng riêng 20 chưa nằm trong các ước lượng đó. Khả năng nhận thêm là 300 − 120 − 60 − 40 − 20 = 60.
Giao dịch mới yêu cầu tổng lỗ mô hình 90 sẽ vượt phần còn lại 30. Giảm khối lượng phải đúng bước hợp đồng và giữ điều kiện vô hiệu hóa chiến lược; tùy tiện kéo stop gần chỉ để vừa phép tính là thay giao dịch. Nếu không có lệnh hợp lệ vừa hạn mức, quy tắc từ chối.
Phản ví dụ: giữ khoản lỗ đã thực hiện 120 và thêm lỗ chưa thực hiện 30. Vốn hiện tại còn 9.850; rủi ro bổ sung tới stop tính từ các mức giá mới này vẫn là 60 và 40. Còn 300 − 120 − 30 − 60 − 40 − 20 = 30. Cách tương đương là trừ lỗ trong ngày đã định giá 150 đúng một lần. Giữ ngân sách cũ 60 sẽ tính dư khả năng nhận rủi ro thêm 30.
| Khoản ngân sách | USDT |
|---|---|
| Hạn mức ngày | 300 |
| Lỗ đã thực hiện | −120 |
| Rủi ro mở A | −60 |
| Rủi ro mở B | −40 |
| Dự phòng riêng | −20 |
| Còn để nhận lệnh | 60 |
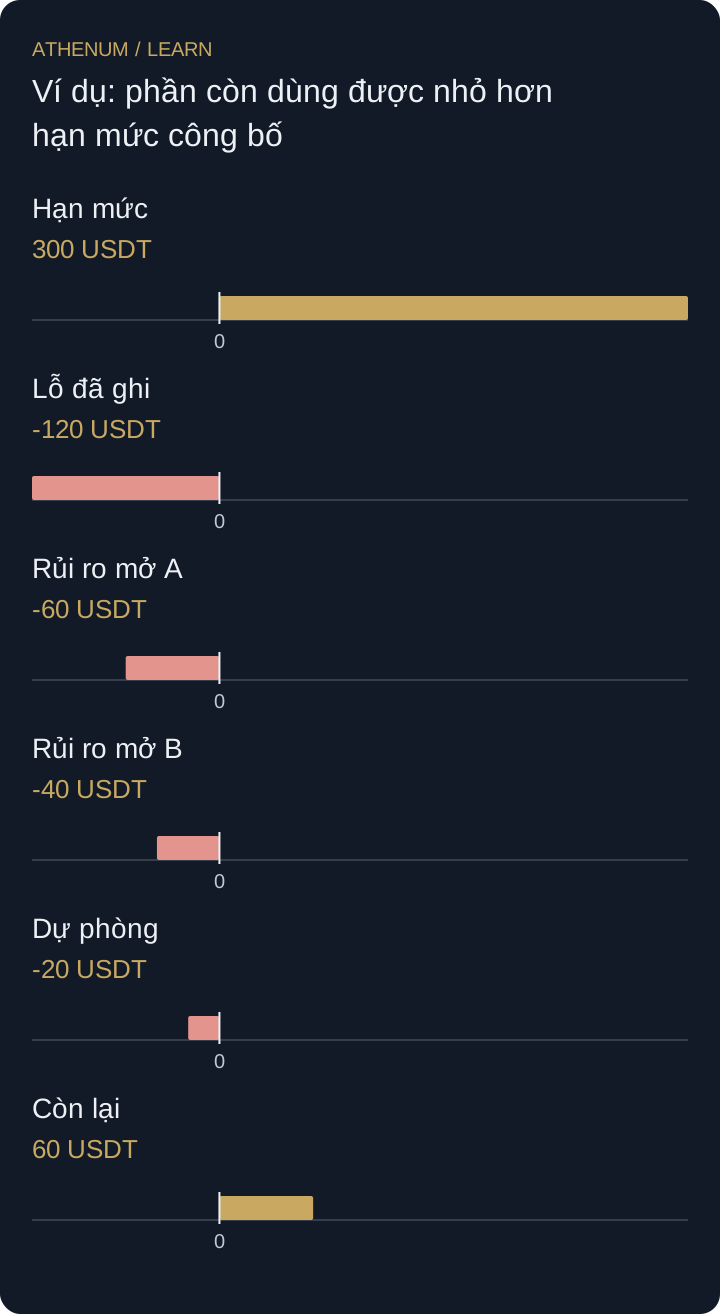 Phóng to sơ đồ
- Hạn mức: 300 USDT
- Lỗ đã ghi: -120 USDT
- Rủi ro mở A: -60 USDT
- Rủi ro mở B: -40 USDT
- Dự phòng: -20 USDT
- Còn lại: 60 USDT
Sai lầm: đặt lại giới hạn lỗ ngày khi vị thế vẫn còn mở
Vị thế hôm qua còn mở sau giờ đặt lại vẫn cần chỗ trong kế toán rủi ro hôm nay. Bỏ qua chúng rồi cấp toàn bộ hạn mức mới cho giao dịch mới sẽ cộng dồn phơi nhiễm. Lệnh thoát thị trường kích hoạt tại ngưỡng có thể khớp khi lỗ đã vượt ngưỡng. Ghi cả thời điểm vi phạm và khoản lỗ thực cuối.
Trước khi quyết định
- Định nghĩa ngày, múi giờ và việc tái dùng lợi nhuận.
- Đối chiếu kết quả đã và chưa thực hiện trên cùng mốc.
- Dành lỗ bổ sung cho vị thế mở, không tính phí hai lần.
- Nêu hành động tại ngưỡng và xác minh trạng thái hủy hoặc khớp thật.
Kiểm tra kiến thức
Giả sử lãi/lỗ chưa thực hiện trong ngày hiện bằng không. Hạn mức ngày 250 USDT, lỗ đã ghi 80, rủi ro mở thêm 95 và dự phòng riêng 15. Còn bao nhiêu? Nếu stop cũ lỗ hơn mô hình 25 thì sao?
Xem đáp án và giải thích
Còn 250 − 80 − 95 − 15 = 60. Nếu phần vượt 25 bổ sung cho các khoản mô hình và chưa được dự phòng hấp thụ, sức chứa giảm còn 35. Loại vị thế đã đóng khỏi rủi ro mở và đưa lỗ thực của nó vào sổ; không trừ toàn bộ khoản lỗ lần thứ hai.
Nguồn và tài liệu tham khảo
Tìm hiểu thêm với Athenum
Từ blog Athenum
Bài học $19 tỷ: Hướng dẫn đầy đủ về quản trị rủi ro khi giao dịch crypto derivatives
Bài học liên quan
- Tính lại giá vốn bình quân và rủi ro trước khi tăng vị thế
Tính khối lượng thêm từ stop của cả vị thế: ngân sách 12 USDT cho phép 1,8 đơn vị, không phải hai. Tính lại giá vốn và không dùng rủi ro hai lần.
- Lệnh dừng và trượt giá
Điểm kích hoạt stop không phải giá khớp. So sánh gap, khớp một phần, lệnh reduce-only và quy tắc bảo vệ sàn trước khi dùng stop-market hoặc stop-limit.