Riesgo de cartera: drawdown, tamaño y límites diarios · 5 / 5
Límite diario de pérdida: reserva el riesgo abierto antes de operar
Un límite diario está incompleto si ignora las posiciones abiertas. Antes de otra entrada, reconcilia pérdida consumida, riesgo comprometido y reserva de ejecución. El umbral controla decisiones; no garantiza el precio final.
Athenum7 minActualizado:
Cómo medir la pérdida diaria: patrimonio valorado y hora de reinicio
El P&L diario neto, la suma de operaciones perdedoras y la caída desde el máximo intradía son reglas distintas. Aquí el límite se fija con el patrimonio al inicio del día y la pérdida diaria se mide con el patrimonio valorado actual. Incluye una sola vez el resultado diario realizado y no realizado; separa depósitos y retiradas. En posiciones mantenidas de un día a otro, el cambio diario parte de la valoración al inicio del día, no de la entrada original.
Define día y zona horaria, especialmente en mercados continuos. El reinicio del reloj no cierra posiciones ni elimina riesgo. Decide también si beneficios realizados reponen capacidad. Una política fija puede no reciclarlos y una de P&L neto sí; no cambies de convención oportunistamente después de perder.
Fórmula del riesgo diario restante y qué activa el límite
Presupuesto restante = límite diario − pérdida diaria valorada − pérdida adicional modelada desde precios actuales − reserva de ejecución separada. Sin flujos externos, la pérdida diaria valorada es el patrimonio inicial menos el patrimonio actual. Si este ya incluye el P&L abierto, no lo restes otra vez. Usar solo la pérdida realizada omite pérdidas no realizadas existentes; el riesgo del stop desde el precio actual no incluye ese importe omitido.
Especifica qué ocurre en el límite: rechazar entradas, cancelar órdenes de entrada pendientes o iniciar reducciones según el plan. Cancelar una entrada no cierra una posición. Una alerta local tampoco equivale a control del exchange: las pérdidas pueden continuar durante latencia, gaps o fallos.
Ejemplo: de un límite diario de 300 USDT quedan 60 USDT
Una cuenta hipotética comienza con 10.000 USDT y un presupuesto diario de 300. Ha realizado pérdidas netas de 120. Dos posiciones sin P&L no realizado actual tienen pérdidas adicionales previstas de 60 y 40. Una reserva separada de 20 todavía no está incluida. Quedan 300 − 120 − 60 − 40 − 20 = 60.
Una nueva operación que requiere 90 USDT de pérdida total prevista excede la capacidad en 30. Reducir cantidad debe respetar pasos de contrato y mantener la invalidación de la estrategia. Acercar arbitrariamente el stop solo para encajar cambia la operación. Si ninguna orden válida cabe, la regla la rechaza.
Contraejemplo: conserva la pérdida realizada de 120 y añade una pérdida no realizada de 30. El patrimonio actual es 9.850 y los riesgos adicionales de stop desde estos nuevos precios siguen siendo 60 y 40. Queda 300 − 120 − 30 − 60 − 40 − 20 = 30. Es equivalente a restar una sola vez la pérdida diaria valorada de 150. Mantener el presupuesto anterior de 60 exageraría la capacidad en 30.
| Partida | USDT |
|---|---|
| Presupuesto diario | 300 |
| Pérdida realizada | −120 |
| Riesgo abierto A | −60 |
| Riesgo abierto B | −40 |
| Reserva adicional | −20 |
| Capacidad restante | 60 |
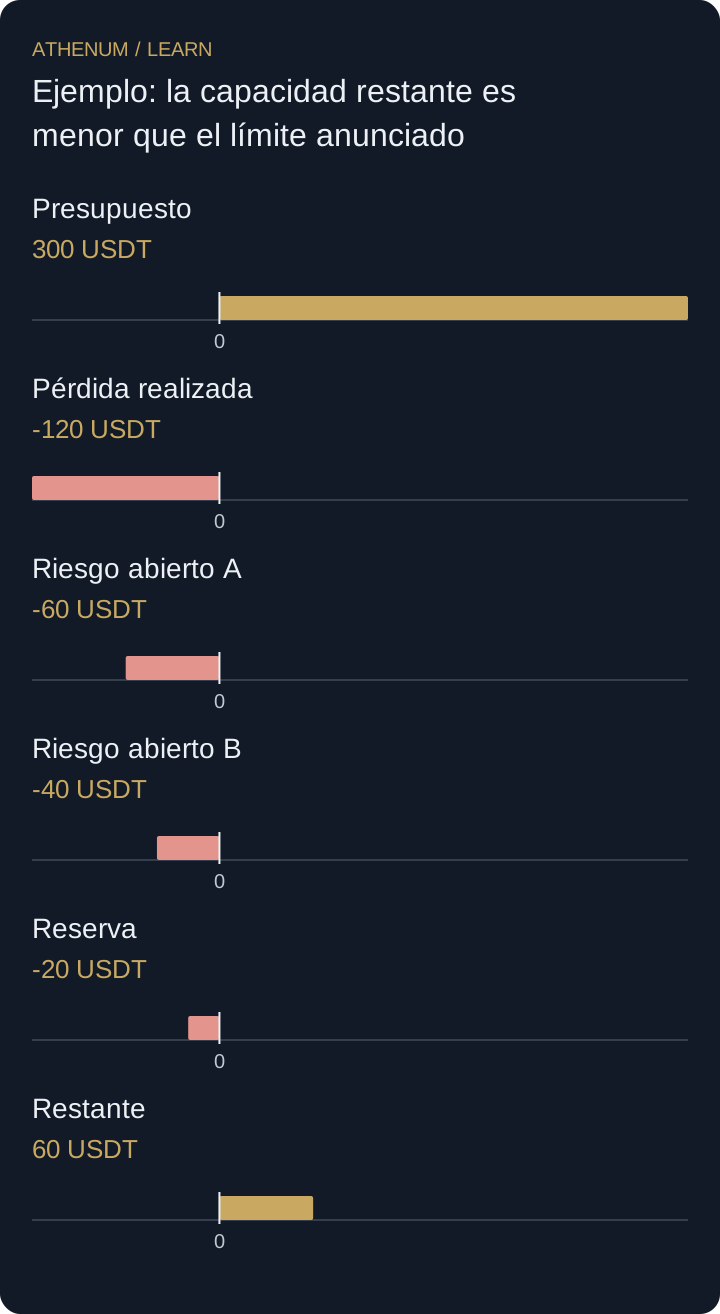 Ampliar el diagrama
- Presupuesto: 300 USDT
- Pérdida realizada: -120 USDT
- Riesgo abierto A: -60 USDT
- Riesgo abierto B: -40 USDT
- Reserva: -20 USDT
- Restante: 60 USDT
Error: reiniciar el límite diario con posiciones aún abiertas
Si quedan posiciones del día anterior, todavía necesitan espacio en la contabilidad de riesgo actual. Ignorarlas y asignar todo el presupuesto nuevo a otras entradas acumula exposición. Una salida a mercado disparada por el umbral también puede ejecutarse después de superarlo. Registra por separado el disparo y la pérdida final.
Antes de actuar
- Define día, zona horaria y tratamiento de ganancias.
- Reconcilia P&L realizado y no realizado sobre una misma base.
- Reserva pérdidas abiertas adicionales sin duplicar costes.
- Especifica acciones y comprueba cancelaciones o ejecuciones reales.
Comprueba lo aprendido
Supón que el P&L diario no realizado actual es cero. El presupuesto es 250 USDT, pérdidas realizadas 80, riesgo abierto adicional 95 y reserva separada 15. ¿Qué queda? ¿Qué sucede si un stop pierde 25 más de lo modelado?
Ver la respuesta explicada
Quedan 250 − 80 − 95 − 15 = 60 USDT. Si los 25 son adicionales y no los ha absorbido ya la reserva, quedan 35. Retira la posición cerrada del riesgo abierto y registra su pérdida realizada: no restes la pérdida completa dos veces.
Fuentes y lecturas adicionales
Profundiza con Athenum
Del blog de Athenum
The $19 Billion Lesson: A Complete Guide to Risk Management for Crypto Derivatives Trading
Lecciones relacionadas
- Recalcular entrada media y riesgo antes de ampliar una posición
Calcula el tamaño de la ampliación según el stop conjunto: 12 USDT permiten 1,8 unidades extra. Recalcula la media sin duplicar el riesgo.
- Cuándo usar stop-market y stop-limit
Un disparador no es una ejecución. Compara huecos de precio, ejecuciones parciales y reglas de protección antes de usar una salida stop.