Gestión de operaciones: conciliar salidas, exposición y tiempo · 4 / 5
Recalcular entrada media y riesgo antes de ampliar una posición
Una ampliación cambia cantidad, entrada media y pérdida al cierre previsto de una posición ya abierta. Su riesgo no puede calcularse como si desapareciera la posición anterior o recibiera un presupuesto nuevo e independiente.
Athenum9 minActualizado:
Mantener la posición existente dentro del límite
Para una posición larga lineal sin ajustes intermedios por liquidación periódica, la entrada media después de ampliar es (Q_old × E_old + Q_add × E_add) / (Q_old + Q_add). La media ponderada permite conciliar el valor de entrada. No incluye comisiones ni es el precio que automáticamente deja a cero toda la operación.
Define el perímetro del presupuesto. Esta lección limita la pérdida prevista de la posición completa desde sus entradas originales hasta una ejecución supuesta del stop común, incluidas comisiones de entrada pagadas y comisiones posteriores estimadas. No hay beneficios parciales ni financiación. Esto difiere de medir la caída desde la valoración actual o de gastar un presupuesto de reentrada realizado después de cerrar totalmente una posición anterior.
Resolver la ampliación y comprobar el estado de ejecución
Calcula la pérdida de la cantidad existente al mismo precio de salida supuesto para la ampliación propuesta. Réstala del presupuesto declarado; solo el remanente admite nuevas unidades. Incluye la nueva comisión de entrada y la comisión adicional de salida en el coste incremental por unidad. Redondea la ampliación hacia abajo al incremento permitido y comprueba por separado tamaño mínimo, importe mínimo y margen disponible.
La secuencia de órdenes importa: un stop que protege cuatro unidades puede no proteger una posición ampliada a 5,8. Solicitar un cambio de protección no demuestra que se haya aceptado ni que una salida se haya completado. Define cómo se protege la cantidad adicional durante la transición y concilia el estado de las órdenes antes de considerar establecida la posición final prevista. Un salto a través del stop puede superar el presupuesto aun con la cantidad final correcta.
Un presupuesto de 12 USDT permite añadir 1,8 unidades, no dos
Una posición lineal inventada mantiene cuatro unidades compradas a 100. La ampliación propuesta se ejecutaría a 103 y el stop común se supone ejecutado a 99 para toda la cantidad final. El presupuesto total de pérdida prevista es 12 USDT. Cada entrada y salida cuesta el 0,05 % de su importe en USDT, los incrementos de cantidad son de 0,1 y se excluyen financiación y otros costes. Se suponen disponibles esos precios para las cantidades hipotéticas completas.
Sin ampliar, la pérdida prevista es 4 × (100 − 99) + 4 × 100 × 0,0005 + 4 × 99 × 0,0005 = 4,398. Quedan 12 − 4,398 = 7,602 de capacidad. Cada unidad adicional consume (103 − 99) + (103 + 99) × 0,0005 = 4,101. El límite sin redondear es 7,602 / 4,101 = 1,8536942, de modo que se redondea hacia abajo a 1,8 unidades.
La posición resultante contiene 5,8 unidades con valor total de entrada 400 + 185,40 = 585,40 y entrada media 100,9310345. La pérdida bruta a 99 es 585,40 − 5,8 × 99 = 11,20. Las comisiones de entrada suman 0,29270 y la de salida 0,28710: la pérdida prevista es 11,77980. Coincide con 4,398 + 1,8 × 4,101.
Añadir 1,9 unidades produciría una pérdida prevista de 12,18990; añadir dos, de 12,60. Ninguna cabe. La posición existente tiene un beneficio bruto latente de 12 USDT a 103, pero no se ha cerrado. Añadir ese beneficio como presupuesto adicional mientras se valora esa misma posición en un stop perdedor mezclaría dos escenarios de precio diferentes.
| Componente | Cuatro existentes | Ampliación 1,8 | Conjunto |
|---|---|---|---|
| Valor de entrada USDT | 400,0000 | 185,4000 | 585,4000 |
| Pérdida bruta a 99 | 4,0000 | 7,2000 | 11,2000 |
| Comisión de entrada pagada | 0,2000 | 0,0927 | 0,2927 |
| Comisión de salida supuesta | 0,1980 | 0,0891 | 0,2871 |
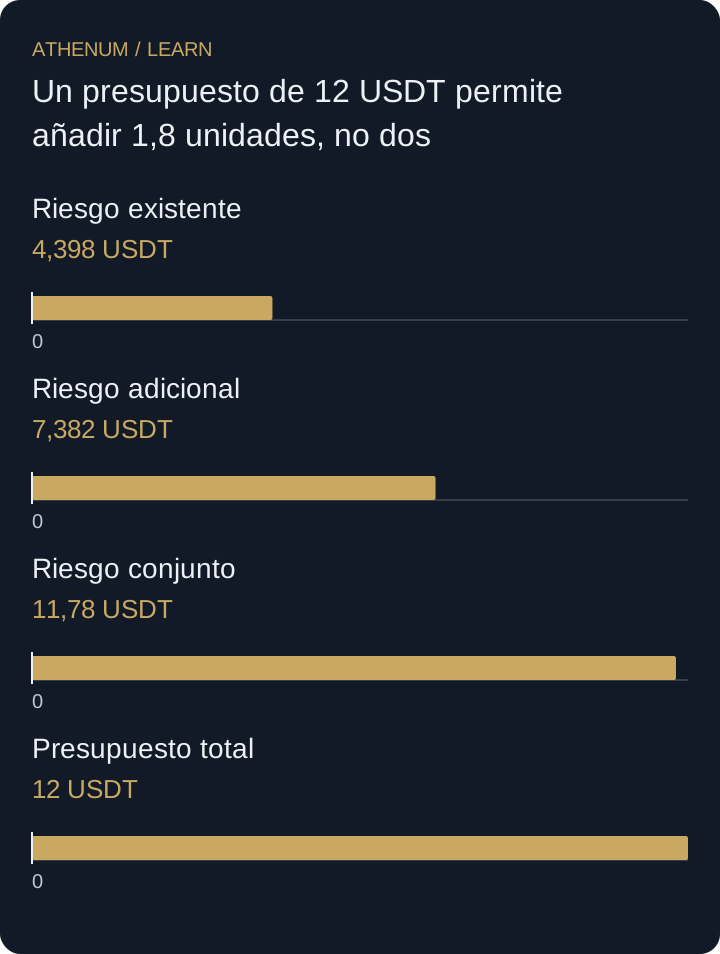
| Pérdida total prevista | 4,3980 | 7,3818 | 11,7798 |
 Ampliar el diagrama
- Riesgo existente: 4,398 USDT
- Riesgo adicional: 7,382 USDT
- Riesgo conjunto: 11,78 USDT
- Presupuesto total: 12 USDT
Una entrada media mejor no sustituye al cálculo del riesgo
Tanto si ampliar sube como si baja la entrada media, la exposición cambia. Aquí una salida completa inesperada a 98 en lugar de 99 perdería 17 USDT brutos más 0,57690 de comisiones: 17,57690 en total. El presupuesto de 12 USDT depende del escenario de ejecución previsto. Evalúa ejecuciones adversas y el periodo de transición de órdenes antes de describir la posición como asegurada dentro de una pérdida máxima.
Antes de actuar
- Define un presupuesto común y su punto de partida contable.
- Valora cantidades antiguas y nuevas a la misma salida supuesta.
- Incluye comisiones de entrada pagadas y costes incrementales de ambos lados.
- Redondea la ampliación hacia abajo y comprueba la entrada media conjunta.
- Concilia la protección de toda la posición final.
Comprueba lo aprendido
Mantén las cuatro unidades a 100, la ampliación propuesta a 103, el presupuesto de 12 USDT, comisiones del 0,05 % e incrementos de 0,1. Cambia la ejecución supuesta del stop común a 98. ¿Qué ampliación cabe?
Ver la respuesta explicada
La pérdida prevista existente pasa a 4 × 2 + 400 × 0,0005 + 392 × 0,0005 = 8,396. Quedan 3,604. Cada unidad añadida cuesta 5 + (103 + 98) × 0,0005 = 5,1005. Redondear 3,604 / 5,1005 hacia abajo al incremento de 0,1 permite 0,7 unidades. La pérdida conjunta es 8,396 + 0,7 × 5,1005 = 11,96635; 0,8 unidades exigirían 12,47640.