Evaluar patrones gráficos: de las tasas de éxito al registro completo · 3 / 5
Contabiliza el stop y la reentrada como un episodio completo
Un gráfico con una reentrada ganadora puede ocultar la primera operación cerrada por stop. Tu resultado real incluye esa pérdida, todas las comisiones y la exposición de cada intento adicional. Decide si el presupuesto de pérdida corresponde a una operación o a toda la idea de trading. Esta diferencia puede cambiar mucho el tamaño permitido del segundo intento.
Athenum7 minActualizado:
Vincula los intentos sin perder sus ejecuciones individuales
Asigna a cada intento un identificador de operación y conecta los de una misma oportunidad definida previamente mediante un identificador común de episodio. Así podrás revisar cantidades, ejecuciones y comisiones antes de sumar el conjunto. No agrupes intentos después de ver sus resultados para mejorar la estadística. Especifica antes cuándo termina un episodio y cuándo una señal posterior constituye una oportunidad nueva.
Una reentrada exige que vuelva a cumplirse una regla de entrada observable. Querer recuperar una pérdida no aporta información de mercado. Fija en el plan original el número máximo de nuevos intentos y el final del periodo de observación. Un gráfico con un ganador posterior no demuestra que ese resultado pudiera identificarse antes de reentrar.
El presupuesto restante limita la siguiente decisión
Con un presupuesto fijo de pérdida para todo el episodio, las pérdidas y los costes realizados reducen lo disponible para otro intento. Calcula la nueva cantidad con ese resto y el riesgo de los nuevos precios. No reutilices automáticamente el tamaño anterior. Los incrementos de cantidad o el nocional mínimo pueden impedir cualquier orden admisible dentro del presupuesto restante.
El presupuesto es un límite de planificación bajo unos supuestos de ejecución. Un salto de precio, la falta de liquidez o una salida sin ejecutar pueden causar una pérdida real mayor. Antes de enviar otra orden, comprueba que la posición previa se cerró efectivamente. Una orden cancelada o una confirmación ausente no prueban que la exposición sea cero.
Un ganador de 29,47 USDT deja solo 8,98 USDT en el episodio
En un instrumento lineal inventado, compras cinco unidades a 100 USDT y las vendes por stop a 96. Después compras cinco a 103 y vendes a 109. En este ejemplo aritmético se supone que todos los precios están disponibles para la cantidad completa. Cada ejecución cuesta el 0,05 % de su nocional en USDT; no se incluyen deslizamiento adicional ni financiación.
El primer intento pierde 20 USDT antes de comisiones. Compra y venta cuestan (500 + 480) × 0,0005 = 0,49 USDT: pérdida neta de 20,49. El segundo gana 30 antes de (515 + 545) × 0,0005 = 0,53 USDT de comisiones, y deja 29,47 netos. Juntos producen solo 8,98 USDT netos. Mostrar únicamente el último elimina la pérdida anterior y sus costes.
Compara ahora otra política fijada de antemano: pérdida máxima planificada de 25 USDT para todo el episodio. Tras el primer intento quedan 4,51 USDT. Comprar cinco unidades a 103 con un nuevo stop en 101 arriesgaría otros 10,51 USDT incluyendo las comisiones supuestas, demasiado para el resto disponible. Con un incremento de una unidad caben como máximo dos: 2 × [2 + (103 + 101) × 0,0005] = 4,204 USDT de pérdida adicional planificada. Si luego se venden esas dos unidades a 109, su beneficio neto es 12 − (206 + 218) × 0,0005 = 11,788 USDT. El episodio completo termina aun así en −8,702 USDT. Son dos políticas de tamaño diferentes; no deben presentarse como una misma regla.
| Intento | Resultado bruto | Comisiones de ambos lados | Resultado neto |
|---|---|---|---|
| Primera entrada y stop | −20,00 | 0,4900 | −20,4900 |
| Reentrada y venta | 30,00 | 0,5300 | 29,4700 |
| Episodio completo | 10,00 | 1,0200 | 8,9800 |
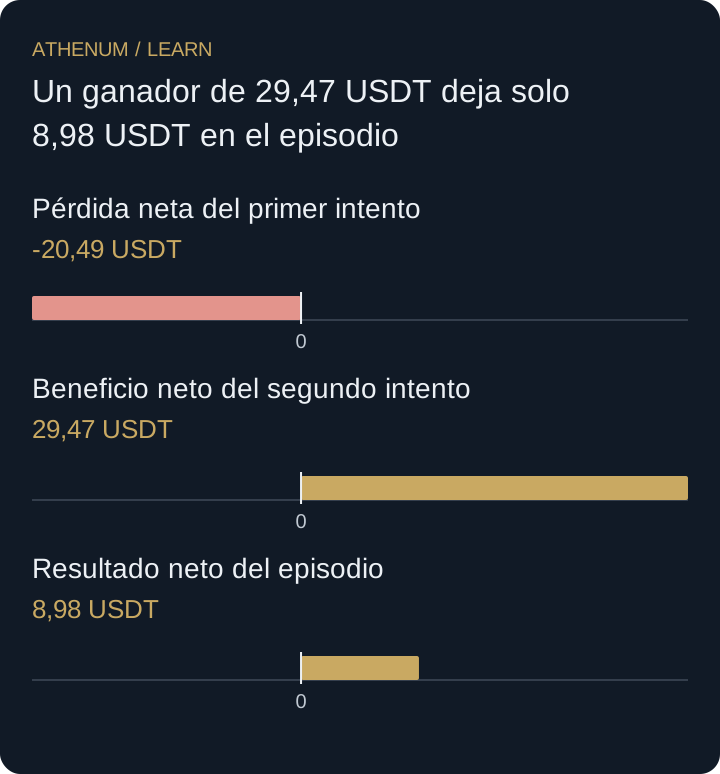 Ampliar el diagrama
- Pérdida neta del primer intento: -20,49 USDT
- Beneficio neto del segundo intento: 29,47 USDT
- Resultado neto del episodio: 8,98 USDT
Una recuperación posterior no justifica exceder el presupuesto
En la trayectoria inventada, la segunda posición más grande gana más. Eso no convierte en acertado superar un presupuesto de episodio establecido previamente. Si el segundo intento también hubiera cerrado por stop, los dos intentos de cinco unidades habrían perdido 31 USDT en total con las mismas comisiones, por encima del plan de 25. Evalúa el cumplimiento con la información disponible al decidir, por separado de que este desenlace concreto haya sido favorable.
Antes de actuar
- Define de antemano los límites del episodio y el número de intentos.
- Vincula todos los intentos con un identificador común.
- Comprueba cierres efectivos y todas las comisiones.
- Recalcula el presupuesto restante antes de reentrar.
- Evalúa el cumplimiento de la regla por separado del resultado posterior.
Comprueba lo aprendido
¿Qué segunda entrada cabe en los 4,51 USDT restantes: cinco o dos unidades a 103 con stop en 101 y las mismas comisiones?
Ver la respuesta explicada
Solo caben dos unidades: su pérdida adicional planificada es de 4,204 USDT. Cinco arriesgarían 10,51. Incluida la primera pérdida neta, un segundo stop dejaría pérdidas totales de 24,694 o 31 USDT, respectivamente. Sigue siendo un plan bajo los precios de ejecución supuestos, no una garantía de pérdida real máxima.