Margen y garantías en cripto: concilia la exposición · 3 / 5
Calcular la garantía reconocida, no solo el valor depositado
Enviar activos con valor de mercado de 85 no añade necesariamente 85 a la garantía reconocida. Importan el precio, la admisibilidad, los factores de reconocimiento y el momento de llegada.
Athenum7 minActualizado:
Objetivo de aportación y crédito por unidad tras el descuento
Continúa con patrimonio didáctico de 190 USD y requisito de 220. Establece un objetivo interno inventado: patrimonio de al menos 1,25 veces el requisito, es decir, 275. Falta un aumento reconocido de 85. El múltiplo 1,25 es una entrada del ejercicio, no una regla de la plataforma ni un colchón recomendado.
Supón que el activo X es admisible, vale 2 USD y se reconoce con un factor de 0,80, con un incremento permitido de depósito de 0,1 X. Cada unidad aporta entonces 1,60 USD reconocidos. En este primer cálculo, precio, factor y requisito permanecen constantes; se excluyen comisiones y retrasos de transferencia.
Redondea hacia arriba la cantidad a depositar según el incremento
La cantidad sin redondear es 85 / 1,60 = 53,125 X. Como deben reconocerse al menos 85 USD, redondea hacia arriba al siguiente múltiplo permitido de 0,1 X: 53,2 X. Redondear al incremento más cercano daría 53,1 y no cumpliría. Al programar el cálculo, utiliza aritmética decimal exacta o un número entero de incrementos.
Esto resuelve una operación aritmética condicionada, no la decisión de depositar más. La garantía adicional expone más capital a la cuenta. Una transferencia puede llegar tarde, generar costes, encontrarse con un factor distinto o dejar de ser admisible. Alcanzar un objetivo en una hoja de cálculo no elimina esos riesgos.
Ejemplo: 53,2 X aportan 85,12, mientras que 42,5 X solo aportan 68
Con 53,2 X, el valor nominal es 106,40 USD, pero el reconocido es 85,12. El patrimonio admisible llega a 275,12. Distinguir esos dos valores del depósito es el punto central del cálculo.
Enviar 42,5 X aporta un nominal de 85, pero solo 68 reconocidos. Enviar 53,1 aporta 84,96 y queda 0,04 por debajo. No redondees el patrimonio final mostrado a dólares enteros para decidir, a partir de esa cifra redondeada, si se cumplió el objetivo real.
| Depósito X | Valor nominal | Garantía reconocida | Patrimonio resultante |
|---|---|---|---|
| 42,5 | 85,00 | 68,00 | 258,00 |
| 53,1 | 106,20 | 84,96 | 274,96 |
| 53,2 | 106,40 | 85,12 | 275,12 |
 Ampliar el diagrama
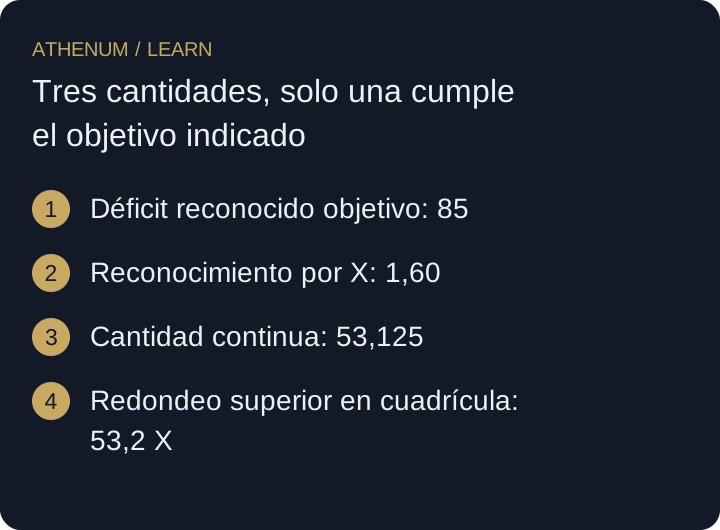
- Déficit reconocido objetivo: 85 USD
- Reconocimiento por X: 1,60 USD
- Cantidad continua: 53,125 X
- Redondeo hacia arriba: 53,2 X
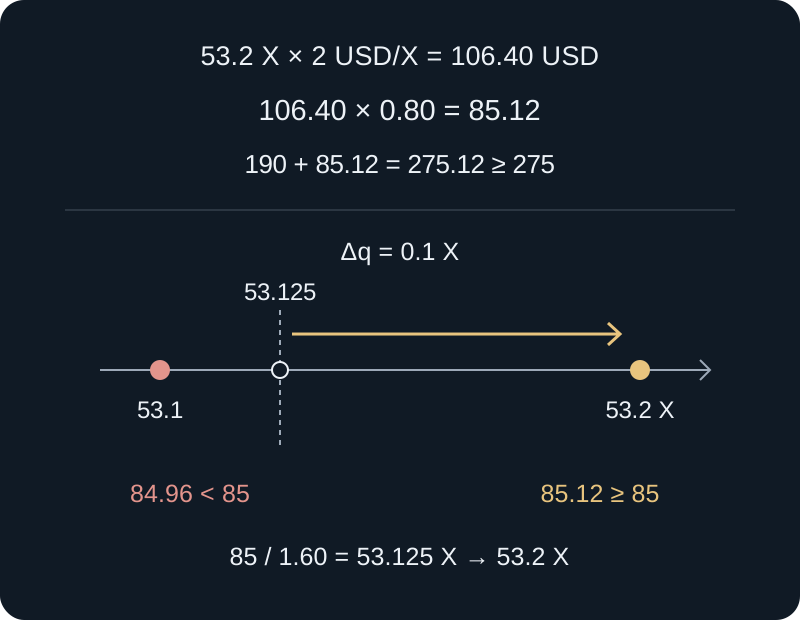
Activo, factor e incrementos hipotéticos; entradas constantes, importes en USD. El resultado depende de que todas las entradas sigan siendo aplicables hasta el abono.
Valor nominal: 106,40 USD. Garantía reconocida: 85,12 USD.
Error: creer que un depósito adicional evita con seguridad la liquidación
No conviertas el resultado en una cuenta atrás ni en instrucciones de rescate. Las reglas reales de margen pueden cambiar con las posiciones, precios, pasivos y órdenes pendientes mientras los fondos están en tránsito. Valor de mercado, garantía reconocida y saldo retirable son medidas distintas.
Antes de actuar
- Presenta el objetivo como una entrada hipotética.
- Separa el valor nominal del reconocido.
- Utiliza el activo realmente admisible y los supuestos de conversión.
- Redondea hacia arriba solo para este problema de cantidad mínima.
- Prueba cambios adversos de precio, factor y tiempo de abono antes de interpretar el resultado.
Comprueba lo aprendido
Antes del abono, X cae a 1,80 USD y su factor a 0,70. Todo lo demás permanece igual. ¿Cuánto se reconoce ahora por 53,2 X y qué cantidad aportaría matemáticamente 85 con estas nuevas entradas?
Ver la respuesta explicada
El reconocimiento por X pasa a 1,26. Los 53,2 X aportan 67,032 y dejan un patrimonio de 257,032. La cantidad continua revisada es 85 / 1,26 = 67,460317… X; redondear hacia arriba al incremento supuesto de 0,1 da 67,5 X. Es un recálculo condicionado, no una recomendación de volver a depositar ni una promesa de que la cuenta siga abierta.
Fuentes y lecturas adicionales
Profundiza con Athenum
Del blog de Athenum
Lecciones relacionadas
- Diferencias entre apalancamiento, margen y riesgo de liquidación
Apalancamiento y margen son riesgos distintos. Calcula el margen inicial para dos niveles y recuerda que el colchón no es el precio de liquidación.
- Funding menos costes de préstamo: incluir cambios de tasa y reembolso
Calcula el carry neto con el funding real y un préstamo variable. Incluye reinicios de tasas por hora, pagos parciales y costes al cerrar.