Investigar el funding: conciliar pagos, tasas y decisiones de cobertura · 4 / 5
Funding menos costes de préstamo: incluir cambios de tasa y reembolso
Cobrar funding no demuestra un carry positivo si otra pata se financia mediante un préstamo. El importe que devenga intereses puede cambiar tras un reembolso parcial, la tasa puede reajustarse y la deuda puede seguir existiendo después de ejecutarse el cierre de la operación. Construye el registro del préstamo de forma independiente y combina después sus intereses con el funding en la misma moneda e intervalo. El final de una posición y el final de un préstamo son eventos distintos.
Athenum9 minActualizado:
Sigue la deuda que devenga intereses en cada ajuste
Para cada periodo facturable, registra sus límites, el saldo que devenga intereses, la tasa aplicable, el cargo resultante y la prueba de reembolso. Bybit documenta tasas de préstamo variables que se actualizan cada hora. Su esquema de historial de préstamos incluye la tasa horaria, el importe que devenga intereses y los intereses cargados. Estos registros permiten una auditoría más precisa que multiplicar la primera tasa mostrada por todas las horas transcurridas.
Las reglas de facturación del producto siguen determinando el cálculo. Bybit distingue deudas spot y de derivados de plazo flexible: difieren en el tratamiento del interés inicial y recurrente, y los intereses impagados pueden convertirse a su vez en deuda. Un préstamo a plazo fijo tiene consecuencias económicas distintas si se reembolsa anticipadamente. Identifica el producto real antes de decidir si prorrateas un periodo parcial, capitalizas intereses, aplicas una exención o detienes el devengo. Una fórmula horaria genérica no sustituye estas reglas.
Combina flujos sin confundir financiación y beneficio
Para una moneda, un subtotal de carry neto definido de forma limitada es funding cobrado menos funding pagado menos intereses del préstamo. Devolver principal reduce tanto el efectivo como la deuda; no es un gasto de negociación igual al principal reembolsado. Las comisiones de negociación, pérdidas de ejecución, comisiones de conversión al reembolsar, pérdidas y ganancias por precio y otras partidas de financiación pertenecen al registro completo de la estrategia. Mantén separadas estas categorías para no presentar un subtotal de carry positivo como beneficio total.
Si debes intereses en un activo y recibes funding en una stablecoin, conserva ambos importes en sus monedas originales y declara la valoración de conversión. No restes directamente unidades de un token de USDT. Sigue la deuda hasta que su reembolso esté confirmado conforme a las condiciones del préstamo. Vender el activo financiado o enviar una solicitud de reembolso no demuestra, por sí solo, que dejarán de cargarse intereses.
Un préstamo variable de cuatro horas cuesta 2,10 USDT
Este préstamo hipotético y original tiene cuatro horas facturables completas, H1 a H4, con los saldos y tasas efectivas indicados abajo. Los intereses se pagan cada hora con efectivo separado, por lo que no se capitalizan. Entre H2 y H3 se confirma un reembolso de principal de 10.000 USDT. Las posiciones spot y perpetua asociadas cierran ambas después de H3, pero el principal restante no se reembolsa hasta después de H4. El ejemplo especifica sus periodos facturables; no modela la primera hora parcial de Bybit ni las restricciones de reembolso de una cuenta real.
Los intereses son 20.000 × 0,00002 + 20.000 × 0,00003 + 10.000 × 0,00005 + 10.000 × 0,00006 = 2,10 USDT. Los cobros de funding confirmados de 2,40 y 1,80 USDT durante H2 y H3 suman 4,20, y dan un carry neto de 4,20 − 2,10 = 2,10 USDT. No hay funding después de cerrar las posiciones, pero el préstamo pendiente sigue generando el cargo de intereses de H4. Mantener fija la tasa de H1 daría solo 1,20 USDT de intereses y exageraría el carry en 0,90.
| Periodo facturable | Principal que devenga intereses | Tasa horaria | Cargo de intereses | Estado de la deuda |
|---|---|---|---|---|
| H1 | 20.000 | 0,002 % | 0,40 | Principal inicial pendiente |
| H2 | 20.000 | 0,003 % | 0,60 | Reembolso parcial después de H2 |
| H3 | 10.000 | 0,005 % | 0,50 | Ambas patas cierran después de H3 |
| H4 | 10.000 | 0,006 % | 0,60 | Reembolso final después de H4 |
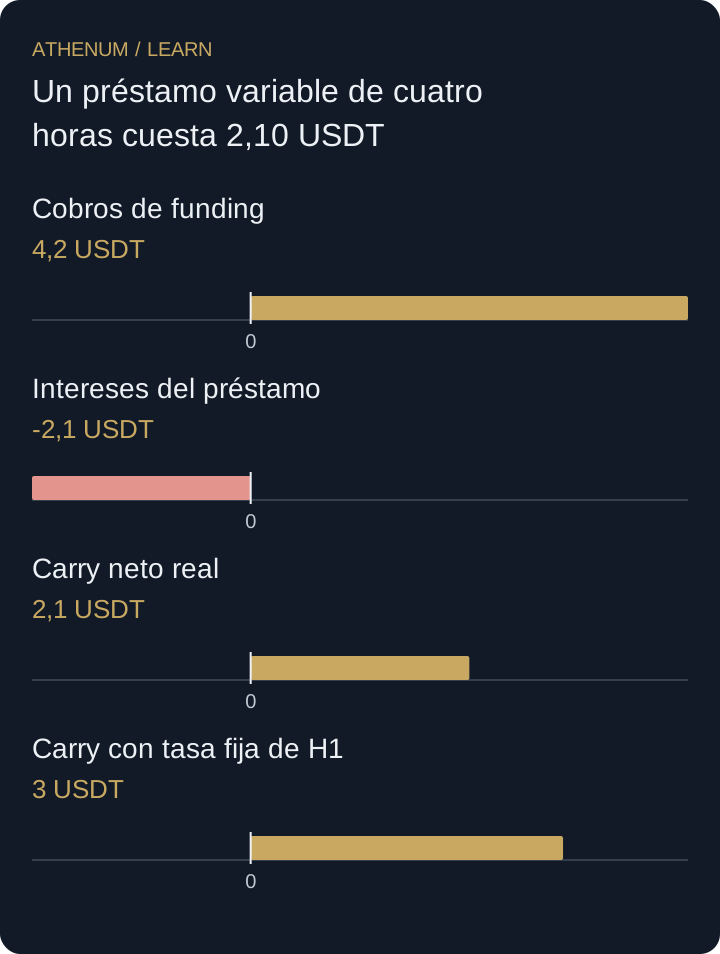 Ampliar el diagrama
- Cobros de funding: 4,2 USDT
- Intereses del préstamo: -2,1 USDT
- Carry neto real: 2,1 USDT
- Carry con tasa fija de H1: 3 USDT
Una cobertura cerrada puede dejar un préstamo abierto
Detener este registro después de H3 omitiría 0,60 USDT y mostraría un carry de 2,70 USDT. La omisión proviene de usar el cierre de la operación como final del préstamo. Confirma el reembolso y comprueba los registros de intereses posteriores. Tampoco traslades la suposición del ejemplo de no capitalizar intereses a una cuenta real en la que los intereses impagados aumenten el saldo que los devenga.
Antes de actuar
- Identifica el tipo de préstamo, la moneda y los límites reales de facturación.
- Usa el importe que devenga intereses y la tasa efectiva de cada periodo.
- Contabiliza los reembolsos parciales y los intereses capitalizados, si los hay.
- Extiende el registro hasta el reembolso final confirmado.
- Etiqueta funding menos intereses como carry neto y registra por separado las demás pérdidas y ganancias.
Comprueba lo aprendido
El reembolso parcial previsto falla, así que el principal del ejemplo sigue en 20.000 USDT durante H3 y H4. No cambian las cuatro tasas, los pagos separados de intereses ni el funding total de 4,20 USDT. ¿Cuáles son los intereses totales y el carry neto?
Ver la respuesta explicada
H1 y H2 siguen costando 0,40 y 0,60 USDT. H3 ahora cuesta 20.000 × 0,00005 = 1,00 y H4 cuesta 20.000 × 0,00006 = 1,20. Los intereses totales son 3,20 USDT, dejando 4,20 − 3,20 = 1,00 USDT de carry neto. Una instrucción de reembolso que no redujo la deuda no justifica usar el saldo inferior de 10.000. Devolver después los 20.000 de principal es un flujo de financiación, no otros 20.000 de gasto por intereses.