Fonlama oranı araştırması: ödemeler ve hedge kararları · 4 / 5
Fonlama eksi borç maliyeti: oran yenilemelerini ve geri ödemeyi hesaba katın
Bir başka işlem ayağı krediyle finanse ediliyorsa fonlama almak, net taşıma getirisinin pozitif olduğunu kanıtlamaz. Kısmi geri ödeme faiz işleyen tutarı değiştirebilir, oran yenilenebilir ve borç işlemin kapanışından sonra da sürebilir. Kredi kaydını bağımsız oluşturun; ardından faiz ile fonlamayı aynı para birimi ve dönem içinde birleştirin. Pozisyonun sona ermesiyle kredinin sona ermesi ayrı olaylardır.
Athenum9 dkGüncellendi:
Saatlik oran yenilemelerinde borç faizini hesaplayın
Her faiz hesaplama dönemi için sınırları, faiz işleyen bakiyeyi, geçerli oranı, oluşan faizi ve geri ödeme kanıtını kaydedin. Bybit, saatlik yenilenen değişken borçlanma oranlarını belgeliyor. Borç geçmişi şeması saatlik oranı, faiz işleyen tutarı ve tahakkuk eden faizi içerir. Bu kayıtlar, ilk görünen oranı geçen toplam saatle çarpmaktan daha hassas denetim sağlar.
Hesaplamayı yine ürünün faizlendirme kuralları belirler. Bybit esnek vadeli spot ve türev borçlarını ayırır; ilk ve sonraki dönemlerde faiz uygulaması farklıdır ve ödenmemiş faiz de borca dönüşebilir. Sabit vadeli kredide erken geri ödemenin ekonomisi farklıdır. Kısmi dönemi orantılama, faizi anaparaya ekleme, muafiyet uygulama veya tahakkuku durdurma kararı vermeden önce gerçek ürünü belirleyin. Genel saatlik formül bu kuralların yerine geçmez.
Net taşıma getirisi formülü: fonlama eksi kredi faizi
Tek para biriminde dar anlamlı net taşıma getirisi ara toplamı, alınan fonlama eksi ödenen fonlama eksi kredi faizidir. Anaparayı geri ödemek hem nakdi hem borcu azaltır; geri ödenen anapara kadar işlem gideri yaratmaz. İşlem komisyonları, gerçekleşme kayıpları, geri ödemedeki dönüşüm ücretleri, fiyat kâr/zararı ve diğer finansman kalemleri tam strateji kaydına aittir. Pozitif taşıma ara toplamının toplam kâr diye sunulmaması için bu kategorileri ayırın.
Faiz bir varlık cinsinden ödeniyor, fonlama stablecoin olarak alınıyorsa iki özgün para birimi tutarını ve açıkça belirtilmiş dönüşüm değerlemesini koruyun. Token adetlerini doğrudan USDT'den çıkarmayın. İlgili kredi şartlarına göre geri ödeme doğrulanana kadar borcu izleyin. Finanse edilen varlığı satmak veya geri ödeme talebi göndermek, tek başına artık faiz alınmayacağını kanıtlamaz.
Örnek: 4,20 USDT fonlamaya karşı 2,10 USDT faiz
Bu özgün varsayımsal kredide aşağıdaki bakiyeler ve geçerli oranlarla H1–H4 arasında dört tam faiz dönemi vardır. Faiz her saat ayrı nakitten ödenir, dolayısıyla anaparaya eklenmez. H2 ile H3 arasında 10.000 USDT anapara geri ödemesi doğrulanır. İlgili spot ve sürekli vadeli pozisyonlar H3 sonrasında kapanır; kalan anapara ancak H4 sonrasında geri ödenir. Örnek kendi faiz dönemlerini tanımlar; Bybit'in ilk kısmi saatini veya gerçek hesabın geri ödeme kısıtlarını modellemez.
Faiz 20.000 × 0,00002 + 20.000 × 0,00003 + 10.000 × 0,00005 + 10.000 × 0,00006 = 2,10 USDT'dir. H2 ve H3 sırasında doğrulanmış 2,40 ve 1,80 USDT fonlama tahsilatları toplam 4,20 eder; net taşıma getirisi 4,20 − 2,10 = 2,10 USDT'dir. Pozisyonlar kapandıktan sonra fonlama yoktur, ancak açık kredi H4 faizini doğurmaya devam eder. Oranı H1'de sabitlemek yalnızca 1,20 USDT faiz üretir ve taşımayı 0,90 USDT fazla gösterir.
| Faiz dönemi | Faiz işleyen anapara | Saatlik oran | Faiz tutarı | Borcun durumu |
|---|---|---|---|---|
| H1 | 20.000 | %0,002 | 0,40 | Başlangıç anaparası açık |
| H2 | 20.000 | %0,003 | 0,60 | H2 sonrasında kısmi geri ödeme |
| H3 | 10.000 | %0,005 | 0,50 | H3 sonrasında iki işlem ayağı kapanır |
| H4 | 10.000 | %0,006 | 0,60 | H4 sonrasında son geri ödeme |
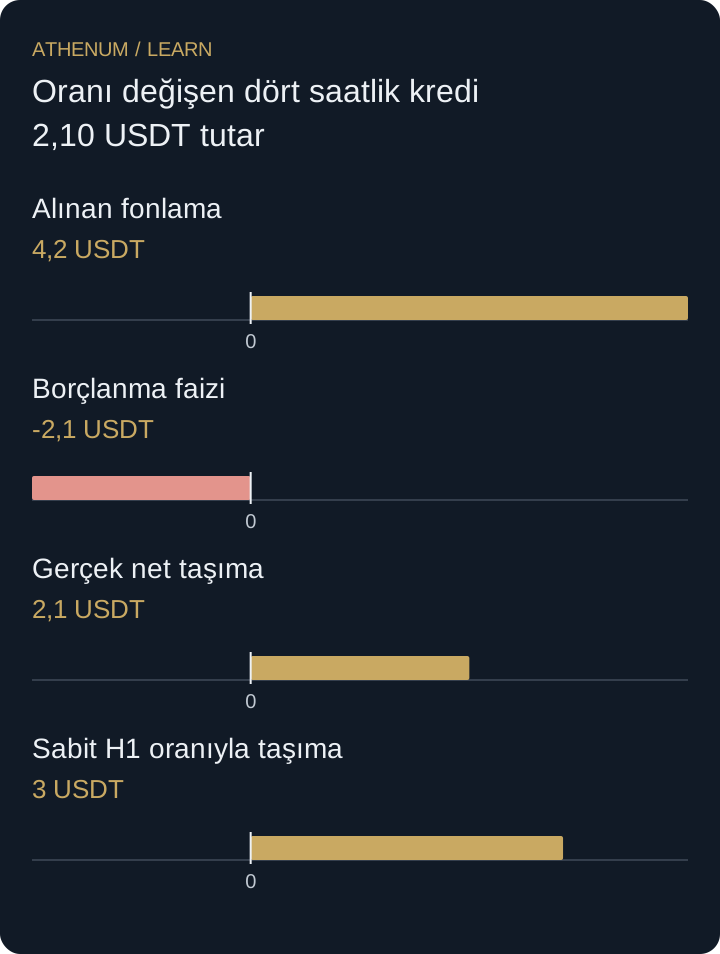 Diyagramı büyüt
- Alınan fonlama: 4,2 USDT
- Borçlanma faizi: -2,1 USDT
- Gerçek net taşıma getirisi: 2,1 USDT
- Sabit H1 oranıyla taşıma: 3 USDT
Hata: hedge kapanınca faiz kaydını da kapatmak
Kaydı H3 sonrasında bitirmek 0,60 USDT'yi atlar ve 2,70 USDT taşıma gösterir. Hata, işlem çıkışını kredinin bitişi saymaktan kaynaklanır. Geri ödemeyi doğrulayın ve sonraki faiz kayıtlarını kontrol edin. Ödenmeyen faizin faiz işleyen bakiyeyi artırdığı gerçek bir hesapta, örneğin faizin anaparaya eklenmediği varsayımını da kullanmayın.
Karar vermeden önce
- Kredi türünü, para birimini ve gerçek faiz dönemi sınırlarını belirleyin.
- Her dönemin faiz işleyen tutarını ve geçerli oranını kullanın.
- Kısmi geri ödemeleri ve anaparaya eklenen faizi hesaba katın.
- Kaydı doğrulanmış nihai geri ödemeye kadar sürdürün.
- Fonlama eksi faizi net taşıma getirisi diye etiketleyin; diğer kâr/zararı ayrı kaydedin.
Anladıklarınızı kontrol edin
Planlanan kısmi geri ödeme başarısız oluyor; örneğin anaparası H3 ve H4'te 20.000 USDT kalıyor. Dört oran, faizin ayrı ödenmesi ve toplam 4,20 USDT fonlama değişmiyor. Toplam faiz ve net taşıma getirisi nedir?
Açıklamalı yanıtı gösterin
H1 ve H2 yine 0,40 ve 0,60 USDT tutar. H3 artık 20.000 × 0,00005 = 1,00; H4 20.000 × 0,00006 = 1,20 tutar. Toplam faiz 3,20 USDT, net taşıma getirisi 4,20 − 3,20 = 1,00 USDT'dir. Borcu azaltmayan bir geri ödeme talimatı, daha düşük 10.000 bakiyeyi kullanmayı haklı çıkarmaz. 20.000 anaparanın daha sonra geri ödenmesi, ilave 20.000 faiz gideri değil finansman nakit akışıdır.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Kriptoda Cash and Carry Ticareti: Spot ve Vadeli ile Bazı Yakalamak
İlgili dersler
- Borçları iskonto etmeden teminat dilimlerini değerlemek
Kademeli dilimlerde kabul edilen teminatı hesaplayıp borçları çıkarın. Piyasa değerini teminat kredisinden ve uygun olmayan bakiyelerden ayırın.
- Fonlama tahakkuku işlemini bütün maliyetlerden sonra sınama
Fonlamadan hemen önce açıp sonra kapatmak kolay görünür. Oysa 30 USDT tahsilat, fiyat henüz hareket etmeden 100 USDT'lik komisyon ve kaymayı karşılayamaz.