Fonlama araştırması: ödemeleri, oranları ve hedge kararlarını uzlaştırın · 5 / 5
Fonlama negatife döndüğünde hedge'i tutmakla kapatmayı karşılaştırın
Daha önce fonlama alan uzun spot–kısa sürekli vadeli hedge, oran negatife döndüğünde ödeme yapmak zorunda kalabilir. Önceki tahsilatlar hedge'i tutma kararını belirlemez. Uygulanabilir seçeneklerin ek nakit akışlarını ve fiyat değişimlerini aynı karar anından karşılaştırın. Sonraki negatif ödeme beklemeyi daha az çekici yapabilir; fark ayrıca baz hareketine, borçlanmaya ve iki ayağı kapatma maliyetine bağlıdır.
Athenum10 dkGüncellendi:
Karşılaştırmayı karar anından yeniden başlatın
Karardan önce gerçekleşmiş fonlama ve ücretleri ortak geçmiş kabul edin. Tam işlem kaydında yer alırlar; fakat bir gelecek seçeneğine ekleyip diğerine eklememek karşılaştırmayı bozar. İki seçeneği aynı başlangıç değerlemesinde tanımlayın ve serveti ortak ufukta karşılaştırın. Hemen çıkıştan sonra elde edilen paranın ne olduğunu belirtin; ufuk uzunsa nakit faizi veya alternatif pozisyon önem taşıyabilir.
Aynı kotasyon para biriminde eşleşmiş bir birim uzun spot ve kısa doğrusal sürekli vadeli için baz b = sürekli vadeli fiyatı − spot fiyatıdır. Karar anından sonraki çıkışa kadar birleşik fiyat kâr/zararı, mevcut baz eksi çıkış bazıdır. Gelecekteki işaretli fonlamayı ekleyin, ek borçlanma ve çıkış maliyetini çıkarın. Sonucu, hemen kapatmanın maliyetleri ve kalan yükümlülükleriyle karşılaştırın. Büyük pozisyonlarda miktara göre ayarlanmış nakit akışları; ters veya eşleşmemiş hedge'lerde farklı getiri hesabı kullanın.
Gerçekleşebilir seçenekleri ve koşullu senaryoları karşılaştırın
Hemen kapatma seçeneği ancak ilgili pozisyon gelecekteki ödeme olayından önce gerçekten uygunluk dışına çıkarsa o ödemeden kaçınır. Bybit, ödeme sınırına çok yakın işlemlerde dahil olmanın veya olmamanın garanti edilmediğini belirtir. Çıkış engellenirse veya bir ayak açık kalırsa ideal anlık kapanışın yerine en erken uygulanabilir gerçekleşmeyi ve kalan pozisyonu koyun. Her iki seçenekte de kalan kredinin nasıl geri ödeneceği tanımlanmalıdır.
Bekleme seçeneği bilinmeyenler içerir: nihai oran, ödeme nominal değeri, gelecekteki baz, borçlanma ücretleri ve çıkış gerçekleşmesi. Olasılık atamadan önce senaryoları ve başa baş koşulunu hesaplayın. Hemen çıkışı geçen bir senaryo, varsayılan baz hareketinin gerçekleşeceğini kanıtlamaz. Teminat ve likidite kısıtları da sayısal olarak cazip bir seçeneği planlanan çıkıştan önce uygulanamaz hale getirebilir.
Beklemek, ek maliyetleri karşılayacak kadar baz daralması gerektirir
12:00 UTC'de kurgusal, eşleşmiş bir birim hedge'de spot 50.000 USDT, doğrusal sürekli vadeli 50.120 değerindedir; mevcut baz 120'dir. İki ayak kapanabilir ve kredi sonraki fonlama anından çok önce, bu referans değerlemelere göre toplam 20 USDT çıkış maliyetiyle geri ödenebilir. Hemen çıkış serveti −20 değiştirir; gelir ortak 16:10 ufkuna kadar faizsiz USDT olarak tutulur. Önceki 80 USDT fonlama tahsilatı zaten iki seçeneğin de ortak geçmişidir.
Diğer seçenek iki ayağı 16:00 boyunca tutar ve 16:10'da kapatır. Verilen senaryolarda, uygun kısa pozisyonun 50.000 USDT nominal değeri üzerinde gerçekleşen oranı −%0,040 kabul edin: 20 USDT ödeme doğar. Ek borçlanma 3, sonraki toplam çıkış maliyeti 25'tir. Bunlar senaryo girdileridir; tahmin veya güncel ücret teklifi değildir. Çıkış bazı 70'e daralırsa ek sonuç (120 − 70) − 20 − 3 − 25 = +2 USDT olur; hemen kapatmaktan 22 daha iyidir. Baz 180'e genişlerse sonuç −108, yani 88 daha kötüdür.
Tutmakla hemen kapatmak 120 − çıkış bazı − 20 − 3 − 25 = −20 olduğunda eşittir; çıkış bazı 92 USDT bulunur. Bu varsayımlarla bekleme seçeneği, yalnızca eşitliği yakalamak için 28 USDT baz daralmasına ihtiyaç duyar. Daha fazla daralma lehine, daha az daralma aleyhinedir. Önceki 80 USDT tahsilat eşikte yer almaz; çünkü iki seçenekte de önceden kazanılmıştır.
| Seçenek | Gelecek fiyat kâr/zararı | Gelecek fonlama | Borçlanma maliyeti | Çıkış maliyeti | Ek sonuç |
|---|---|---|---|---|---|
| Hemen kapat | 0 | 0 | 0 | 20 | −20 |
| Bekle; çıkış bazı 70 | +50 | −20 | 3 | 25 | +2 |
| Bekle; çıkış bazı 180 | −60 | −20 | 3 | 25 | −108 |
| Bekle; 92 bazda eşitlik | +28 | −20 | 3 | 25 | −20 |
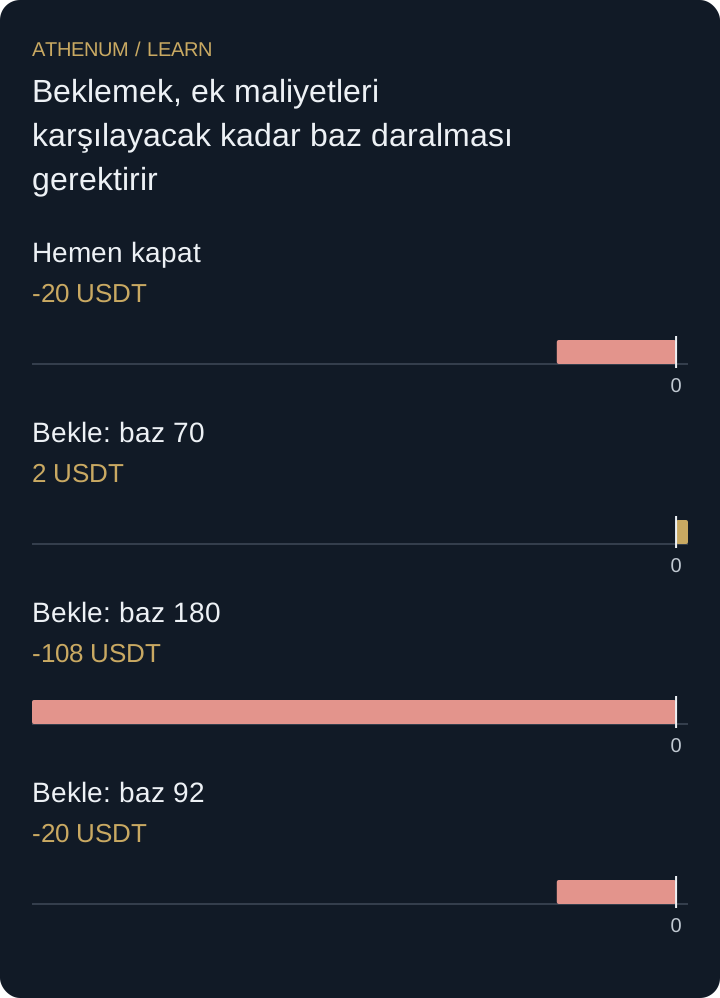 Diyagramı büyüt
- Hemen kapat: -20 USDT
- Bekle: baz 70: 2 USDT
- Bekle: baz 180: -108 USDT
- Bekle: baz 92: -20 USDT
Önceden kazanılan fonlama fırsat maliyetini ortadan kaldırmaz
Sonraki 20 USDT ödemenin önceki 80 tarafından karşılandığını söylemek seçenekleri karşılaştırmaz. Hemen kapatmak da eski tahsilatı korur. Benzer şekilde, gerçekleşmeyen çıkış emrine fonlamadan kaçınmış gibi davranılamaz. Ortak geçmişi, uygulanabilir gerçekleşme zamanlarını ve kalan yükümlülükleri açık tutun; oran, borç maliyeti veya çıkış likiditesi değişirse yeniden hesaplayın.
Karar vermeden önce
- Ortak karar değerlemesi ve karşılaştırma ufku belirleyin.
- Önceden gerçekleşmiş nakit akışlarını seçenekler arasındaki farktan çıkarın.
- Her çıkış ve geri ödeme sırasının uygulanabilirliğini doğrulayın.
- Gelecek baz kâr/zararını, işaretli fonlamayı, borçlanmayı ve tüm çıkış maliyetlerini dahil edin.
- Başa baş bazı çözün; uydurma olasılıklar eklemeden olumsuz senaryoları sınayın.
Anladıklarını kontrol et
Örnekte yalnızca bekleme seçeneğinin gerçekleşen fonlama ödemesi 20 yerine 40 USDT olsun. Hangi çıkış bazı hemen kapatmayla eşitlik sağlar? Çıkış bazı yine 70'e ulaşırsa beklemek ne kadar daha iyi veya kötüdür?
Açıklamalı yanıtı göster
Bekleme sonucu 120 − çıkış bazı − 40 − 3 − 25 = 52 − çıkış bazı olur. Bunu hemen kapatmanın −20 sonucuna eşitleyince 72 USDT çıkış bazı bulunur. Baz 70'e ulaşırsa beklemek −18 üretir; bu, −20'den 2 USDT daha iyidir. Beklemek, iki negatif ek sonuçtan daha iyisi olabilir. Bu karşılaştırma işlemin toplamda kârlı olduğunu veya senaryonun gerçekleşeceğini göstermez.