Fonlama oranı araştırması: ödemeler ve hedge kararları · 1 / 5
Fonlama tahmini ve ödeme: oran ile pozisyon büyüklüğü farkını açıklayın
30 USDT'lik fonlama tahmininin ardından 12 USDT ödeme görülmesi, hangi girdinin değiştiğini söylemez. Oran düşmüş, ödemeye esas pozisyon küçülmüş veya ödeme anındaki değerleme farklılaşmış olabilir. Önce iki sabit kayıt oluşturun: tahmin yapılırken bilinenler ve fiilen gerçekleşen ödeme. Ardından aradaki farkı, toplamı gözlenen ödemeye ulaşan bir ayrıştırmayla açıklayın.
Athenum9 dkGüncellendi:
Fonlama tahmini ve gerçekleşen ödeme: işaret, nominal değer ve oran
Canlı oran ödeme anına kadar değişebilir. Bybit'in fonlama geçmişi uç noktası, tarihli gerçekleşmiş oranları sunar; önceki bütün tahminleri yeniden oluşturmaz. Tahminin gözlem zamanını, hedef ödeme zamanını, sembolünü, pozisyon yönünü ve varsayılan nominal değerini saklayın. Son ödemeyi daha sonra ekranda görünen herhangi bir sonraki oran tahminiyle değil, aynı ödeme olayıyla eşleştirin.
Bu dersteki doğrusal sözleşmede N0 tahmini nominal değer, N1 ödemeye esas nominal değer olsun. r0 ve r1, ondalık biçimde yazılan ilgili piyasa oranlarıdır. Pozitif oranda uzunların kısalara fonlama ödediği kurala göre s, kısa pozisyon için +1, uzun için −1 olsun. Tahmin s × N0 × r0; gerçekleşen fonlama s × N1 × r1 olur. Ödeme nominal değeri hem uygun miktarı hem de geçerli değerleme fiyatını içerir. Ters sözleşmede farklı pozisyon değeri formülü gerekir.
Oran etkisi, pozisyon büyüklüğü etkisi ve hesap fonlama kaydı
Önce eski nominal değeri sabit tutup oranı değiştirin: oran etkisi = s × N0 × (r1 − r0). Sonra gerçekleşen oranı kullanarak nominal değeri değiştirin: pozisyon büyüklüğü etkisi = s × (N1 − N0) × r1. Bu iki etkinin toplamı, gerçekleşen fonlama eksi tahmini fonlamaya tam eşittir. Bu sıra, iki değişkenin etkileşimini pozisyon büyüklüğü etkisine yükler. Ters sıra da geçerli bir dağılım verir; dolayısıyla yöntemi tek mümkün nedensel açıklama gibi sunmayın, hangi sırayı kullandığınızı belirtin.
Bulduğunuz fonlama tutarını yalnızca toplam cüzdan değişimiyle değil, hesap kaydıyla karşılaştırın. Bybit işlem günlüğünde pozitif funding alınan fonlamadır; cashFlow, funding ve işlem komisyonu ayrı tutulur: change = cashFlow + funding − fee. Başka kayıt türleri farklı işaretler kullanabilir. Bir ücreti alınan veya ödenen paraya dönüştürmeden önce kaynak alanın tanımını saklayın. Gecikmiş ya da eşleşmeyen kayıt, otomatik olarak sıfır ödeme değil, henüz çözülememiş bir uzlaştırmadır.
İşlem kaydındaki feeRate alanının işaretini ayrıca kontrol edin. Bybit, type = SETTLEMENT için feeRate değerini Buy tarafında piyasa oranı, Sell tarafında bunun negatifi olarak tanımlar. Bu nedenle alan her zaman yukarıdaki formülün r değeri değildir. Varsayımsal short örneğinde +%0,030 piyasa oranı, feeRate = −0,00030 demektir: N = 100.000 için funding = −N × feeRate = +30 USDT olur. Yöne göre zaten düzeltilmiş bu alana s çarpanını tekrar uygulamak, tahsilatı yanlışlıkla ödeme olarak gösterir. type = TRADE için feeRate işlem komisyonu oranıdır.
Örnek: 30 USDT tahmin, 12 USDT alınan fonlama
Bu özgün, kurgusal kayıt tek bir kısa doğrusal pozisyonu ve tek bir fonlama olayını ele alır. Saklanan tahminde nominal değer 100.000 USDT, oran +%0,030 ve beklenen tahsilat 30 USDT'dir. Ödeme öncesinde pozisyon azaltılır; doğrulanan nominal değer 80.000 USDT ve gerçekleşen piyasa oranı +%0,015 olur. Böylece alınan fonlama 12 USDT'dir. Rakamlar öğretim amaçlıdır, indirilmiş hesap kayıtları değildir.
Oran etkisi 100.000 × (0,00015 − 0,00030) = −15 USDT'dir. Pozisyon büyüklüğü etkisi (80.000 − 100.000) × 0,00015 = −3 USDT'dir. Dolayısıyla 30 − 15 − 3 = 12. Tablonun orta satırı ilave ödeme değil, muhasebesel bir karşılaştırma varsayımıdır. Uzlaştırılan hesap aralığında cashFlow toplamı +25 USDT, funding +12 ve işlem komisyonları +2 olsun. Nakit değişimi +35 USDT'dir, ancak bunun yalnızca 12'si fonlamadır. Diğer pozisyonlar ve maliyetler olmadan iki sayı da stratejinin toplam getirisini göstermez.
| Aşama | Nominal değer (USDT) | Piyasa oranı | Fonlama (USDT) |
|---|---|---|---|
| Saklanan tahmin | 100.000 | +%0,030 | +30 |
| Gerçekleşen oran, eski nominal değer | 100.000 | +%0,015 | +15 |
| Ödemeye esas pozisyon | 80.000 | +%0,015 | +12 |
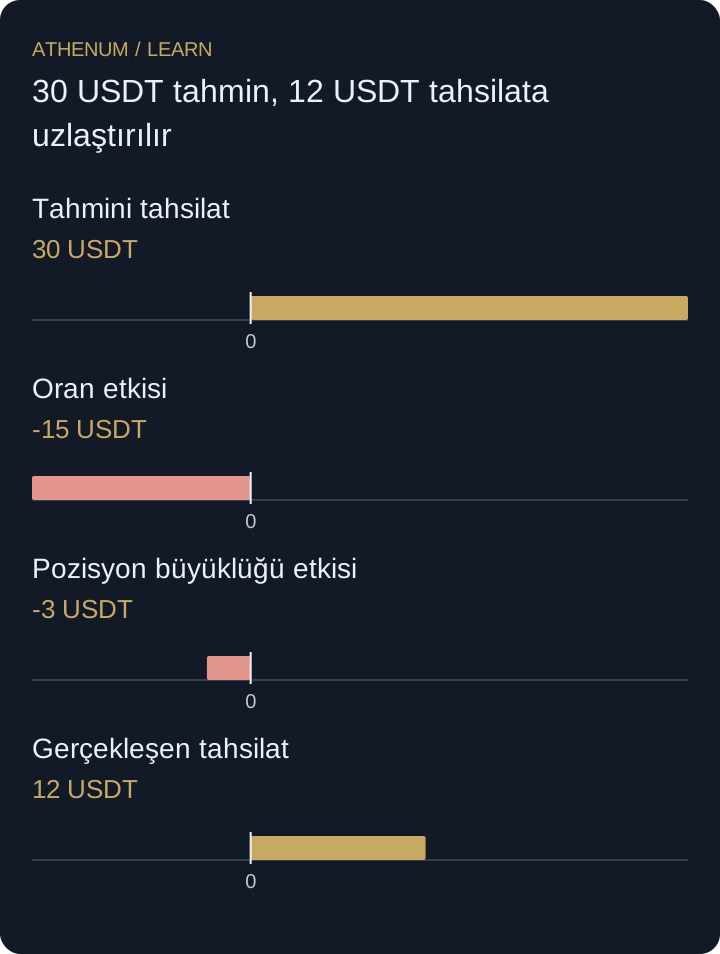 Diyagramı büyüt
- Tahmini tahsilat: 30 USDT
- Oran etkisi: -15 USDT
- Pozisyon büyüklüğü etkisi: -3 USDT
- Gerçekleşen tahsilat: 12 USDT
Hata: tahmini oranın üzerine gerçekleşen oranı yazmak
Saklanan oranın yerine gerçekleşen oranı yazmak, oran hatasını kâğıt üzerinde ortadan kaldırır. Ayrıca önceki kararı, gerçekte olduğundan daha fazla bilgiye dayanıyormuş gibi gösterir. İki kaydı da koruyun; yuvarlama, uygunluk, değerleme ve işaret kuralları kontrol edildikten sonra kalan farkı araştırın. Pozisyon ödeme öncesinde yön değiştirirse kayıtları ayırın; sabit yön varsayan bu ayrıştırmayı uzundan kısaya dönüşe uygulamayın.
Karar vermeden önce
- Tahmin ile ödemeyi aynı sözleşme ve ödeme zamanında eşleştirin.
- İlk tahmin oranını ve varsayılan nominal değeri saklayın.
- Ödemeye esas miktarı ve sözleşmenin değerleme kuralını kullanın.
- Önce oranı değiştiren yöntemi belirtin ve etkilerin toplamını doğrulayın.
- Fonlama alanını toplam hesap nakit değişiminden ayrı uzlaştırın.
Anladıklarınızı kontrol edin
Bir uzun pozisyon 50.000 USDT ve +%0,020 üzerinden fonlama tahmin ediyor. Ödeme anında nominal değer 60.000 USDT, oran −%0,010 oluyor. Önce oranı değiştiren ayrıştırmayla tahmini fonlamayı, iki etkiyi ve gerçekleşen fonlamayı bulun. Aynı hesap aralığında cashFlow −4 USDT ve komisyon +1 USDT ise nakit değişimi nedir?
Açıklamalı yanıtı gösterin
Uzun pozisyonda s = −1'dir. Tahmin −50.000 × 0,00020 = −10 USDT'dir. Oran etkisi −50.000 × (−0,00010 − 0,00020) = +15'tir. Pozisyon büyüklüğü etkisi −(60.000 − 50.000) × (−0,00010) = +1'dir. Gerçekleşen tahsilat −10 + 15 + 1 = +6 USDT olur; bu, −60.000 × (−0,00010) ile de bulunur. Hesap nakdi −4 + 6 − 1 = +1 USDT değişir. Nakit bakiyesinin bir USDT artması, fonlamanın bir USDT olduğu anlamına gelmez.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
İlgili dersler
- Gerçek tutma süresi boyunca fonlama ödemelerini hesaplama
Pozisyon nominal değeri ve oranlardan uzlaşma bazlı fonlama defteri oluşturun. Fonlamayı teminat, komisyonlar ve fiyat kâr-zararından (PnL) ayrı tutun.
- Stopu gerçekten tetikleyen fiyat kaynağını karşılaştırma
Son işlem fiyatı, işaret fiyatı ve endeks fiyatı aynı anda farklı olabilir. Üç tetikleyiciyi kıyaslayın, stop aktivasyonunu gerçekleşmeden ayırın.