Investigar el funding: conciliar pagos, tasas y decisiones de cobertura · 1 / 5
Previsión de funding frente al pago: explicar la diferencia de tasa y exposición
Una estimación de funding de 30 USDT seguida de un pago de 12 USDT no revela qué dato cambió. La tasa puede haber bajado, la posición elegible puede haberse reducido o su valoración en la liquidación puede ser distinta. Empieza con dos registros conservados sin modificaciones: lo que se sabía al estimar y lo que se liquidó realmente. Después explica la diferencia mediante una conciliación que reproduzca el pago observado.
Athenum9 minActualizado:
Separa la previsión, la liquidación y el movimiento de cuenta
Una tasa publicada en tiempo real puede cambiar antes de liquidarse. El endpoint de historial de funding de Bybit proporciona tasas liquidadas con fecha; no reconstruye todas las previsiones anteriores. Conserva la hora de observación de la previsión, la hora de liquidación prevista, el símbolo, el lado de la posición y el nocional supuesto. Vincula el pago final a esa misma liquidación, en lugar de compararlo con la estimación de la siguiente tasa que aparezca más tarde.
Para el contrato lineal de esta lección, N0 es el nocional previsto y N1 el nocional elegible en la liquidación. r0 y r1 son las correspondientes tasas de mercado expresadas como decimales. Define s como +1 para un corto y −1 para un largo, con la convención de que una tasa positiva transfiere funding de los largos a los cortos. La previsión es s × N0 × r0; el funding liquidado es s × N1 × r1. El nocional de liquidación incorpora tanto la cantidad elegible como el precio de valoración aplicable. Un contrato inverso necesita su propia fórmula de valor de posición.
Construye la conciliación con un orden explícito
Primero cambia la tasa manteniendo fijo el nocional anterior: efecto de tasa = s × N0 × (r1 − r0). Después cambia el nocional con la tasa liquidada: efecto de exposición = s × (N1 − N0) × r1. La suma de ambos efectos equivale exactamente al funding liquidado menos el previsto. Este orden asigna la interacción al efecto de exposición. Invertir el orden produce otra asignación válida, así que declara la convención en vez de presentarla como una explicación causal única.
Contrasta el funding calculado con el movimiento de cuenta, no solo con la variación total del monedero. El registro de transacciones de Bybit trata el funding positivo como un cobro y registra por separado cashFlow, funding y la comisión de negociación: change = cashFlow + funding − fee. Otros tipos de registro pueden usar signos diferentes. Conserva la definición del campo de origen antes de interpretar un cargo como dinero cobrado o pagado. Un registro retrasado o que no coincide deja la conciliación pendiente; no equivale automáticamente a un pago de cero.
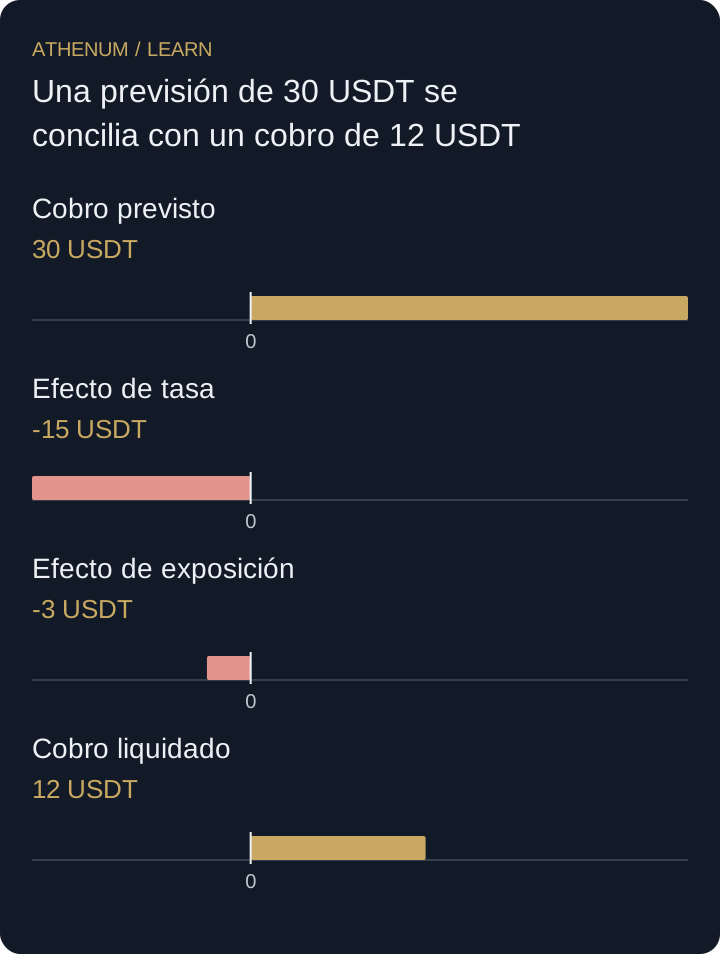
Una previsión de 30 USDT se concilia con un cobro de 12 USDT
Este registro ficticio y original corresponde a una posición corta lineal y una liquidación. La previsión guardada utiliza un nocional de 100.000 USDT y +0,030 %, lo que da un cobro esperado de 30 USDT. Antes de liquidarse, la posición se reduce: el nocional elegible verificado es 80.000 USDT y la tasa de mercado liquidada es +0,015 %. Por tanto, el cobro de funding es 12 USDT. Todas las cifras son ilustrativas; no son movimientos descargados de una cuenta.
El efecto de tasa es 100.000 × (0,00015 − 0,00030) = −15 USDT. El efecto de exposición es (80.000 − 100.000) × 0,00015 = −3 USDT. Así, 30 − 15 − 3 = 12. La fila intermedia de la tabla es un supuesto contable intermedio, no otra liquidación. Supón que, en el intervalo de cuenta conciliado, cashFlow suma +25 USDT, funding es +12 y las comisiones de negociación son +2. La variación del efectivo es +35 USDT, pero solo 12 corresponden al funding. Ninguna de esas cifras es el rendimiento completo de la estrategia sin las demás posiciones y costes.
| Etapa | Nocional (USDT) | Tasa de mercado | Funding (USDT) |
|---|---|---|---|
| Previsión guardada | 100.000 | +0,030 % | +30 |
| Tasa liquidada, nocional anterior | 100.000 | +0,015 % | +15 |
| Posición elegible en la liquidación | 80.000 | +0,015 % | +12 |
 Ampliar el diagrama
- Cobro previsto: 30 USDT
- Efecto de tasa: -15 USDT
- Efecto de exposición: -3 USDT
- Cobro liquidado: 12 USDT
No sustituyas la previsión por el resultado
Reemplazar la tasa guardada por la tasa finalmente liquidada hace desaparecer el error de tasa sobre el papel. También hace que una decisión anterior parezca mejor informada de lo que estaba. Conserva ambas instantáneas e investiga las diferencias restantes después de comprobar redondeo, elegibilidad, valoración y convenciones de signo. Si la posición cambia de lado antes de la liquidación, separa los registros de exposición; no apliques esta conciliación de lado constante a una inversión de largo a corto.
Antes de actuar
- Asocia la previsión y el pago con el mismo instrumento y la misma hora de liquidación.
- Conserva la tasa prevista original y el nocional supuesto.
- Usa la cantidad elegible en la liquidación y la regla de valoración del contrato.
- Declara la descomposición con la tasa primero y verifica que sus efectos sumen correctamente.
- Concilia el campo de funding por separado de la variación total del efectivo de la cuenta.
Comprueba lo aprendido
Un largo prevé funding con 50.000 USDT y +0,020 %. Se liquida con 60.000 USDT y −0,010 %. Con la tasa primero, calcula el funding previsto, los dos efectos y el funding liquidado. Si el mismo intervalo de cuenta contiene cashFlow de −4 USDT y comisiones de +1 USDT, ¿cuál es la variación de efectivo?
Ver la respuesta explicada
El largo utiliza s = −1. Su previsión es −50.000 × 0,00020 = −10 USDT. El efecto de tasa es −50.000 × (−0,00010 − 0,00020) = +15. El efecto de exposición es −(60.000 − 50.000) × (−0,00010) = +1. El cobro liquidado es −10 + 15 + 1 = +6 USDT, también igual a −60.000 × (−0,00010). El efectivo de la cuenta cambia en −4 + 6 − 1 = +1 USDT. Por tanto, un aumento de efectivo de un USDT no significa que el funding fuera de un USDT.