Tasas de financiación y operaciones de base: costes y carry · 5 / 5
Evalúa una operación alrededor del pago de funding con todos sus costes
Abrir justo antes del pago de financiación y cerrar justo después parece una forma rápida de cobrar. Pero el ingreso es solo una línea del registro. Comisiones, precio adverso, cambios de tasa e incertidumbre de ejecución pueden dominar el resultado.
Athenum8 minActualizado:
Elegibilidad para el funding y sesgo de anticipación con la tasa final
Consulta qué posiciones cumplen los requisitos en el instante de liquidación periódica. El reloj local, una orden enviada o una confirmación de recepción no prueban elegibilidad. Necesitas ejecuciones, marcas temporales del exchange y el registro de financiación de la cuenta para evaluar el evento.
Guarda la tasa estimada al decidir, la tasa final y cambios de intervalo. Elegir históricamente una entrada anterior con la tasa final incorpora información que el operador no conocía. Lo mismo ocurre si eliges el mejor precio de la ventana después de observar todas las operaciones.
Funding rate farming: resultado neto de la operación en todos los eventos elegibles
Sin cobertura, resultado neto = resultado de precio + financiación cobrada − financiación pagada − costes de negociación y ejecución. Una cobertura opuesta modifica el riesgo de precio, pero añade ejecuciones, exposición a base y garantías. Evalúa la estructura completa en lugar de comparar un porcentaje de funding con cero.
Evalúa todos los eventos elegibles con horarios, ejecuciones y exclusiones fijos. Incluye tasas modificadas, entradas perdidas, salidas sin ejecución, caídas de servicio y pérdidas. Elegir un parámetro con los mismos eventos usados para evaluarlo produce evidencia exploratoria, no validación. Reserva un periodo posterior y conserva los datos disponibles al decidir.
Ejemplo: cobrar 30 USDT de funding con un corto de 100.000 USDT
Un corto hipotético de 100.000 USDT cumple los requisitos para cobrar una tasa positiva del 0,03%: 30 USDT. Entrada y salida cuestan un 0,04% cada una, 80 USDT en total con nominal constante. Añade 20 USDT de ejecución adversa completa. Sin movimiento del precio, el resultado es 30 − 80 − 20 = −70 USDT.
Si el subyacente sube un 0,2% con la cantidad base fija, el corto pierde 200 USDT antes de ejecución. El nominal de referencia de salida pasa a 100.200 USDT y las comisiones estimadas son 40 + 40,08 = 80,08 USDT. Manteniendo el cobro de 30 y la reserva de ejecución de 20, el resultado presupuestado es 30 − 80,08 − 20 − 200 = −270,08 USDT. Se supone que el nominal usado para el funding sigue siendo 100.000 USDT al liquidarse; la subida ocurre después. Cobrar funding no demuestra una ventaja, ni tampoco la demostraría por sí solo un movimiento favorable.
Es un presupuesto previo a la operación: las comisiones porcentuales usan los nominales de referencia de entrada y salida, y los 20 USDT son una deducción adicional por ejecución adversa. El registro real debe usar cantidades y precios ejecutados y calcular las comisiones sobre ellos, sin descontar dos veces el diferencial o deslizamiento ya incluido en los precios. El presupuesto omite el pequeño cambio de comisión provocado por la propia reserva de ejecución.
| Componente | Precio constante | Precio sube 0,2% |
|---|---|---|
| Financiación recibida | +30 USDT | +30 USDT |
| Comisiones completas | −80 USDT | −80,08 USDT |
| Reserva de ejecución | −20 USDT | −20 USDT |
| Resultado de precio | 0 USDT | −200 USDT |
| Resultado neto | −70 USDT | −270,08 USDT |
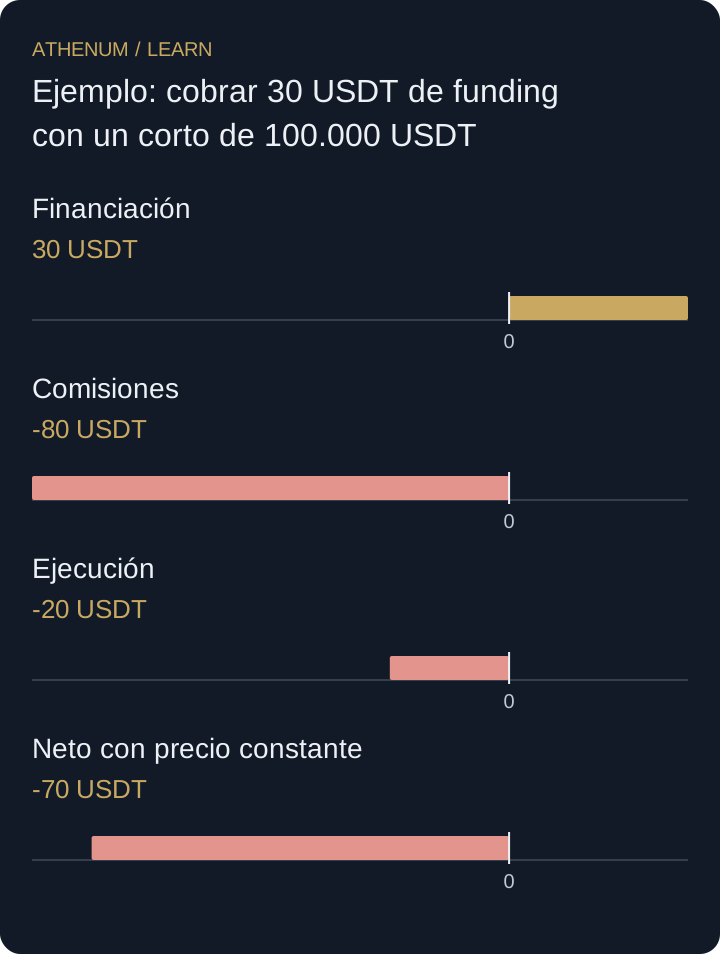 Ampliar el diagrama
- Financiación: 30 USDT
- Comisiones: -80 USDT
- Ejecución: -20 USDT
- Neto con precio constante: -70 USDT
Error: entrar segundos antes del pago y perder la elegibilidad
Acercarse mucho al pago para reducir exposición aumenta sensibilidad a latencia, ejecuciones parciales y procesamiento de la plataforma. Puedes perder elegibilidad y aun así conservar una posición y sus costes. Una prueba realista debe observar o modelar esos fallos; asignar cobro completo y salida instantánea a cada intento fabrica una ventaja.
Antes de actuar
- Verifica elegibilidad, intervalo y horario del exchange.
- Guarda la tasa estimada disponible al decidir.
- Incluye ambas comisiones, diferencial, deslizamiento y precio.
- Registra inelegibilidad, ejecuciones parciales y salidas fallidas.
- Evalúa reglas fijadas con eventos posteriores y ejecución realista.
Comprueba lo aprendido
Sobre los mismos 100.000 USDT, el cobro se duplica a 0,06% y los costes siguen en 100 USDT. ¿Cuál es el resultado con precio constante?
Ver la respuesta explicada
El cobro es 60 USDT, así que el neto es 60 − 100 = −40 USDT. El ingreso debe superar todos los costes para que un evento sin movimiento sea positivo. Incluso entonces, un precio adverso o perder elegibilidad pueden producir pérdidas.
Fuentes y lecturas adicionales
Profundiza con Athenum
Del blog de Athenum
Bitcoin Funding Rates Only Beat the Last Settlement in the Final Three Hours
Lecciones relacionadas
- El funding pasa a negativo: comparar mantener la cobertura y cerrarla
Una tasa negativa no dicta la salida sola. Compara mantener o cerrar tu cobertura de base desde el momento de decisión sin mirar cobros pasados.
- Benchmark de trading: compara resultados netos con igual capital y fechas
El rendimiento bruto puede invertirse al sumar comisiones y flujos. Contrasta tu operativa con un índice de referencia en igualdad de condiciones.