Fonlama oranı ve baz işlemi: maliyet ve kalabalık · 5 / 5
Fonlama tahakkuku işlemini bütün maliyetlerden sonra sınama
Fonlama tahakkukundan hemen önce açıp hemen sonra kapatmak hızlı bir ödeme toplama yolu gibi görünebilir. Oysa alınan tutar hesapta tek bir satırdır. Ücretler, aleyhte fiyat hareketi, değişen oran ve belirsiz gerçekleşme zamanı kolayca daha büyük etki yaratabilir.
Athenum8 dkGüncellendi:
Fonlama uygunluğu ve gerçekleşen orandan ileriye bakma yanlılığı
Tahakkuk sınırında hangi pozisyonların uygun sayıldığını borsanın kurallarından okuyun. Yerel saat, gönderilmiş emir veya kabul mesajı uygunluğu kanıtlamaz. Gerçekleşmeler, borsa zaman damgaları ve hesaba geçen fonlama kaydı olayı değerlendirmek için gerekli kanıtlardır.
Karar anındaki tahmini oranı, son gerçekleşen oranı ve aralık değişimini kaydedin. Daha önceki girişi seçmek için nihai oranı kullanan geçmiş test, işlemcinin henüz bilmediği bilgiyi kullandığından kârlı görünebilir. Tahakkuk penceresindeki tüm işlemleri gördükten sonra en iyi fiyatı seçmek de aynı hatadır.
Funding rate farming: uygun tüm olaylar genelinde işlemin net sonucu
Korunmasız pozisyonda net sonuç fiyat kâr/zararı artı alınan fonlama eksi ödenen fonlama eksi işlem ve gerçekleşme maliyetidir. Karşı yönlü korunma fiyat riskini değiştirir, fakat yeni gerçekleşmeler, baz riski ve teminat gereksinimi ekler. Fonlama yüzdesini sıfırla kıyaslamak yerine tüm yapıyı değerlendirin.
Uygun tüm olayları sabit zamanlama, dolum ve dışlama kurallarıyla sınayın. Değişen oranları, kaçan girişleri, dolmayan çıkışları, kesintileri ve negatif sonuçları ekleyin. Değerlendirildiği olaylardan seçilmiş parametre, doğrulama değil keşif bulgusudur. Daha sonraki dokunulmamış dönemi kullanın ve orijinal karar anı verilerini saklayın.
Örnek: 100.000 USDT'lik shortta 30 USDT fonlama geliri
Varsayımsal 100.000 USDT short, pozitif %0,03 tahakkukta 30 USDT almaya uygun olsun. Değişmeyen nominalde giriş ve çıkışın her biri %0,04 ücret, toplam 80 USDT tutar. Gidiş dönüş için 20 USDT olumsuz gerçekleşme ekleyin. Fiyat hiç değişmese bile net sonuç 30 − 80 − 20 = −70 USDT'dir.
Baz varlık miktarı sabitken fiyat %0,2 yükselirse short, gerçekleşme maliyetinden önce 200 USDT kaybeder. Çıkışın referans nominali 100.200 USDT olur; tahmini ücretler 40 + 40,08 = 80,08 USDT’ye çıkar. Fonlama geliri 30 ve gerçekleşme bütçesi 20 olarak kalırsa öngörülen sonuç 30 − 80,08 − 20 − 200 = −270,08 USDT’dir. Fonlama hesabında tahakkuk anındaki nominalin 100.000 USDT kaldığı, fiyat artışının daha sonra gerçekleştiği varsayılır. Fonlama almak bir işlem avantajını kanıtlamaz; tek başına lehte fiyat hareketi de kanıtlamaz.
Bu, işlem öncesi maliyet bütçesidir: yüzdesel ücretler referans giriş ve çıkış nominaline uygulanır; 20 USDT gerçekleşme payı ayrı bir stres kesintisidir. Gerçek hesapta gerçekleşen miktar ve fiyatları, bunlar üzerinden alınan ücretleri kullanın. Fiyatlara zaten yansıyan makas veya kaymayı iki kez düşmeyin. Gerçekleşme payının ücretlerde yaratacağı küçük ek değişim bu bütçeye dahil değildir.
| Bileşen | Sabit fiyat senaryosu | Fiyat %0,2 yükselir |
|---|---|---|
| Alınan fonlama | +30 USDT | +30 USDT |
| Giriş ve çıkış ücretleri | −80 USDT | −80,08 USDT |
| Gerçekleşme bütçesi | −20 USDT | −20 USDT |
| Fiyat kâr/zararı | 0 USDT | −200 USDT |
| Net sonuç | −70 USDT | −270,08 USDT |
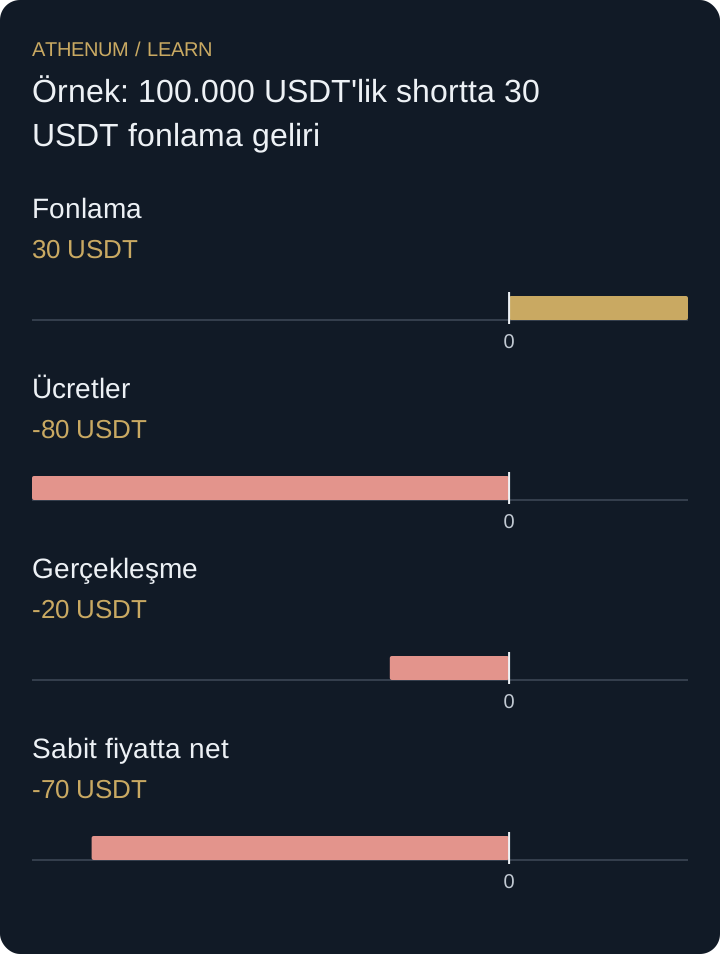 Diyagramı büyüt
- Fonlama: 30 USDT
- Ücretler: -80 USDT
- Gerçekleşme: -20 USDT
- Sabit fiyatta net: -70 USDT
Hata: tahakkuktan saniyeler önce girip uygunluğu kaçırmak
Fiyat riskini azaltmak için tahakkuka çok yakın girmek; gecikmeye, kısmi doluma ve borsanın işlem penceresine hassasiyeti artırır. Emir uygunluğu kaçırabilir, fakat açık pozisyon ve işlem ücretleri bırakabilir. Gerçekçi test bu başarısızlıkları modellemeli veya gözlemlemelidir. Her denemeye tam ödeme ve anında çıkış atamak yapay bir avantaj üretir.
Karar vermeden önce
- Tahakkuk uygunluğunu, aralığı ve borsa zaman damgalarını doğrulayın.
- Karar anındaki oran tahminini saklayın.
- İki tarafın ücretlerini, makas/kaymayı ve fiyat kâr/zararını ekleyin.
- Kaçan uygunluğu, kısmi dolumu ve başarısız çıkışı kaydedin.
- Dondurulmuş kuralları sonraki olaylarda gerçekçi gerçekleşmeyle değerlendirin.
Anladıklarınızı kontrol edin
Aynı 100.000 USDT nominalde fonlama geliri %0,06'ya çıkar, ücret ve gerçekleşme maliyeti toplam 100 USDT kalırsa sabit fiyatta sonuç nedir?
Açıklamalı yanıtı gösterin
Gelir 60 USDT olur; sabit fiyat sonucu 60 − 100 = −40 USDT'dir. Sabit fiyatta pozitif sonuç için gelir bütün maliyet bütçesini aşmalıdır. Bunu aşsa bile aleyhte fiyat hareketi veya uygunluğun kaçırılması zarar doğurabilir.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Bitcoin fonlama oranları son ödemeyi ancak son üç saatte geçiyor
İlgili dersler
- Fonlama negatife döndüğünde hedge'i tutmakla kapatmayı karşılaştırın
Negatif fonlama oranı çıkışı tek başına belirlemez. Kazanılan eski kârları yok sayarak karar anında spot-perp hedge tutmayı ve kapatmayı karşılaştırın.
- İşlem kıyası: aynı sermaye ve tarihlerde net sonuçları karşılaştırın
Brüt üstün performans maliyet sonrasında terse dönebilir. Bir stratejiyi beyan edilen kıstasla aynı sermaye ve tarihlerde kıyaslayıp net riski açıklayın.