Fonlama oranı ve baz işlemi: maliyet ve kalabalık · 4 / 5
Spot–sürekli vadeli baz işleminin tüm hesabını çıkarma
Spot alıp aynı miktarda doğrusal sürekli vadeli short açmak belirli varsayımlarda yön riskini azaltır. Baz, fonlama, gerçekleşme, teminat ve platform riskini kaldırmaz. İki bacaklı hesap, kalan kâr ve zararın kaynağını gösterir.
Athenum9 dkGüncellendi:
Baz işlemi kâr/zararı: başlangıç bazı eksi son baz
Aynı dayanak, eşit baz miktarı, doğrusal ödeme yapısı ve uyumlu kotasyon para birimi varsayın. Spot fiyat S, sürekli vadeli fiyat F olsun. Baz F − S'dir. Bir birim spot long ve sürekli vadeli short için fiyat kâr/zararı (S1 − S0) + (F0 − F1), yani başlangıç bazı eksi son bazdır.
Bu ilişki her sözleşmeyi otomatik kapsamaz. Ters sözleşme yapısı, miktar değişimleri, farklı varlıklar ve kur hareketleri ek risk bırakabilir. Sürekli vadelinin, belirli tarihte yakınsamayı zorlayan sabit vadesi yoktur. İki bacak açıkken baz genişleyebilir ve fonlama yön değiştirebilir.
Korunmuş baz işleminde likidasyon ve gerçekleşmeyen bacak riski
Spot ve sürekli vadeli birlikte yükselirse spot kazanır, short türev kaybeder. Pozisyonlar ayrı hesap veya platformlardaysa spot kazancı türev teminatı olarak kullanılamayabilir. Özellikle çekim gecikmelerinde ve stresli piyasada, para aktarmadan önce short tasfiye riskiyle karşılaşabilir.
Giriş ve çıkış da ikişer ayrı gerçekleşmedir. Bir bacak dolarken diğeri dolmayabilir ve geçici yön riski oluşur. Dört işlem tarafının ücretlerini, olumsuz gerçekleşmeleri, geçerli transfer veya borçlanma maliyetlerini ve gerçek fonlama dizisini ekleyin. İki bacağın kusursuz ve eşzamanlı gerçekleşeceğini varsaymayın; bir bacağın gerçekleşmemesi durumunda nasıl hareket edeceğinizi önceden planlayın.
Örnek: 1 BTC'de baz 300'den 50'ye daralıyor
Dört fiyat da gerçekleşme maliyetlerinden önceki varsayımsal USDT/BTC referans fiyatlarıdır; iki bacağın miktarı da 1 BTC olarak kalır. 100 USDT bütçe varsayılan tüm ücretleri ve olumsuz gerçekleşmeyi içerir; örnekte ek borçlanma veya transfer ücreti yoktur. Gerçek gerçekleşme fiyatlarını kullanıyorsanız yalnızca bu fiyatlara henüz yansımamış maliyetleri ayrıca hesaba katın.
1 BTC spotu 60.000'den alın ve 1 BTC doğrusal sürekli vadeli shortu 60.300'den açın. Başlangıç bazı 300'dür. Sonra spotu 61.000'den satın ve vadeliyi 61.050'den geri alın. Spot 1.000 kazanır, short 750 kaybeder. Birleşik fiyat kârı, bazın 300'den 50'ye daralmasına eşit olan 250'dir.
Shortun 60 USDT fonlama aldığı ve tüm işlem/gerçekleşme maliyetlerinin 100 olduğu varsayılsın. Net sonuç 250 + 60 − 100 = 210 USDT olur. Olumsuz alternatifte son baz 900'e genişlerse birleşik fiyat sonucu fonlama ve maliyetlerden önce 300 − 900 = −600'dür. Korunma ne bu fark riskini ne de teminat gereksinimini kaldırır.
| Bileşen | Hesap | USDT |
|---|---|---|
| Spot fiyat kâr/zararı | 61.000 − 60.000 | +1.000 |
| Sürekli vadeli fiyat kâr/zararı | 60.300 − 61.050 | −750 |
| Alınan fonlama | Varsayılan gerçekleşmiş toplam | +60 |
| İşlem ve gerçekleşme maliyeti | İki bacak, giriş ve çıkış | −100 |
| Net sonuç | 1.000 − 750 + 60 − 100 | +210 |
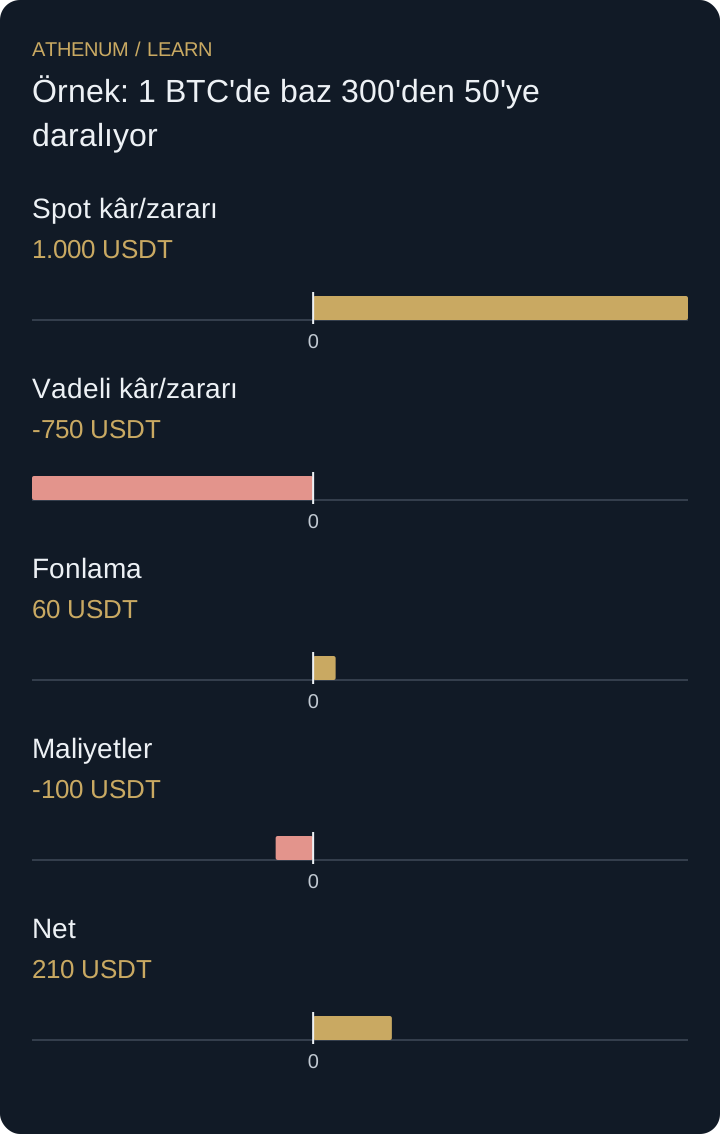 Diyagramı büyüt
- Spot kâr/zararı: 1.000 USDT
- Vadeli kâr/zararı: -750 USDT
- Fonlama: 60 USDT
- Maliyetler: -100 USDT
- Net: 210 USDT
Hata: birkaç iyi fonlama tahakkukunu yıllıklandırıp getiri saymak
Birkaç kârlı tahakkuk istikrarlı getiri kanıtlamaz. Fonlama telafi etmeden önce baz değişebilir; acil korunma kapatması zararı kesinleştirebilir. Son getirinin yanında iki bacağa ayrılan sermayeyi, en yüksek teminat kullanımını ve en kötü ara baz hareketini raporlayın. Tek başına düzgün fonlama defteri eksik performans kaydıdır.
Karar vermeden önce
- Dayanağı, miktarı, ödeme yapısını ve kotasyon varsayımını eşleyin.
- Başlangıç ve çıkış bazını açıkça hesaplayın.
- İşaretli fonlamayı ve iki bacağın tüm giriş/çıkış maliyetini ekleyin.
- Baz genişlemesini ve türev teminat gereksinimini ayrı sınayın.
- Başarısız bacak, transfer gecikmesi ve platform kesintisi planı belirleyin.
Anladıklarınızı kontrol edin
Eşlenmiş bir birim için başlangıç bazı 300, son baz 450, alınan fonlama 80 ve toplam maliyet 90. Net kâr/zarar nedir?
Açıklamalı yanıtı gösterin
Fiyat kâr/zararı 300 − 450 = −150'dir. Fonlama ve maliyet eklenince −150 + 80 − 90 = −160 olur. Fonlama almak birleşik pozisyonun kârlı olmasını sağlamaz.
Kaynaklar ve ek okumalar
Athenum ile devam edin
Athenum blogundan
Kriptoda Cash and Carry Ticareti: Spot ve Vadeli ile Bazı Yakalamak
İlgili dersler
- Fonlama eksi borç maliyeti: oran yenilemelerini ve geri ödemeyi hesaba katın
Gerçek fonlama ve değişen kredi bakiyesinden net getiriyi hesaplayın. Saatlik oran güncellemelerini, kısmi ödemeyi ve kapanış sonrası faizi hesaba katın.
- Ortak özkaynağı iki kez saymadan stres testine sokmak
Çapraz marjin stres testinde ortak kayıpları, sürdürme marjinini ve kalan özkaynağı hesaplayın. İki pozisyonun aynı teminatı harcamasına izin vermeyin.