Фандинг и базисный арбитраж: издержки и перегрев позиций · 4 / 5
Полный расчёт сделки на базисе спота и бессрочного контракта
Покупка спота и шорт того же количества линейного бессрочного контракта уменьшают направленный риск при определённых допущениях. Они не устраняют риск базиса, фандинга, исполнения, обеспечения и площадки. Полный расчёт показывает источник оставшейся прибыли и убытка.
Athenum9 минОбновлено:
P&L сделки на базисе: начальный базис минус конечный
Предположим один базовый актив, совпадающее количество, линейную выплату и совместимую валюту котировки. S — цена спота, F — бессрочного контракта; базис равен F − S. Для одной единицы спота в лонге и дериватива в шорте ценовой P&L равен (S1 − S0) + (F0 − F1), то есть начальный базис минус конечный.
Соотношение не охватывает все контракты автоматически. Обратные выплаты, изменение количества, разные активы и движение валют оставляют дополнительные риски. У бессрочного контракта нет фиксированной даты экспирации, принуждающей к сходимости. Базис может расширяться, а фандинг менять знак, пока обе части открыты.
Ликвидация и неисполненная часть в захеджированной сделке на базисе
Если спот и дериватив растут вместе, спот получает прибыль, шорт — убыток. При разных счетах или площадках прибыль спота может быть недоступна как обеспечение дериватива. Шорт способен столкнуться с ликвидацией раньше перевода средств, особенно при задержках вывода и напряжённом рынке.
Вход и выход также состоят из двух исполнений. Ордер по одной части может исполниться, а по другой — нет, создавая временный направленный риск. Учтите издержки четырёх сделок: открытия и закрытия обеих частей, худшие цены, применимые переводы или заимствования и реальную последовательность фандинга. Подготовьте план неисполненного хеджа вместо предположения идеальных одновременных сделок.
Пример: базис сужается с 300 до 50 на 1 BTC
Все четыре цены — условные опорные цены в USDT за BTC до издержек исполнения; количество в каждой части остаётся 1 BTC. Бюджет 100 USDT включает все предполагаемые комиссии и ухудшение исполнения; дополнительных расходов на заимствование и переводы в примере нет. При использовании фактических цен исполнения вычитайте только расходы, ещё не учтённые в этих ценах.
Купим 1 BTC спота по 60 000 и продадим 1 BTC линейного бессрочного контракта по 60 300. Начальный базис 300. Позже продадим спот по 61 000, выкупим контракт по 61 050. Спот зарабатывает 1 000, шорт теряет 750. Совместный ценовой P&L 250 равен сужению базиса с 300 до 50.
Пусть шорт получил 60 USDT фандинга, а все торговые и издержки исполнения составили 100. Чистый результат 250 + 60 − 100 = 210 USDT. В неблагоприятном варианте конечный базис расширяется до 900: ценовой результат 300 − 900 = −600 до фандинга и расходов. Хедж не устраняет ни этот риск разницы, ни потребность в обеспечении.
| Составляющая | Расчёт | USDT |
|---|---|---|
| Ценовой P&L спота | 61 000 − 60 000 | +1 000 |
| Ценовой P&L бессрочного | 60 300 − 61 050 | −750 |
| Полученный фандинг | Условный фактический итог | +60 |
| Торговля и исполнение | Обе части, вход и выход | −100 |
| Чистый результат | 1 000 − 750 + 60 − 100 | +210 |
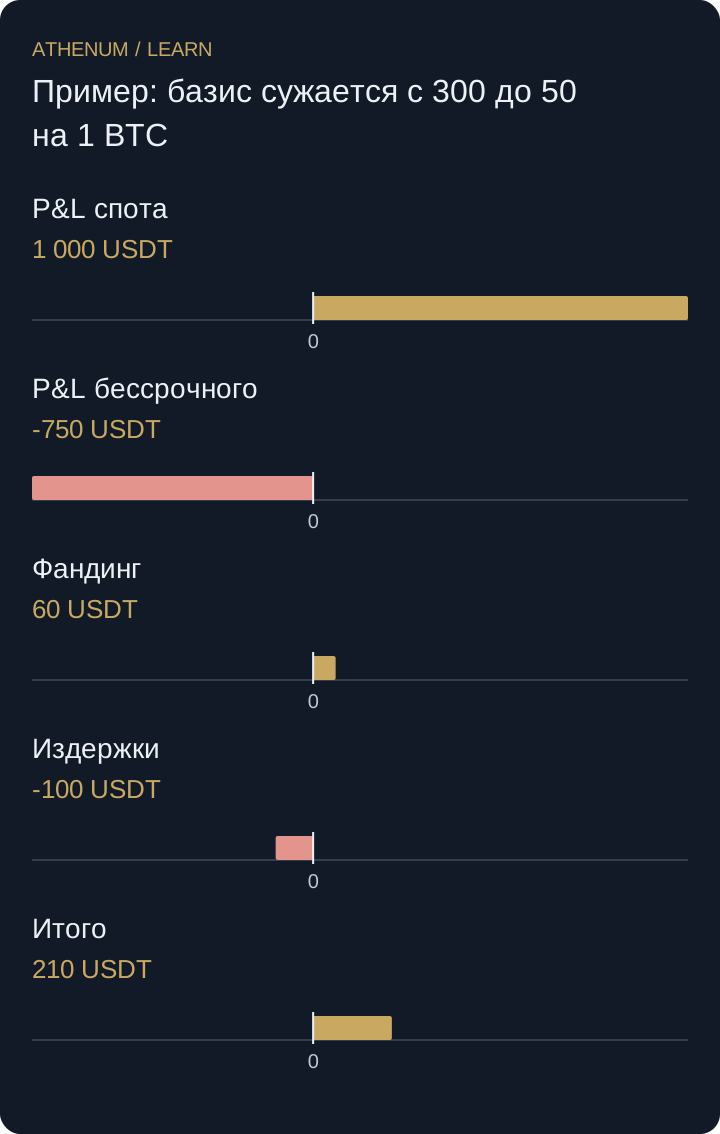 Увеличить схему
- P&L спота: 1 000 USDT
- P&L бессрочного: -750 USDT
- Фандинг: 60 USDT
- Издержки: -100 USDT
- Итого: 210 USDT
Ошибка: годовая доходность из нескольких удачных начислений фандинга
Несколько прибыльных начислений не доказывают стабильную доходность. Базис может измениться раньше компенсации фандингом, а экстренное закрытие хеджа — зафиксировать убыток. Вместе с итоговой доходностью показывайте капитал обеих частей, максимальную занятую маржу и худшее промежуточное движение базиса. Ровный учёт одного фандинга даёт неполную картину.
Перед решением
- Согласуйте актив, количество, выплату и валюту котировки.
- Явно рассчитайте базис входа и выхода.
- Включите фандинг со знаком и все издержки обеих частей.
- Отдельно проверьте расширение базиса и потребность дериватива в марже.
- Задайте действия при неисполнении части, задержке перевода и сбое площадки.
Проверьте понимание
Начальный базис 300, конечный 450, полученный фандинг 80, все издержки 90 на одну согласованную единицу. Каков чистый P&L?
Показать ответ с объяснением
Ценовой P&L: 300 − 450 = −150. С фандингом и издержками: −150 + 80 − 90 = −160. Получение фандинга не гарантирует прибыль объединённой позиции.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Сделка cash and carry в крипте: захват базиса спотом и фьючерсами
Похожие уроки
- Фандинг минус проценты по займу: учтите смену ставки и погашение
Рассчитайте чистый керри с учетом фандинга и займа. Включите часовые сбросы ставок, частичные погашения и проценты после закрытия.
- Проверить общий капитал стрессом без двойного счёта
Сведите убытки, маржу и остаток капитала под общим стрессом. Не давайте двум позициям расходовать один залог дважды.