Фандинг и базисный арбитраж: издержки и перегрев позиций · 5 / 5
Как проверить сделку вокруг начисления фандинга после издержек
Вход прямо перед начислением фандинга и выход сразу после могут выглядеть быстрым способом получить платёж. Но поступление — лишь одна строка результата. Комиссии, неблагоприятная цена, изменение ставки и неопределённое время исполнения легко оказываются важнее.
Athenum8 минОбновлено:
Право на фандинг и ошибка заглядывания в будущее по итоговой ставке
Прочитайте правила площадки о позициях, участвующих в начислении. Локальные часы, отправленная заявка или подтверждение её принятия не доказывают участия позиции. Для оценки события нужны исполнения, биржевые метки времени и итоговая запись фандинга на счёте.
Сохраняйте оценку ставки на момент решения, конечную реализованную ставку и изменение интервала. Тест, выбирающий ранний вход по окончательной ставке, может казаться прибыльным благодаря информации, которую трейдер ещё не знал. То же относится к выбору лучшей цены окна после просмотра всех сделок.
Фарминг фандинга: чистый результат сделки по всем подходящим событиям
Для незахеджированной позиции чистый результат равен ценовому P&L плюс полученный фандинг минус выплаченный фандинг минус торговые комиссии и дополнительные издержки исполнения. Противоположный хедж меняет ценовой риск, но добавляет исполнения, базис и обеспечение. Оценивайте всю конструкцию вместо сравнения процента фандинга с нулём.
Проверяйте все подходящие события с фиксированными правилами времени, исполнения и исключений. Включайте изменённые ставки, пропущенные входы, неисполненные выходы, сбои и отрицательные исходы. Параметр, выбранный по тем же событиям, на которых его оценивают, — исследовательское наблюдение, а не валидация. Используйте последующий нетронутый период и сохраняйте исходные данные момента решения.
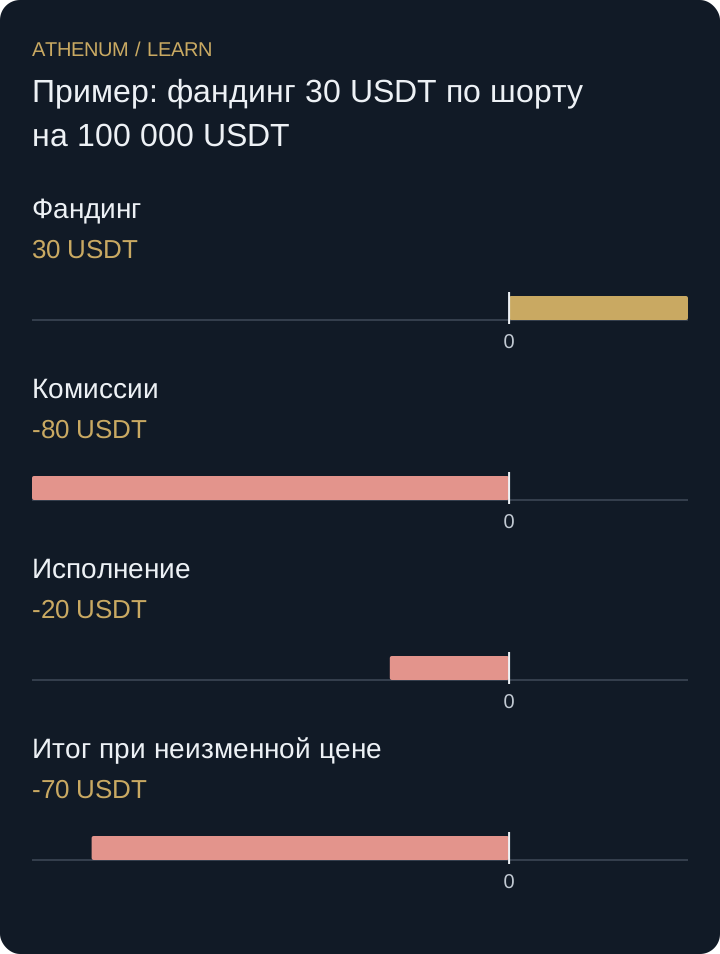
Пример: фандинг 30 USDT по шорту на 100 000 USDT
Пусть условный шорт номиналом 100 000 USDT участвует в положительном начислении 0,03% и получает 30 USDT. Вход и выход стоят по 0,04% комиссии: всего 80 USDT при неизменном номинале. Добавим 20 USDT неблагоприятного исполнения в обе стороны. Даже при неизменной цене чистый результат 30 − 80 − 20 = −70 USDT.
Если при фиксированном количестве базового актива цена вырастет на 0,2%, шорт потеряет 200 USDT до издержек исполнения. Расчётный номинал выхода увеличится до 100 200 USDT, а комиссии составят 40 + 40,08 = 80,08 USDT. При прежнем поступлении фандинга 30 и резерве исполнения 20 бюджетный результат равен 30 − 80,08 − 20 − 200 = −270,08 USDT. Предполагается, что в момент начисления фандинга стоимость позиции ещё равна 100 000 USDT, а рост цены происходит после него. Получение фандинга не доказывает торгового преимущества, как не доказывает его и одно благоприятное движение цены.
Это бюджет до сделки: процентные комиссии рассчитаны по опорным номиналам входа и выхода, а 20 USDT на ухудшение исполнения вычитаются отдельно. В фактическом учёте нужны исполненные количества, цены и комиссии именно по этим исполнениям. Спред и проскальзывание, уже отражённые в ценах, нельзя вычитать повторно. Небольшое изменение комиссии из-за самого резерва исполнения здесь не включено.
| Составляющая | Цена неизменна | Цена растёт на 0,2% |
|---|---|---|
| Полученный фандинг | +30 USDT | +30 USDT |
| Комиссии входа и выхода | −80 USDT | −80,08 USDT |
| Резерв исполнения | −20 USDT | −20 USDT |
| Ценовой P&L | 0 USDT | −200 USDT |
| Чистый результат | −70 USDT | −270,08 USDT |
 Увеличить схему
- Фандинг: 30 USDT
- Комиссии: -80 USDT
- Исполнение: -20 USDT
- Итог при неизменной цене: -70 USDT
Ошибка: вход за секунды до начисления и потеря права на фандинг
Стремление сократить экспозицию входом вплотную к начислению повышает чувствительность к задержкам, частичным исполнениям и окну обработки биржи. Заявка может не успеть для платежа, но оставить открытую позицию и комиссии. Реалистичный тест должен моделировать или наблюдать такие неудачи. Полное поступление и мгновенный выход для каждой попытки создают искусственное преимущество.
Перед решением
- Проверьте право на начисление, интервал и биржевое время.
- Сохраните оценку ставки, доступную в момент решения.
- Включите обе комиссии, спред/проскальзывание и ценовой P&L.
- Запишите неучастие в начислении, частичные исполнения и неудачные выходы.
- Оцените зафиксированные правила на поздних событиях с реалистичным исполнением.
Проверьте понимание
При том же номинале 100 000 USDT ставка получения удваивается до 0,06%, комиссии и исполнение остаются 100 USDT. Каков результат без изменения цены?
Показать ответ с объяснением
Поступление станет 60 USDT, результат — 60 − 100 = −40 USDT. Для положительного результата без движения цены платёж должен превысить весь бюджет расходов. Даже тогда неблагоприятная цена или пропуск начисления могут дать убыток.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Ставки финансирования Bitcoin превосходят прошлый расчёт только в последние три часа
Похожие уроки
- Фандинг стал отрицательным: сравните удержание и закрытие хеджа
Отрицательный фандинг — не единственный повод для выхода. Сравните удержание и закрытие спот-перп хеджа с момента решения, игнорируя прошлые выплаты.
- Бенчмарк торговли: сравните чистый результат на одном капитале и периоде
Брутто-доходность может уйти в минус после вычета комиссий. Сравните стратегию с индексом на том же капитале, датах и денежных потоках.