Фандинг и базисный арбитраж: издержки и перегрев позиций · 1 / 5
Как рассчитать фандинг за фактический срок удержания
Фандинг — денежный поток, связанный с удержанием бессрочной позиции по правилам начисления площадки. Он рассчитывается от экспозиции, а не просто от внесённого обеспечения. Небольшая ставка бывает значимой при крупном номинале или нескольких начислениях.
Athenum8 минОбновлено:
Формула платежа фандинга: номинал × окончательная ставка
Для простого линейного бессрочного контракта обозначим через N положительный номинал позиции при начислении, а через r — окончательную ставку фандинга со знаком. Денежный поток лонга равен −N × r, шорта — +N × r; положительный поток означает поступление. При положительной ставке лонги платят шортам, при отрицательной — наоборот. Проверьте применимые цену и время оценки. Обратные контракты используют другой расчёт стоимости позиции и могут рассчитываться в базовом активе.
Интервал фандинга не всегда равен восьми часам. Он может отличаться по инструментам и меняться по правилам биржи. Используйте метаданные контракта, историю начислений и текущее расписание. Показанная следующая ставка ещё может измениться. Реализованная ставка относится к денежному учёту, ранняя оценка — к записи информации в момент решения.
Фандинг и торговые комиссии: плечо не меняет платёж
Комиссия возникает при исполнении сделки, фандинг — при соответствующей правилам экспозиции в момент начисления. Короткая сделка может пересечь этот момент, а более длинная целиком между начислениями — обрабатываться иначе. Не делите восьмичасовую ставку пропорционально минутам удержания, если продукт прямо не предусматривает такой расчёт.
Изменение плеча при фиксированном количестве не умножает платёж фандинга повторно. У позиции 1 BTC одинаковая номинальная база независимо от большего или меньшего обеспечения. Меняется размер платежа относительно выделенной маржи, а это другое сравнение. Оценивайте фандинг вместе с комиссиями и ценовым P&L всей сделки.
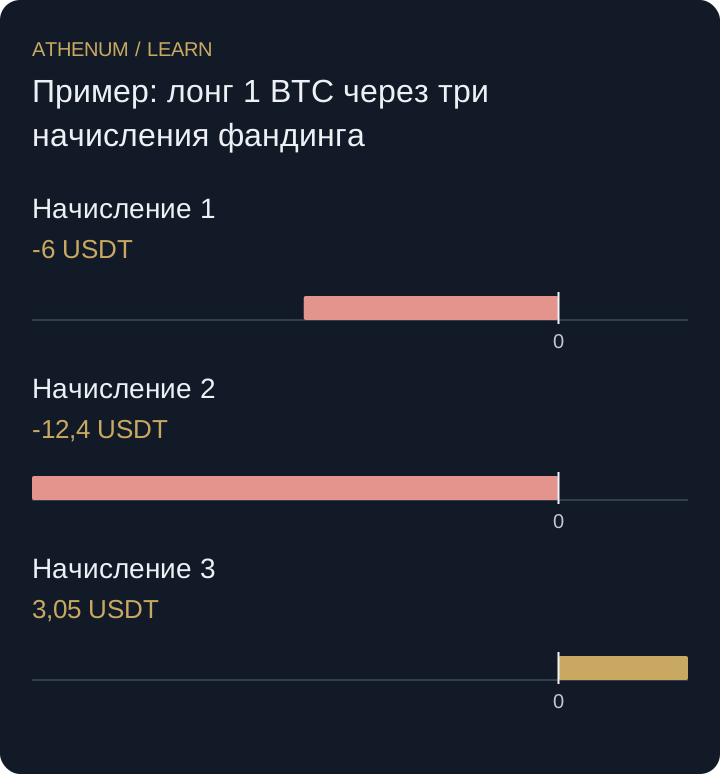
Пример: лонг 1 BTC через три начисления фандинга
Условный линейный лонг 1 BTC соответствует правилам всех трёх начислений. Применимые номиналы — 60 000, 62 000 и 61 000 USDT; фактические ставки — +0,01%, +0,02% и −0,005%. Лонг платит 6, затем 12,40 и получает 3,05 USDT.
Чисто выплачено 6 + 12,40 − 3,05 = 15,35 USDT. Использование только первого номинала или последней ставки для всех трёх начислений даст неверный учёт этого сценария. Для общего P&L отдельно добавьте торговые комиссии и изменение рыночной стоимости позиции.
| Начисление | Номинал USDT | Ставка | Поток лонга USDT |
|---|---|---|---|
| 1 | 60 000 | +0,01% | −6,00 |
| 2 | 62 000 | +0,02% | −12,40 |
| 3 | 61 000 | −0,005% | +3,05 |
| Итого | Меняется | Не усреднять автоматически | −15,35 |
 Увеличить схему
- Начисление 1: -6 USDT
- Начисление 2: -12,4 USDT
- Начисление 3: 3,05 USDT
Ошибка: оценка ставки фандинга принята за совершённый платёж
Оценка фандинга меняется вместе с премией или применением биржевых ограничений и интервалов. Открытие и закрытие около границы начисления добавляют неопределённость времени. До входа оцените ожидаемую и неблагоприятную ставки, затем сверяйте реальную историю счёта вместо предположения о получении исходной экранной суммы.
Перед решением
- Проверьте текущий интервал контракта и время начисления.
- Используйте фактическую ставку и правильную оценку позиции.
- Последовательно задавайте знаки платежей и поступлений.
- Включайте все пересечённые начисления и изменения количества.
- Добавляйте комиссии и ценовой P&L отдельно, без повторного умножения на плечо.
Проверьте понимание
Линейный шорт 20 000 USDT участвует в начислении со ставкой −0,03%. Он платит или получает, и сколько?
Показать ответ с объяснением
При отрицательной ставке в заданном соглашении шорты платят лонгам. Шорт платит 20 000 × 0,0003 = 6 USDT. Расчёт использует номинал, а не начальную маржу, и предполагает применимую стоимость позиции 20 000 в момент начисления.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Как рассчитать PnL по крипто-фьючерсам: вход, выход, фандинг и комиссии
Похожие уроки
- Частичные выходы: распределите комиссии и фандинг без двойного учёта
Распределите сборы за вход, фандинг и выход по частям позиции. Два выхода дают чистый итог 5,99 USDT без дублирования расходов.
- Математическое ожидание сделки после комиссий и проскальзывания
Превратите винрейт и средние исходы в чистое матожидание. Найдите безубыточный винрейт и посмотрите, как издержки уводят 2R-сетап в минус.