Исследование фандинга: сверка платежей, ставок и решений по хеджу · 1 / 5
Прогноз и платёж фандинга: разделите влияние ставки и размера позиции
Прогноз фандинга в 30 USDT и последующий платёж в 12 USDT сами по себе не объясняют, какой параметр изменился. Ставка могла снизиться, участвующая в расчёте позиция — уменьшиться, а её оценка на момент расчёта — измениться. Начните с двух зафиксированных записей: что было известно при прогнозе и что произошло при расчёте. Затем объясните разницу разложением, которое сходится с наблюдаемым платежом.
Athenum9 минОбновлено:
Храните прогноз, расчёт и запись по счёту отдельно
Текущая ставка может измениться до расчёта. Метод истории фандинга Bybit возвращает окончательные ставки с датами, но не восстанавливает все предыдущие прогнозы. Сохраните время наблюдения прогноза, целевое время расчёта, инструмент, сторону позиции и предполагаемый номинал. Сопоставляйте фактический платёж с тем же расчётным событием, а не с любым прогнозом следующей ставки, который окажется на экране позже.
Для линейного контракта в этом уроке обозначим прогнозный номинал N0, а участвующий в расчёте номинал — N1. r0 и r1 — соответствующие рыночные ставки в десятичной форме. При соглашении, по которому положительную ставку лонги платят шортам, s = +1 для шорта и −1 для лонга. Прогноз равен s × N0 × r0, фактический фандинг — s × N1 × r1. Номинал при расчёте учитывает и подходящее количество контрактов, и применяемую цену оценки. Для обратного контракта нужна собственная формула стоимости позиции.
Задайте порядок разложения
Сначала измените ставку при старом номинале: эффект ставки = s × N0 × (r1 − r0). Затем измените номинал при окончательной ставке: эффект размера позиции = s × (N1 − N0) × r1. Сумма двух эффектов точно равна фактическому фандингу минус прогнозный. Такой порядок относит взаимодействие переменных к эффекту размера позиции. Обратный порядок тоже даёт корректное распределение, поэтому называйте выбранное соглашение, не выдавая его за единственное причинное объяснение.
Сверьте полученную сумму с записью по счёту, а не только с общим изменением кошелька. В журнале транзакций Bybit положительный funding означает получение, а cashFlow, funding и торговая комиссия учитываются отдельно: change = cashFlow + funding − fee. Другие типы записей могут использовать иные знаки. Сохраните определение исходного поля, прежде чем трактовать комиссию как получение или выплату денег. Задержанная или не совпавшая запись означает незавершённую сверку, а не автоматически нулевой платёж.
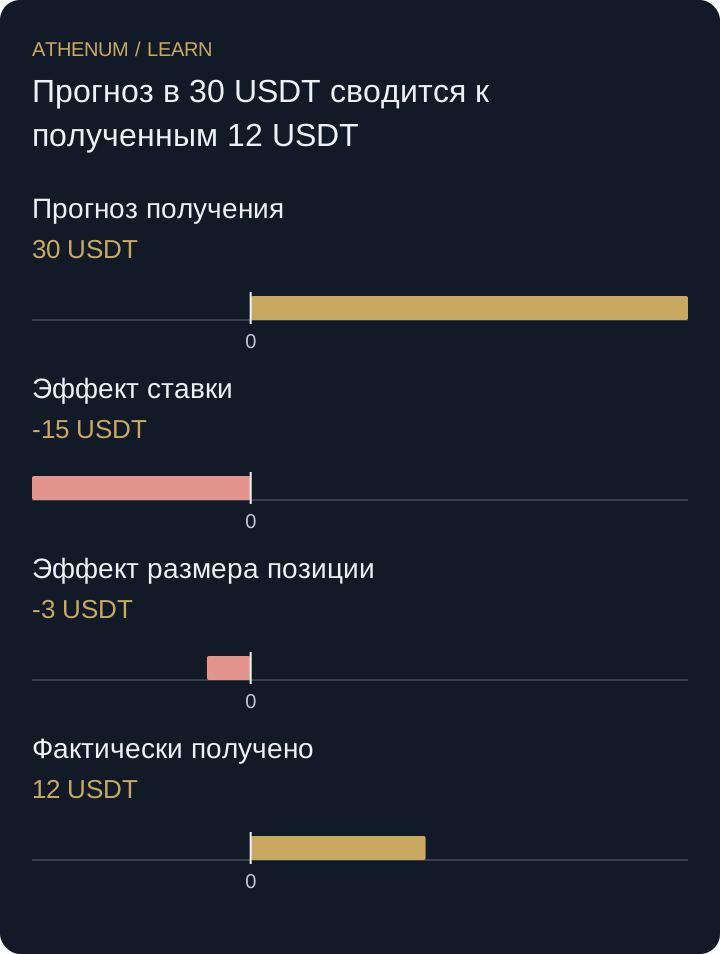
Прогноз в 30 USDT сводится к полученным 12 USDT
Этот самостоятельный вымышленный реестр описывает один шорт по линейному контракту и один расчёт. В сохранённом прогнозе номинал 100 000 USDT и ставка +0,030% дают ожидаемое получение 30 USDT. До расчёта позицию уменьшают; подтверждённый номинал составляет 80 000 USDT, а окончательная рыночная ставка — +0,015%. Поэтому полученный фандинг равен 12 USDT. Все числа учебные, это не выгруженные записи реального счёта.
Эффект ставки: 100 000 × (0,00015 − 0,00030) = −15 USDT. Эффект размера позиции: (80 000 − 100 000) × 0,00015 = −3 USDT. Итого 30 − 15 − 3 = 12. Средняя строка таблицы — расчётный контрфактический вариант, а не дополнительное событие фандинга. Допустим, за сверяемый период cashFlow составил +25 USDT, funding +12, торговые комиссии +2. Изменение денежных средств равно +35 USDT, но лишь 12 из них — фандинг. Без остальных позиций и расходов ни одна сумма не является полной доходностью стратегии.
| Этап | Номинал (USDT) | Рыночная ставка | Фандинг (USDT) |
|---|---|---|---|
| Сохранённый прогноз | 100 000 | +0,030% | +30 |
| Окончательная ставка, старый номинал | 100 000 | +0,015% | +15 |
| Позиция при расчёте | 80 000 | +0,015% | +12 |
 Увеличить схему
- Прогноз получения: 30 USDT
- Эффект ставки: -15 USDT
- Эффект размера позиции: -3 USDT
- Фактически получено: 12 USDT
Не заменяйте прогноз известным впоследствии ответом
Подмена сохранённой ставки окончательной убирает ошибку ставки только на бумаге. Она также создаёт впечатление, что прежнее решение опиралось на большее количество информации, чем было доступно. Храните оба снимка и исследуйте остаточную разницу после проверки округления, участия в расчёте, оценки и знаков. Если до расчёта сторона позиции изменилась, разделите записи: это разложение с постоянной стороной нельзя применять через переход из лонга в шорт.
Перед решением
- Сопоставьте прогноз и платёж для одного инструмента и времени расчёта.
- Сохраните исходную прогнозную ставку и предполагаемый номинал.
- Используйте участвующее в расчёте количество и правило оценки контракта.
- Укажите порядок «сначала ставка» и проверьте сумму эффектов.
- Сверяйте поле фандинга отдельно от общего изменения средств на счёте.
Проверьте понимание
Лонг прогнозирует фандинг при номинале 50 000 USDT и ставке +0,020%. При расчёте номинал равен 60 000 USDT, ставка −0,010%. Найдите прогноз, оба эффекта и фактический фандинг, сначала изменяя ставку. Если cashFlow за тот же период равен −4 USDT, а комиссия +1 USDT, как изменятся средства?
Показать ответ с объяснением
Для лонга s = −1. Прогноз: −50 000 × 0,00020 = −10 USDT. Эффект ставки: −50 000 × (−0,00010 − 0,00020) = +15. Эффект размера позиции: −(60 000 − 50 000) × (−0,00010) = +1. Фактическое получение: −10 + 15 + 1 = +6 USDT, что также равно −60 000 × (−0,00010). Средства на счёте изменятся на −4 + 6 − 1 = +1 USDT. Поэтому рост средств на один USDT не означает фандинг в один USDT.