Funding untersuchen: Zahlungen, Raten und Hedge-Entscheidungen abgleichen · 1 / 5
Funding-Prognose und Zahlung: Unterschiede bei Rate und Positionswert erklären
Auf eine Funding-Schätzung von 30 USDT folgt eine Zahlung von 12 USDT. Daraus allein geht nicht hervor, welche Eingangsgröße sich geändert hat. Die Rate könnte gesunken, die abrechnungsberechtigte Position kleiner geworden oder ihre Bewertung zum Abrechnungszeitpunkt anders ausgefallen sein. Beginne mit zwei unveränderlich gespeicherten Datensätzen: den bei der Schätzung bekannten Angaben und der tatsächlichen Abrechnung. Zerlege anschließend die Abweichung so, dass sich daraus wieder die beobachtete Zahlung ergibt.
Athenum9 Min.Aktualisiert:
Prognose, Abrechnung und Kontobuchung getrennt festhalten
Eine laufend angezeigte Rate kann sich bis zur Abrechnung ändern. Bybits Funding-History-Endpunkt liefert datierte, bereits abgerechnete Raten; er rekonstruiert nicht jede frühere Prognose. Speichere den Beobachtungszeitpunkt der Prognose, den vorgesehenen Abrechnungszeitpunkt, das Symbol, die Positionsrichtung und den angenommenen Nominalwert. Ordne die spätere Zahlung genau dieser Abrechnung zu, statt sie mit der zufällig später sichtbaren Schätzung für die nächste Rate zu vergleichen.
Für den linearen Kontrakt dieser Lektion bezeichnet N0 den prognostizierten und N1 den abrechnungsberechtigten Nominalwert. r0 und r1 sind die zugehörigen Marktraten als Dezimalzahlen. Setze s für eine Short-Position auf +1 und für eine Long-Position auf −1. Dabei gilt: Bei einer positiven Rate zahlen Long-Positionen an Short-Positionen. Die Prognose lautet s × N0 × r0, das abgerechnete Funding s × N1 × r1. Der Nominalwert bei der Abrechnung umfasst sowohl die berechtigte Menge als auch den maßgeblichen Bewertungspreis. Ein inverser Kontrakt benötigt seine eigene Formel für den Positionswert.
Die Abweichung in einer festgelegten Reihenfolge zerlegen
Ändere zuerst die Rate und halte den alten Nominalwert konstant: Rateneffekt = s × N0 × (r1 − r0). Ändere danach den Nominalwert bei der abgerechneten Rate: Positionseffekt = s × (N1 − N0) × r1. Zusammen ergeben beide Effekte exakt das abgerechnete Funding minus die Prognose. Diese Reihenfolge ordnet den Wechselwirkungseffekt dem Positionseffekt zu. Auch die umgekehrte Reihenfolge liefert eine gültige Zerlegung. Benenne deshalb die Konvention, statt sie als einzig mögliche kausale Erklärung darzustellen.
Prüfe den errechneten Funding-Betrag anhand der Kontobuchung, nicht nur anhand der gesamten Wallet-Veränderung. In Bybits Transaktionsprotokoll bedeutet positives Funding einen Zahlungseingang. cashFlow, funding und Handelsgebühr werden getrennt erfasst: change = cashFlow + funding − fee. Andere Datensatztypen können andere Vorzeichen verwenden. Bewahre die Felddefinition der Quelle, bevor du einen Gebührenwert als erhaltenes oder gezahltes Geld interpretierst. Eine verspätete oder nicht zuordenbare Buchung ist ein offener Abgleich und nicht automatisch eine Zahlung von null.
Eine Prognose von 30 USDT lässt sich auf einen Eingang von 12 USDT überleiten
Dieses eigenständige fiktive Journal betrifft eine lineare Short-Position und eine Abrechnung. Die gespeicherte Prognose verwendet 100.000 USDT Nominalwert und +0,030 %. Daraus ergibt sich ein erwarteter Eingang von 30 USDT. Vor der Abrechnung wird die Position verkleinert. Der bestätigte berechtigte Nominalwert beträgt 80.000 USDT, die abgerechnete Marktrate +0,015 %. Der Funding-Eingang beträgt deshalb 12 USDT. Alle Werte dienen der Veranschaulichung und stammen nicht aus heruntergeladenen Kontodaten.
Der Rateneffekt beträgt 100.000 × (0,00015 − 0,00030) = −15 USDT. Der Positionseffekt beträgt (80.000 − 100.000) × 0,00015 = −3 USDT. Somit gilt 30 − 15 − 3 = 12. Die mittlere Tabellenzeile ist eine rechnerische Zwischenstufe und keine weitere Abrechnung. Angenommen, im abgeglichenen Kontozeitraum beträgt cashFlow insgesamt +25 USDT, funding +12 und die Handelsgebühren +2. Dann verändert sich der Geldbestand um +35 USDT, wovon nur 12 auf Funding entfallen. Ohne die übrigen Positionen und Kosten stellt keiner dieser Beträge das vollständige Strategieergebnis dar.
| Stufe | Nominalwert (USDT) | Marktrate | Funding (USDT) |
|---|---|---|---|
| Gespeicherte Prognose | 100.000 | +0,030 % | +30 |
| Abgerechnete Rate, alter Nominalwert | 100.000 | +0,015 % | +15 |
| Berechtigte Position bei Abrechnung | 80.000 | +0,015 % | +12 |
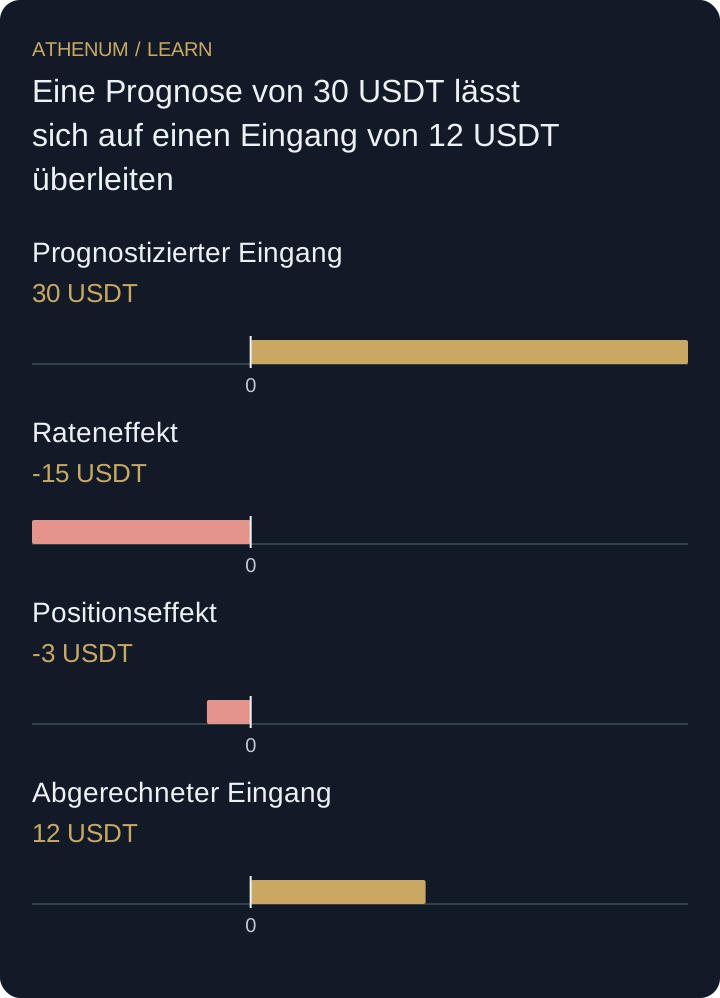 Diagramm vergrößern
- Prognostizierter Eingang: 30 USDT
- Rateneffekt: -15 USDT
- Positionseffekt: -3 USDT
- Abgerechneter Eingang: 12 USDT
Die Prognose nicht durch das spätere Ergebnis ersetzen
Wenn du die gespeicherte Rate durch die endgültig abgerechnete Rate ersetzt, verschwindet der Ratenfehler auf dem Papier. Gleichzeitig wirkt die frühere Entscheidung besser informiert, als sie tatsächlich war. Bewahre beide Datenschnappschüsse und untersuche verbleibende Differenzen, nachdem Rundung, Berechtigung, Bewertung und Vorzeichen geprüft wurden. Wechselt die Position vor der Abrechnung ihre Richtung, trenne die Positionsdatensätze. Wende diese Zerlegung mit gleichbleibender Richtung nicht über einen Wechsel von Long zu Short hinweg an.
Vor der Entscheidung
- Ordne Prognose und Zahlung demselben Instrument und Abrechnungszeitpunkt zu.
- Bewahre die ursprüngliche Prognoserate und den angenommenen Nominalwert.
- Verwende die berechtigte Menge bei Abrechnung und die Bewertungsregel des Kontrakts.
- Benenne die Zerlegung mit Rate zuerst und prüfe die Summe ihrer Effekte.
- Gleiche das Funding-Feld getrennt von der gesamten Veränderung des Kontogeldbestands ab.
Prüfe dein Verständnis
Eine Long-Position prognostiziert Funding mit 50.000 USDT und +0,020 %. Abgerechnet werden 60.000 USDT bei −0,010 %. Berechne mit der Zerlegung Rate zuerst die Prognose, beide Effekte und das abgerechnete Funding. Wie verändert sich der Geldbestand, wenn derselbe Kontozeitraum cashFlow von −4 USDT und Gebühren von +1 USDT enthält?
Lösung mit Erklärung anzeigen
Für die Long-Position gilt s = −1. Die Prognose beträgt −50.000 × 0,00020 = −10 USDT. Der Rateneffekt ist −50.000 × (−0,00010 − 0,00020) = +15. Der Positionseffekt ist −(60.000 − 50.000) × (−0,00010) = +1. Der abgerechnete Eingang beträgt −10 + 15 + 1 = +6 USDT. Das entspricht auch −60.000 × (−0,00010). Der Geldbestand verändert sich um −4 + 6 − 1 = +1 USDT. Ein Anstieg des Geldbestands um einen USDT bedeutet daher nicht, dass das Funding einen USDT betrug.