Funding-Rate-Analyse: Zahlungen und Hedges abgleichen
Erkläre Abweichungen zwischen Prognose und Zahlung, rekonstruiere geänderte Intervalle und zerlege OI-gewichtete Raten sowie Hedge-Entscheidungen.
Das übst du
Erstelle ein prüfbares Funding-Journal und trenne Änderungen von Raten, Positionswerten, Marktgewichten und künftigen Haltekosten, bevor du Hedge-Entscheidungen vergleichst.
Voraussetzungen
- Schließe Funding und Basis einschließlich der vollständigen Abrechnung einer Spot-Perpetual-Position ab.
- Verstehe den Nominalwert linearer Kontrakte, Zahlungsströme mit Vorzeichen, Basispunkte und Open-Interest-Einheiten.
Kursübersicht
- 1
Funding-Prognose und Zahlung: Unterschiede bei Rate und Positionswert erklären
Aus 30 USDT Funding-Prognose wurden 12 USDT Einnahme. Trenne Ratenänderung von Risikoänderung und gleiche die tatsächliche Funding-Buchung ab.
9 Min.Kurz gesagt: Eine Funding-Zahlung weicht von ihrer Prognose ab, wenn sich die abgerechnete Rate, der berechtigte Nominalwert oder beides ändert. Mit s = +1 für eine Short- und −1 für eine Long-Position gilt: Rateneffekt = s × N0 × (r1 − r0) und Positionseffekt = s × (N1 − N0) × r1; zusammen ergeben sie die Abweichung.
- 2
Geänderte Funding-Intervalle: die tatsächlichen Abrechnungen rekonstruieren
Spiele eine Haltedauer über den Wechsel von 8-Stunden zu stündlichem Funding durch. Gleiche Zeitpläne, Raten und gebuchte Zahlungen korrekt ab.
8 Min.Kurz gesagt: Nach einem Wechsel von achtstündigem auf stündliches Funding listest du jeden Abrechnungszeitpunkt unter der gültigen Zeitplanversion auf, ordnest berechtigten Nominalwert und abgerechnete Rate zu und summierst die Zahlungen mit Vorzeichen. Wer die Rate bei Einstieg mit der alten Zahl der Abrechnungen multipliziert, übersieht Ereignisse; wer das heutige Intervall rückwirkend anwendet, erfindet welche.
- 3
OI-gewichtetes Funding: Ratenänderungen von veränderten Gewichten trennen
Beide Börsen-Raten fielen, aber der OI-gewichtete Index stieg um 1,4 Basispunkte. Trenne den Rateneffekt strikt vom Gewichtungseffekt.
9 Min.Kurz gesagt: Ein OI-gewichteter Funding-Index R = Σ(w × r) kann steigen, während die Rate jedes Handelsplatzes fällt, wenn sich Gewicht zu Handelsplätzen mit höherer Rate verschiebt. Zerlege R1 − R0 in einen Rateneffekt Σ[w0 × (r1 − r0)] und einen Gewichtseffekt Σ[(w1 − w0) × r1]: −1,0 + 2,4 = +1,4 Basispunkte.
- 4
Funding minus Kreditkosten: Ratenänderungen und Rückzahlung berücksichtigen
Berechne Net-Carry aus echtem Funding und Kreditsaldo. Berücksichtige stündliche Zins-Resets, Teilrückzahlungen und Zinsen nach Trade-Ende.
9 Min.Kurz gesagt: Netto-Carry = erhaltenes Funding − gezahltes Funding − Kreditzinsen, in einer Währung und einem Zeitraum. Berechne Zinsen je Abrechnungsperiode auf den tatsächlich verzinslichen Saldo zum Zinssatz dieser Periode und führe das Kreditjournal bis zur bestätigten Rückzahlung, nicht nur bis zum Schließen des Trades. Zurückgezahltes Kapital ist kein Aufwand.
- 5
Funding wird negativ: einen Hedge halten oder schließen?
Eine negative Funding-Rate entscheidet den Exit nicht allein. Vergleiche Halten und Schließen des Spot-Perp-Hedges, ohne frühere Einnahmen zu zählen.
10 Min.Kurz gesagt: Vergleiche Halten und Schließen ab dem Entscheidungszeitpunkt und lasse bereits erhaltenes Funding weg, weil beide Alternativen es behalten. Warten ergibt aktuelle Basis − Basis beim Ausstieg + künftiges Funding mit Vorzeichen − Kreditzinsen − Ausstiegskosten; im Beispiel muss sich die Basis von 120 auf 92 verengen, nur um mit sofortigem Schließen gleichzuziehen.
Rechner aus diesem Kurs
Verwandte Kurse
- Funding-Rates und Basis-Trades: Kosten, Crowding und CarryBerechne tatsächliche Funding-Zahlungen, vergleiche Intervalle fair und prüfe Hedge- oder Abrechnungsstrategien nach Kosten und Margin-Risiko.
- Open-Interest-Daten: Qualität vor der Interpretation prüfenFünf eigene Datenprüfungen zu Kontenzahlen, Börsenabdeckung, Datensatzverfügbarkeit, Volumenkonsistenz und gewichteten Halterquoten.
- Krypto-Margin und Sicherheiten: Kontorisiko nachvollziehenBerechne inverse Gewinne und Verluste, gemeinsame Kontobelastungen, bedingte Sicherheiteneinzahlungen, Margin-Abzüge und gestaffelte Sicherheitenwerte.
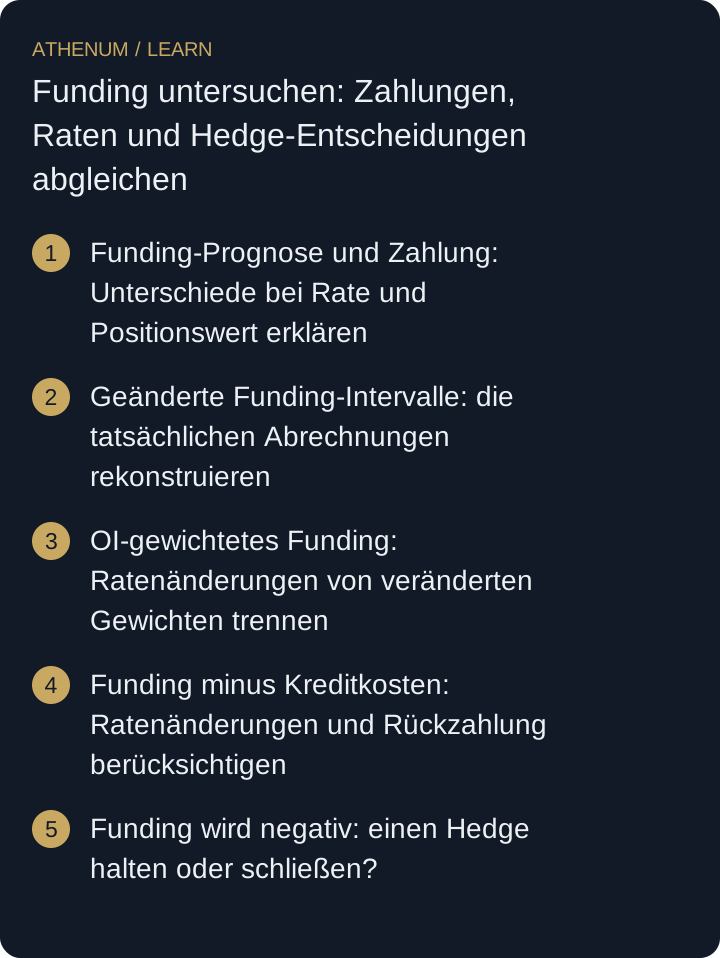 Diagramm vergrößern
- Funding-Prognose und Zahlung: Unterschiede bei Rate und Positionswert erklären
- Geänderte Funding-Intervalle: die tatsächlichen Abrechnungen rekonstruieren
- OI-gewichtetes Funding: Ratenänderungen von veränderten Gewichten trennen
- Funding minus Kreditkosten: Ratenänderungen und Rückzahlung berücksichtigen
- Funding wird negativ: einen Hedge halten oder schließen?
Lernmaterial. Die Beispiele belegen keine profitable Strategie. Kosten, Kurssprünge und Liquidationen können Verluste über den geplanten Stop hinaus verursachen.