Funding untersuchen: Zahlungen, Raten und Hedge-Entscheidungen abgleichen · 5 / 5
Funding wird negativ: einen Hedge halten oder schließen?
Ein Hedge aus Long-Spot und Short-Perpetual, der bisher Funding erhalten hat, muss nach einem Wechsel zu einer negativen Rate möglicherweise zahlen. Frühere Eingänge entscheiden nicht darüber, ob du den Hedge halten solltest. Vergleiche die zusätzlichen Zahlungsströme und Preisänderungen durchführbarer Alternativen ab demselben Entscheidungszeitpunkt. Eine negative nächste Zahlung kann das Warten weniger attraktiv machen. Der Unterschied hängt aber auch von der Basisentwicklung, den Kreditzinsen und den Kosten zum Schließen beider Positionen ab.
Athenum10 Min.Aktualisiert:
Den Vergleich am Entscheidungszeitpunkt neu beginnen
Behandle vor der Entscheidung bereits abgerechnetes Funding und Gebühren als gemeinsame Vergangenheit. Sie gehören in die vollständige Handelsaufzeichnung. Werden sie jedoch nur einem der Zukunftsszenarien zugerechnet, verzerrt das den Vergleich. Definiere beide Alternativen mit derselben Ausgangsbewertung und vergleiche das Vermögen zu einem gemeinsamen Endzeitpunkt. Lege fest, was nach einem sofortigen Ausstieg mit den Erlösen geschieht. Guthabenzinsen oder alternative Positionen können bei einem langen Horizont relevant sein.
Für eine mengenmäßig ausgeglichene Long-Spot- und Short-Position in einem linearen Perpetual mit jeweils einer Einheit und derselben Quotierungswährung gilt: Basis b = Perpetual-Preis − Spot-Preis. Vom Entscheidungszeitpunkt bis zum späteren Ausstieg entspricht das gemeinsame Kursergebnis der aktuellen Basis minus der Basis beim Ausstieg. Addiere künftiges Funding mit Vorzeichen und ziehe zusätzliche Kreditzinsen sowie Ausstiegskosten ab. Vergleiche dieses Ergebnis mit den Kosten und verbleibenden Verpflichtungen der sofortigen Alternative. Passe die Zahlungsströme bei größeren Positionen an die Menge an. Inverse oder nicht mengenmäßig ausgeglichene Hedges benötigen eine andere Ergebnisberechnung.
Durchführbare Alternativen und bedingte Szenarien vergleichen
Die Alternative sofort schließen vermeidet eine spätere Abrechnung nur dann, wenn die relevante Position vor diesem Ereignis tatsächlich nicht mehr berechtigt ist. Bybit warnt davor, dass Trades sehr nahe an der Abrechnungsgrenze keine sichere Teilnahme oder Nichtteilnahme garantieren. Ist ein Ausstieg blockiert oder bleibt eine Position offen, ersetze die idealisierte sofortige Alternative durch die frühestmögliche Ausführung und ihre verbleibende Exponierung. Beide Alternativen benötigen einen Weg, noch offene Kredite zurückzuzahlen.
Die Alternative warten enthält Unbekannte: die endgültige Rate, den Nominalwert bei Abrechnung, die spätere Basis, Kreditzinsen und die Ausführung beim Ausstieg. Berechne Szenarien und die Gleichstandsbedingung, bevor du Wahrscheinlichkeiten zuordnest. Ein Szenario, das den sofortigen Ausstieg übertrifft, belegt nicht, dass die angenommene Basisbewegung eintreten wird. Margin- und Liquiditätsgrenzen können eine rechnerisch attraktive Alternative außerdem schon vor dem vorgesehenen Ausstieg undurchführbar machen.
Warten erfordert ausreichend Basisverengung, um seine Mehrkosten zu decken
Um 12:00 UTC wird bei einem fiktiven mengenmäßig ausgeglichenen Hedge mit jeweils einer Einheit Spot mit 50.000 USDT und der lineare Perpetual mit 50.120 bewertet. Die aktuelle Basis beträgt damit 120. Beide Positionen lassen sich deutlich vor der nächsten Abrechnung schließen und der Kredit lässt sich zurückzahlen. Die gesamten Ausstiegskosten gegenüber diesen Referenzbewertungen betragen 20 USDT. Sofortiges Schließen verändert das Vermögen daher um −20. Die Erlöse bleiben danach bis zum gemeinsamen Endzeitpunkt 16:10 unverzinst in USDT. Frühere Funding-Eingänge von 80 USDT gehören bereits zur gemeinsamen Vergangenheit beider Alternativen.
Die andere Alternative hält beide Positionen über 16:00 hinaus und schließt um 16:10. Für die genannten Szenarien gelten folgende Annahmen: abgerechnetes Funding von −0,040 % auf 50.000 USDT berechtigten Short-Nominalwert, also eine Zahlung von 20 USDT; zusätzliche Kreditzinsen von 3 und gesamte spätere Ausstiegskosten von 25. Das sind Szenarioannahmen, keine Prognosen oder aktuellen Gebührenangaben. Verengt sich die Basis beim Ausstieg auf 70, beträgt das zusätzliche Ergebnis (120 − 70) − 20 − 3 − 25 = +2 USDT. Das ist 22 besser als sofortiges Schließen. Weitet sich die Basis auf 180 aus, beträgt das Ergebnis −108 und ist damit 88 schlechter.
Halten und sofortiges Schließen sind gleichwertig, wenn 120 − Ausstiegsbasis − 20 − 3 − 25 = −20. Daraus folgt eine Basis beim Ausstieg von 92 USDT. Die wartende Alternative benötigt unter diesen Annahmen also eine Basisverengung von 28 USDT, um gerade gleichzuziehen. Mehr Verengung hilft ihr, weniger schadet ihr. Der frühere Eingang von 80 USDT erscheint nicht in dieser Schwelle, weil er bei beiden Alternativen bereits verdient ist.
| Alternative | Künftiges Kursergebnis | Künftiges Funding | Kreditzinsen | Ausstiegskosten | Zusätzliches Ergebnis |
|---|---|---|---|---|---|
| Sofort schließen | 0 | 0 | 0 | 20 | −20 |
| Warten; Ausstiegsbasis 70 | +50 | −20 | 3 | 25 | +2 |
| Warten; Ausstiegsbasis 180 | −60 | −20 | 3 | 25 | −108 |
| Warten; Gleichstand bei Basis 92 | +28 | −20 | 3 | 25 | −20 |
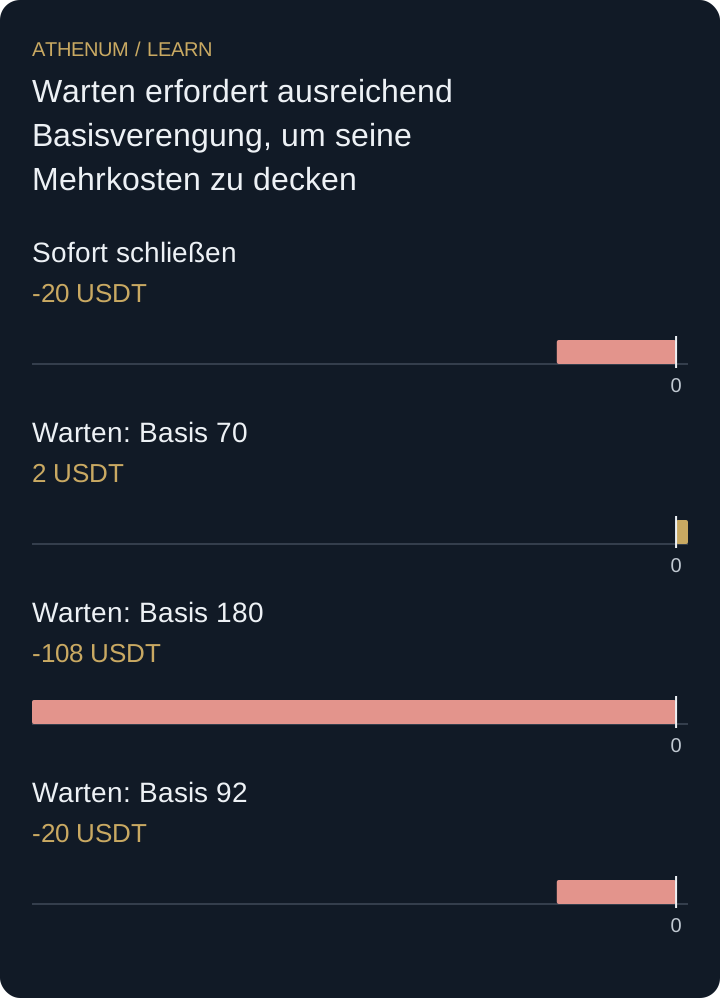 Diagramm vergrößern
- Sofort schließen: -20 USDT
- Warten: Basis 70: 2 USDT
- Warten: Basis 180: -108 USDT
- Warten: Basis 92: -20 USDT
Bereits verdientes Funding beseitigt keine Opportunitätskosten
Die Aussage, die nächste Zahlung von 20 USDT sei durch die früheren 80 gedeckt, vergleicht die Wahlmöglichkeiten nicht. Auch beim sofortigen Schließen bleibt dieser frühere Eingang erhalten. Ebenso darf einer nicht ausgeführten Ausstiegsorder nicht gutgeschrieben werden, sie habe Funding vermieden. Halte gemeinsame Vergangenheit, durchführbare Ausführungszeitpunkte und verbleibende Verpflichtungen ausdrücklich fest. Rechne neu, wenn sich Rate, Kreditzinsen oder Ausstiegsliquidität ändern.
Vor der Entscheidung
- Lege eine gemeinsame Bewertung zum Entscheidungszeitpunkt und einen Vergleichshorizont fest.
- Lasse bereits abgerechnete Zahlungsströme bei der Differenz zwischen den Alternativen außen vor.
- Prüfe, ob jede Abfolge von Ausstieg und Rückzahlung durchführbar ist.
- Berücksichtige künftiges Basis-Kursergebnis, Funding mit Vorzeichen, Kreditzinsen und sämtliche Ausstiegskosten.
- Berechne die Gleichstandsbasis und prüfe ungünstige Szenarien ohne erfundene Wahrscheinlichkeiten.
Prüfe dein Verständnis
Das Beispiel bleibt unverändert, außer dass die abgerechnete Funding-Zahlung der wartenden Alternative 40 statt 20 USDT beträgt. Bei welcher Basis beim Ausstieg besteht nun Gleichstand mit sofortigem Schließen? Um wie viel ist Warten besser oder schlechter, wenn die Basis beim Ausstieg weiterhin 70 erreicht?
Lösung mit Erklärung anzeigen
Das Ergebnis beim Warten beträgt jetzt 120 − Ausstiegsbasis − 40 − 3 − 25 = 52 − Ausstiegsbasis. Gleichsetzen mit dem Ergebnis −20 der sofortigen Schließung ergibt eine Ausstiegsbasis von 72 USDT. Erreicht die Basis 70, ergibt Warten −18 und ist damit 2 USDT besser als −20. Warten kann die bessere von zwei Alternativen mit negativem zusätzlichem Ergebnis sein. Das bedeutet weder, dass der gesamte Trade profitabel ist, noch dass das Szenario eintreten wird.