Nghiên cứu funding: thanh toán, tỷ lệ và phòng hộ · 5 / 5
Funding chuyển âm: so sánh giữ phòng hộ với đóng vị thế
Phòng hộ mua giao ngay–bán hợp đồng vĩnh cửu từng nhận funding có thể phải trả khi tỷ lệ chuyển âm. Khoản nhận trước đây không quyết định có nên tiếp tục giữ. So sánh dòng tiền bổ sung và thay đổi giá của các lựa chọn khả thi từ cùng thời điểm quyết định. Khoản trả tiếp theo làm chờ đợi kém hấp dẫn hơn, nhưng chênh lệch còn phụ thuộc basis, vay và chi phí đóng cả hai phần của vị thế phòng hộ.
Athenum10 phútCập nhật:
Giữ hay đóng từ thời điểm quyết định: basis, funding và chi phí
Coi funding và phí đã chốt trước quyết định là quá khứ chung. Chúng thuộc hồ sơ đầy đủ của giao dịch, nhưng cộng vào một nhánh tương lai mà không cộng nhánh kia sẽ làm lệch so sánh. Đặt hai phương án trên cùng định giá ban đầu và so tài sản tại một thời hạn chung. Nêu rõ tiền sau thoát ngay được xử lý thế nào; lãi tiền mặt hoặc vị thế thay thế có thể quan trọng khi thời hạn dài.
Với một đơn vị mua giao ngay và bán vĩnh cửu tuyến tính khớp nhau trong cùng đồng tiền định giá, đặt basis b = giá vĩnh cửu − giá giao ngay. Từ quyết định đến lúc thoát muộn hơn, lãi/lỗ giá kết hợp bằng basis hiện tại trừ basis khi thoát. Cộng funding tương lai có dấu, trừ chi phí vay thêm và chi phí thoát. So với chi phí cùng nghĩa vụ còn lại của nhánh thoát ngay. Điều chỉnh dòng tiền theo khối lượng khi vị thế lớn hơn; dùng công thức khác cho phòng hộ nghịch đảo hoặc không khớp.
Lệnh thoát khả thi, các kịch bản và điểm hòa giữa hai nhánh
Nhánh đóng ngay chỉ tránh được lần funding tương lai nếu vị thế liên quan thực sự ngừng đủ điều kiện trước sự kiện. Bybit cảnh báo giao dịch rất gần ranh giới không đảm bảo được tính hoặc loại khỏi kỳ funding. Nếu thoát bị chặn hoặc một phần của vị thế phòng hộ còn mở, thay nhánh tức thì lý tưởng bằng thời điểm thực hiện sớm nhất khả thi và vị thế còn lại. Cả hai phương án đều cần cách hoàn trả khoản vay còn tồn.
Nhánh chờ chứa các yếu tố chưa biết: tỷ lệ cuối, danh nghĩa khi thanh toán, basis tương lai, tiền lãi vay và khớp lệnh thoát. Tính kịch bản và điều kiện hòa nhau trước khi gán xác suất. Một kịch bản tốt hơn thoát ngay không chứng minh chuyển động basis giả định sẽ xảy ra. Ràng buộc ký quỹ và thanh khoản cũng có thể khiến nhánh hấp dẫn về con số trở nên không khả thi trước lúc thoát dự kiến.
Ví dụ: chờ chỉ hòa với đóng ngay nếu basis thu hẹp còn 92
Lúc 12:00 UTC, phòng hộ hư cấu một đơn vị khớp nhau có giá giao ngay 50.000 USDT và vĩnh cửu tuyến tính 50.120, nên basis hiện tại là 120. Hai phần của vị thế phòng hộ có thể đóng và khoản vay có thể được trả đủ sớm trước kỳ funding kế tiếp với tổng chi phí thoát 20 USDT so với các định giá tham chiếu này. Đóng ngay làm tài sản thay đổi −20; tiền thu được giữ bằng USDT không sinh lãi tới mốc chung 16:10. Khoản funding đã nhận 80 USDT là phần quá khứ chung của hai nhánh.
Phương án kia giữ hai phần của vị thế phòng hộ qua 16:00 và đóng lúc 16:10. Với các kịch bản đã nêu, giả định tỷ lệ funding chốt −0,040% trên danh nghĩa bán đủ điều kiện 50.000 USDT, tức trả 20 USDT; lãi vay phát sinh thêm là 3 và tổng chi phí thoát muộn là 25. Đây là đầu vào kịch bản, không phải dự báo hay báo giá phí hiện hành. Nếu basis khi thoát thu hẹp còn 70, kết quả bổ sung là (120 − 70) − 20 − 3 − 25 = +2 USDT, tốt hơn đóng ngay 22. Nếu basis nới lên 180, kết quả −108, kém hơn 88.
Giữ và đóng ngay hòa nhau khi 120 − basis thoát − 20 − 3 − 25 = −20, suy ra basis thoát 92 USDT. Theo giả định này, nhánh chờ cần basis thu hẹp 28 USDT chỉ để hòa. Thu hẹp nhiều hơn có lợi, ít hơn bất lợi. Khoản đã nhận 80 USDT không xuất hiện trong ngưỡng vì đã kiếm được ở cả hai lựa chọn.
| Phương án | Lãi/lỗ giá tương lai | Funding tương lai | Chi phí vay | Chi phí thoát | Kết quả bổ sung |
|---|---|---|---|---|---|
| Đóng ngay | 0 | 0 | 0 | 20 | −20 |
| Chờ; basis thoát 70 | +50 | −20 | 3 | 25 | +2 |
| Chờ; basis thoát 180 | −60 | −20 | 3 | 25 | −108 |
| Chờ; hòa ở basis 92 | +28 | −20 | 3 | 25 | −20 |
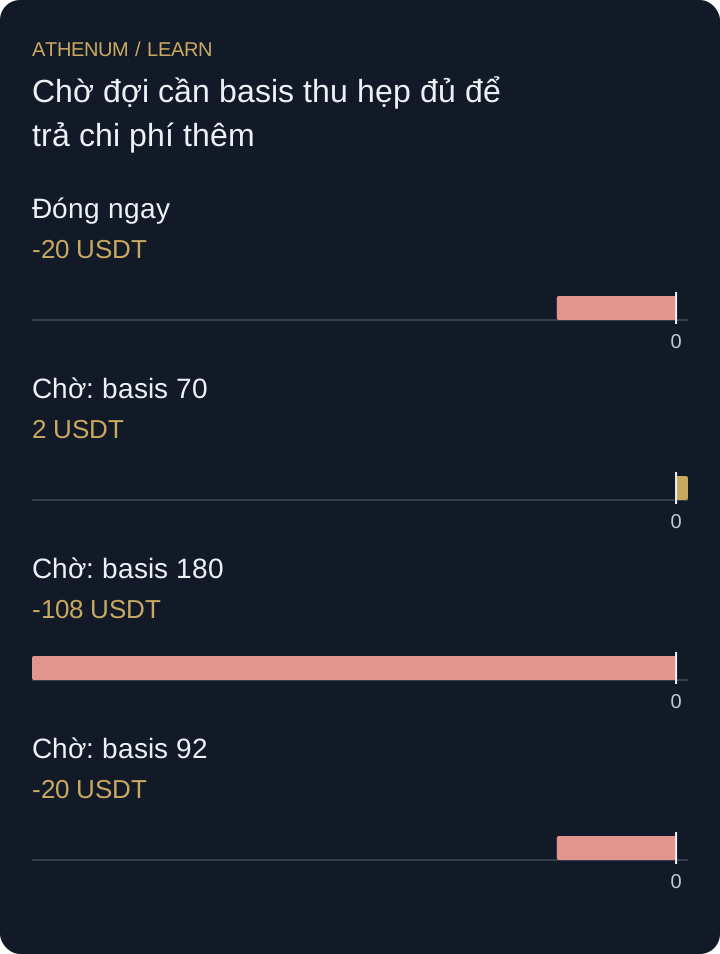 Phóng to sơ đồ
- Đóng ngay: -20 USDT
- Chờ: basis 70: 2 USDT
- Chờ: basis 180: -108 USDT
- Chờ: basis 92: -20 USDT
Sai lầm: tính funding đã nhận vào quyết định tiếp tục giữ
Nói khoản phải trả 20 USDT tiếp theo được bù bằng 80 trước đó không phải so sánh lựa chọn. Đóng ngay cũng giữ được khoản nhận cũ. Tương tự, không thể ghi công tránh funding cho lệnh thoát chưa khớp. Nêu rõ quá khứ chung, thời điểm thực hiện khả thi và nghĩa vụ còn lại; tính lại khi tỷ lệ, chi phí vay hay thanh khoản thoát thay đổi.
Trước khi quyết định
- Đặt cùng định giá tại quyết định và thời hạn so sánh.
- Loại dòng tiền đã chốt khỏi chênh lệch giữa các nhánh.
- Xác nhận mỗi chuỗi thoát và trả nợ đều khả thi.
- Tính lãi/lỗ basis tương lai, funding có dấu, vay và mọi chi phí thoát.
- Giải basis hòa nhau và kiểm tra kịch bản xấu mà không bịa xác suất.
Kiểm tra kiến thức
Giữ nguyên ví dụ, chỉ đổi khoản funding phải trả của nhánh chờ từ 20 lên 40 USDT. Basis thoát nào nay hòa với đóng ngay? Nếu basis vẫn đạt 70, chờ tốt hơn hay kém hơn bao nhiêu?
Xem đáp án và giải thích
Kết quả chờ trở thành 120 − basis thoát − 40 − 3 − 25 = 52 − basis thoát. Cho bằng kết quả đóng ngay −20 thì basis thoát là 72 USDT. Nếu basis đạt 70, chờ tạo −18, tốt hơn −20 là 2 USDT. Chờ có thể là lựa chọn tốt hơn giữa hai kết quả bổ sung âm; điều đó không có nghĩa toàn bộ giao dịch có lãi hoặc kịch bản sẽ xảy ra.
Nguồn và tài liệu tham khảo
Tìm hiểu thêm với Athenum
Từ blog Athenum
Phí funding âm trên Bitcoin: một sàn in ra một lần, sàn khác in ra 26 lần
Bài học liên quan
- Xác định stop thời gian và hạn tín hiệu trước khi vào
Tách hạn tín hiệu, thời gian giữ tối đa và hiệu lực lệnh. Đối chiếu thời gian thoát thực tế và độ trễ thực thi theo quy tắc cố định trước khi vào.
- Thử giao dịch quanh thanh toán funding sau mọi chi phí
Mở ngay trước funding và đóng ngay sau nghe có vẻ dễ. Khoản nhận 30 USDT không thể bù 100 USDT phí và trượt giá khi giá chưa dịch chuyển.