Исследование фандинга: сверка платежей, ставок и решений по хеджу · 5 / 5
Фандинг стал отрицательным: сравните удержание и закрытие хеджа
Хедж из длинного спота и короткого бессрочного контракта, ранее получавший фандинг, может начать платить после смены знака ставки. Прошлые поступления не определяют, стоит ли держать хедж. Сравните дополнительные потоки и ценовые изменения осуществимых альтернатив от одного момента решения. Будущий отрицательный платёж ухудшает привлекательность ожидания, но разница зависит также от базиса, займа и стоимости закрытия обеих позиций.
Athenum10 минОбновлено:
Начните сравнение заново от момента решения
Уже проведённые до решения фандинг и комиссии считайте общей историей. Они входят в полный реестр сделки, но добавление их лишь к одной будущей ветви искажает сравнение. Задайте альтернативам общую начальную оценку и сравнивайте состояние капитала на одном горизонте. Укажите, что происходит с вырученными средствами после немедленного выхода: при длинном горизонте важны проценты на деньги или альтернативная позиция.
Для согласованной позиции из одной единицы длинного спота и короткого линейного бессрочного контракта в одной валюте котировки базис b = цена бессрочного контракта − цена спота. Совокупный ценовой P&L от решения до позднего выхода равен текущему базису минус базис выхода. Добавьте будущий фандинг со знаком, вычтите дополнительные заёмные расходы и стоимость выхода. Сравните с затратами и оставшимися обязательствами немедленной ветви. Для большего размера масштабируйте потоки, а для обратного или несогласованного хеджа используйте другую формулу выплаты.
Сравнивайте исполнимые альтернативы и условные сценарии
Ветвь «закрыть сейчас» избегает будущего расчёта только при фактическом прекращении участия соответствующей позиции до события. Bybit предупреждает, что сделки очень близко к границе не гарантируют включение или исключение. Если выход заблокирован или одна позиция остаётся открытой, замените идеальную немедленную ветвь самым ранним осуществимым исполнением и остаточной экспозицией. В обеих альтернативах нужен способ погасить оставшийся заём.
В ожидании неизвестны окончательная ставка, номинал при расчёте, будущий базис, проценты и исполнение выхода. Рассчитайте сценарии и условие равенства до назначения вероятностей. Сценарий, превосходящий немедленный выход, не доказывает наступление предполагаемого движения базиса. Ограничения маржи и ликвидности также способны сделать численно привлекательную ветвь неосуществимой ещё до планового выхода.
Ожиданию нужно сужение базиса, покрывающее дополнительные расходы
В 12:00 UTC вымышленный согласованный хедж объёмом одна единица имеет оценку спота 50 000 USDT, линейного бессрочного контракта — 50 120, то есть текущий базис 120. Обе позиции можно закрыть и погасить заём задолго до следующего фандинга с полными расходами выхода 20 USDT относительно этих оценок. Немедленный выход изменяет капитал на −20; затем средства хранятся в USDT без процентов до общего горизонта 16:10. Предыдущие 80 USDT полученного фандинга уже общие для обеих ветвей.
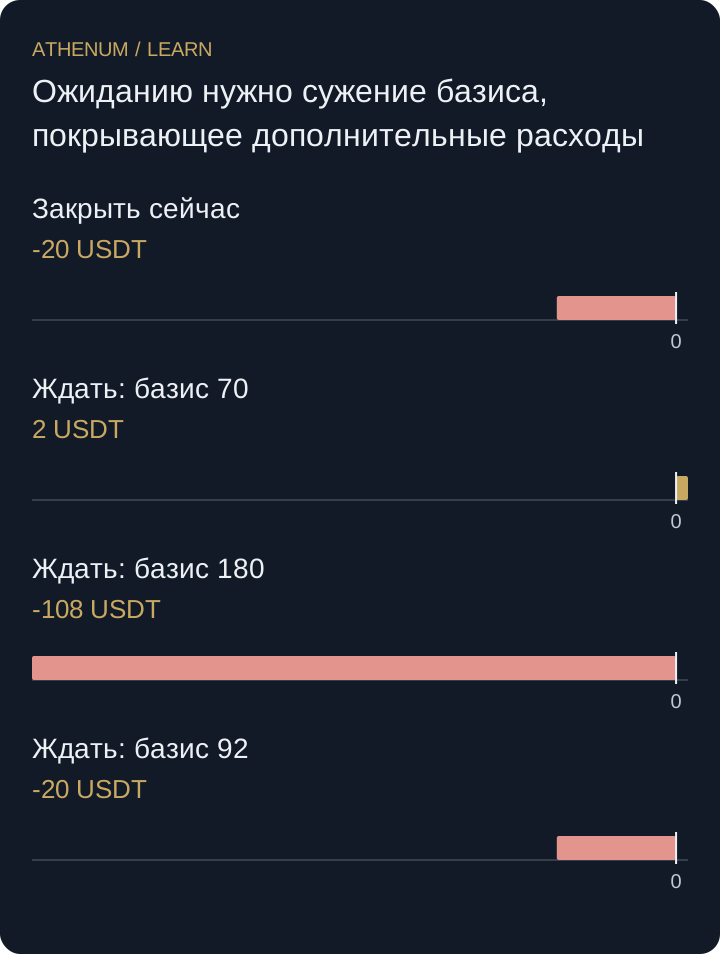
Альтернатива сохраняет обе позиции через 16:00 и закрывает их в 16:10. Для заданных сценариев предположим окончательную ставку −0,040% на 50 000 USDT участвующего номинала шорта, то есть выплату 20 USDT. Дополнительный заём стоит 3, поздний выход со всеми расходами — 25. Это условия сценария, а не прогнозы или текущие тарифы. Если базис выхода сужается до 70, дополнительный результат равен (120 − 70) − 20 − 3 − 25 = +2 USDT, что на 22 лучше немедленного закрытия. Если базис расширяется до 180, результат −108, что на 88 хуже.
Удержание и немедленное закрытие равны при 120 − базис выхода − 20 − 3 − 25 = −20, откуда базис выхода 92 USDT. Значит, при этих условиях ожиданию требуется сужение на 28 USDT только для равенства. Большее сужение помогает, меньшее ухудшает результат. Прежнее поступление 80 USDT не входит в порог: оно уже заработано в обеих альтернативах.
| Альтернатива | Будущий ценовой P&L | Будущий фандинг | Стоимость займа | Стоимость выхода | Дополнительный результат |
|---|---|---|---|---|---|
| Закрыть сейчас | 0 | 0 | 0 | 20 | −20 |
| Ждать; базис выхода 70 | +50 | −20 | 3 | 25 | +2 |
| Ждать; базис выхода 180 | −60 | −20 | 3 | 25 | −108 |
| Ждать; равенство при базисе 92 | +28 | −20 | 3 | 25 | −20 |
 Увеличить схему
- Закрыть сейчас: -20 USDT
- Ждать: базис 70: 2 USDT
- Ждать: базис 180: -108 USDT
- Ждать: базис 92: -20 USDT
Уже полученный фандинг не устраняет альтернативные издержки
Утверждение, что следующие 20 USDT выплаты покрываются прежними 80, не сравнивает решения. Немедленное закрытие тоже сохраняет прежнее поступление. Аналогично, неисполненному ордеру выхода нельзя приписывать избегание фандинга. Явно учитывайте общее прошлое, осуществимые моменты исполнения и оставшиеся обязательства; пересчитывайте при изменении ставки, заёмных расходов или ликвидности выхода.
Перед решением
- Задайте общую оценку в момент решения и горизонт сравнения.
- Исключите уже проведённые потоки из разницы между ветвями.
- Подтвердите осуществимость каждой последовательности выхода и погашения.
- Учтите будущий P&L базиса, фандинг со знаком, заём и все расходы выхода.
- Найдите базис равенства и проверьте плохие сценарии без выдуманных вероятностей.
Проверьте понимание
Оставьте пример неизменным, кроме выплаты фандинга в ветви ожидания: теперь она 40 USDT вместо 20. Какой базис выхода даёт равенство с немедленным закрытием и насколько ожидание лучше или хуже, если базис всё же достигнет 70?
Показать ответ с объяснением
Результат ожидания теперь 120 − базис выхода − 40 − 3 − 25 = 52 − базис выхода. Приравнивание к −20 для немедленного выхода даёт базис 72 USDT. Если базис достигнет 70, ожидание даст −18, что на 2 USDT лучше −20. Ожидание может быть лучшим из двух отрицательных дополнительных исходов. Это не означает прибыльности всей сделки или неизбежности сценария.