Investigar el funding: conciliar pagos, tasas y decisiones de cobertura · 5 / 5
El funding pasa a negativo: comparar mantener la cobertura y cerrarla
Una cobertura larga en spot y corta en el perpetuo que antes cobraba funding puede tener que pagar cuando la tasa pasa a negativa. Los cobros anteriores no deciden si conviene mantenerla. Compara los flujos adicionales y los cambios de precio de alternativas viables desde el mismo momento de decisión. Un próximo pago negativo puede restar atractivo a esperar, pero la diferencia también depende de la base, los intereses y el coste de cerrar ambas patas.
Athenum10 minActualizado:
Reinicia la comparación en el momento de decidir
Trata el funding y las comisiones ya liquidados antes de la decisión como historia común. Pertenecen al registro completo de la operación, pero incluirlos en una rama futura y no en la otra sesga la comparación. Define ambas alternativas con la misma valoración inicial y compara el patrimonio en un horizonte común. Indica qué ocurre con los fondos después de un cierre inmediato; los intereses del efectivo o una exposición alternativa pueden importar si el horizonte es largo.
Para una cobertura compensada de una unidad larga en spot y una corta en un perpetuo lineal, con la misma moneda de cotización, define la base b = precio del perpetuo − precio spot. Desde la decisión hasta un cierre posterior, el resultado combinado por precio equivale a la base actual menos la base de salida. Suma el funding futuro con signo y resta los intereses adicionales y los costes de cierre. Compara el resultado con los costes y obligaciones restantes de la alternativa inmediata. Ajusta los flujos por cantidad en posiciones mayores y utiliza un cálculo de resultado distinto para coberturas inversas o descompensadas.
Compara alternativas ejecutables y escenarios condicionales
La alternativa de cerrar ahora evita una liquidación futura solo si la posición relevante deja realmente de ser elegible antes del evento. Bybit advierte de que operar muy cerca de su frontera de liquidación no garantiza la inclusión ni la exclusión. Si el cierre está bloqueado o queda abierta una pata, sustituye la alternativa inmediata idealizada por la primera ejecución viable y su exposición residual. Ambas alternativas necesitan una forma de reembolsar cualquier préstamo pendiente.
La alternativa de esperar contiene incógnitas: la tasa final, el nocional de liquidación, la base futura, los intereses y la ejecución de cierre. Calcula escenarios y la condición de indiferencia antes de asignar probabilidades. Un escenario que supere al cierre inmediato no demuestra que vaya a producirse el movimiento de base supuesto. Las restricciones de margen y liquidez también pueden volver inviable una alternativa numéricamente atractiva antes del cierre previsto.
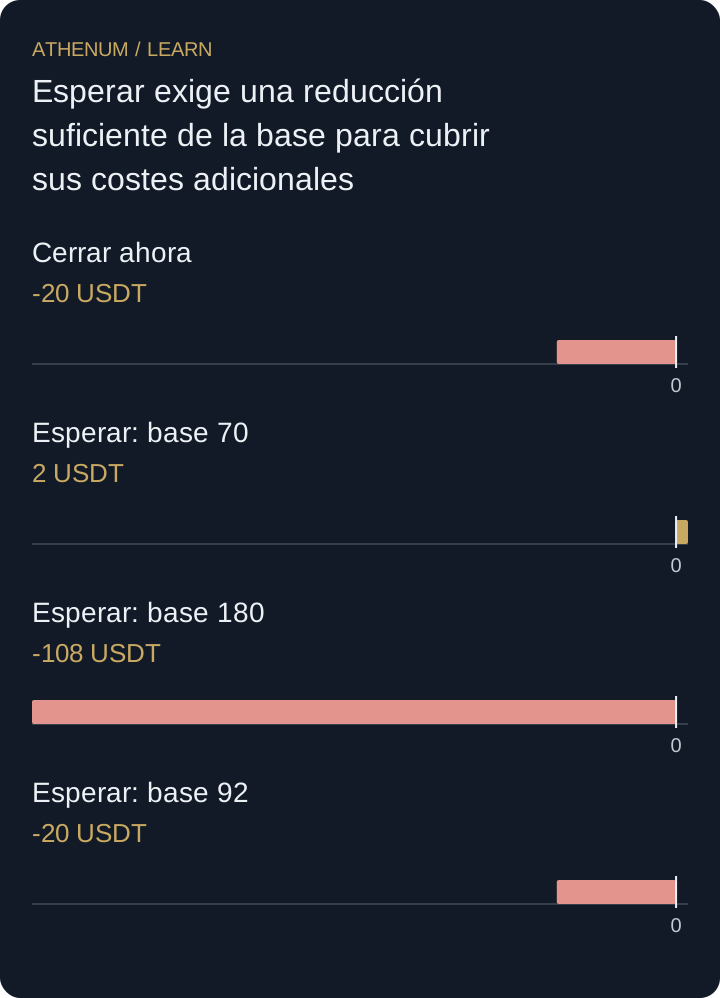
Esperar exige una reducción suficiente de la base para cubrir sus costes adicionales
A las 12:00 UTC, una cobertura ficticia compensada de una unidad valora el spot en 50.000 USDT y el perpetuo lineal en 50.120, por lo que la base actual es 120. Ambas patas pueden cerrarse y el préstamo reembolsarse con suficiente antelación a la próxima liquidación, por un coste total de cierre de 20 USDT respecto de esas valoraciones de referencia. Cerrar ahora cambia por tanto el patrimonio en −20; los fondos permanecen después en USDT sin intereses hasta el horizonte común de las 16:10. Los cobros anteriores de funding de 80 USDT ya son comunes a ambas alternativas.
La alternativa mantiene ambas patas durante la liquidación de las 16:00 y cierra a las 16:10. Para los escenarios indicados, supone funding liquidado de −0,040 % sobre 50.000 USDT de nocional corto elegible, lo que da un pago de 20 USDT; los intereses adicionales cuestan 3 y el cierre posterior cuesta 25 en total. Son datos de escenario, no previsiones ni tarifas actuales. Si la base de salida se reduce a 70, el resultado incremental es (120 − 70) − 20 − 3 − 25 = +2 USDT, 22 mejor que cerrar ahora. Si la base se amplía a 180, el resultado es −108, 88 peor.
Mantener y cerrar ahora empatan cuando 120 − base de salida − 20 − 3 − 25 = −20, lo que da una base de salida de 92 USDT. Por tanto, bajo estas suposiciones, esperar necesita que la base se reduzca 28 USDT solo para empatar. Una reducción mayor favorece esa alternativa; una menor la perjudica. El cobro anterior de 80 USDT no aparece en este umbral porque ya se obtuvo en ambas alternativas.
| Alternativa | Resultado futuro por precio | Funding futuro | Intereses | Coste de cierre | Resultado incremental |
|---|---|---|---|---|---|
| Cerrar ahora | 0 | 0 | 0 | 20 | −20 |
| Esperar; base de salida 70 | +50 | −20 | 3 | 25 | +2 |
| Esperar; base de salida 180 | −60 | −20 | 3 | 25 | −108 |
| Esperar; empate con base 92 | +28 | −20 | 3 | 25 | −20 |
 Ampliar el diagrama
- Cerrar ahora: -20 USDT
- Esperar: base 70: 2 USDT
- Esperar: base 180: -108 USDT
- Esperar: base 92: -20 USDT
El funding ya ganado no elimina el coste de oportunidad
Decir que el próximo pago de 20 USDT está cubierto por los 80 anteriores no compara las opciones. Cerrar ahora también conserva ese cobro anterior. Del mismo modo, no puedes atribuir a una orden de cierre sin ejecutar haber evitado funding. Mantén explícitos el pasado común, los tiempos de ejecución viables y las obligaciones restantes, y recalcula si cambian la tasa, los intereses o la liquidez de salida.
Antes de actuar
- Fija una valoración común al decidir y un horizonte de comparación compartido.
- Excluye los flujos ya liquidados de la diferencia entre las alternativas.
- Confirma que cada secuencia de cierre y reembolso sea viable.
- Incluye el resultado futuro por base, funding con signo, intereses y todos los costes de cierre.
- Resuelve la base de indiferencia y prueba escenarios adversos sin probabilidades inventadas.
Comprueba lo aprendido
Mantén el ejemplo igual, salvo que el pago de funding liquidado de la alternativa de esperar es de 40 USDT en vez de 20. ¿Qué base de salida empata ahora con cerrar inmediatamente y cuánto mejor o peor es esperar si la base de salida sigue llegando a 70?
Ver la respuesta explicada
El resultado de esperar pasa a ser 120 − base de salida − 40 − 3 − 25 = 52 − base de salida. Igualarlo al resultado de cerrar ahora, −20, da una base de salida de 72 USDT. Si la base llega a 70, esperar produce −18, que es 2 USDT mejor que −20. Esperar puede ser la mejor de dos alternativas con resultados incrementales negativos; esa comparación no significa que la operación completa sea rentable ni que vaya a ocurrir el escenario.