Исследование фандинга: платежи, ставки и хедж · 4 / 5
Фандинг минус проценты по займу: учтите смену ставки и погашение
Получение фандинга не доказывает положительный результат переноса позиции, если другая часть хеджа финансируется займом. Частичное погашение меняет сумму, на которую начисляются проценты; ставка может обновиться, а долг — сохраниться после закрывающего исполнения. Составьте реестр займа отдельно, затем объедините проценты и фандинг в одной валюте за один период. Завершение позиции и завершение займа — разные события.
Athenum9 минОбновлено:
Расчёт процентов по займу при ежечасной смене ставки
Для каждого оплачиваемого периода фиксируйте границы, сумму с начислением процентов, применяемую ставку, начисление и подтверждение погашения. Bybit описывает плавающие ставки, обновляющиеся каждый час. В схеме истории займа есть часовая ставка, сумма с начислением процентов и начисленные проценты. Эти записи дают более точную проверку, чем умножение первой показанной ставки на всё прошедшее время.
Расчёт всё равно определяется правилами продукта. Bybit различает спотовые и деривативные обязательства с гибким сроком: первое и последующие начисления обрабатываются по-разному, а неоплаченные проценты сами могут стать обязательством. У срочного займа иная экономика досрочного погашения. Определите фактический продукт до пропорционального расчёта неполного периода, капитализации процентов, применения льготы или прекращения начисления. Общая часовая формула не заменяет эти правила.
Формула чистого керри: фандинг минус проценты по займу
В одной валюте узко определённый чистый результат переноса равен полученному фандингу минус выплаченный фандинг минус проценты по займу. Возврат основной суммы уменьшает и деньги, и долг; он не создаёт торговый расход на всю погашенную сумму. Комиссии, потери исполнения, сборы за конвертацию при погашении, ценовой P&L и другие статьи финансирования относятся к полному реестру стратегии. Разделяйте категории, чтобы положительный промежуточный результат не выдавался за общую прибыль.
Если проценты причитаются в активе, а фандинг приходит в стейблкоине, сохраняйте исходные суммы в обеих валютах и явно заданную оценку конвертации. Нельзя вычитать количество токенов непосредственно из USDT. Отслеживайте долг до подтверждения погашения по условиям конкретного займа. Продажа купленного на заём актива или отправка запроса на погашение сами по себе не доказывают прекращение процентов.
Пример: проценты 2,10 USDT против фандинга 4,20 USDT
В этом самостоятельном гипотетическом займе четыре полных оплачиваемых часа H1–H4 с указанными ниже остатками и ставками. Проценты ежечасно оплачиваются отдельными средствами и не капитализируются. Между H2 и H3 подтверждено погашение 10 000 USDT основной суммы. Связанные спотовая и бессрочная позиции закрываются после H3, но оставшийся долг погашается лишь после H4. Периоды начисления заданы условиями примера; он не моделирует первый неполный час Bybit или ограничения погашения реального счёта.
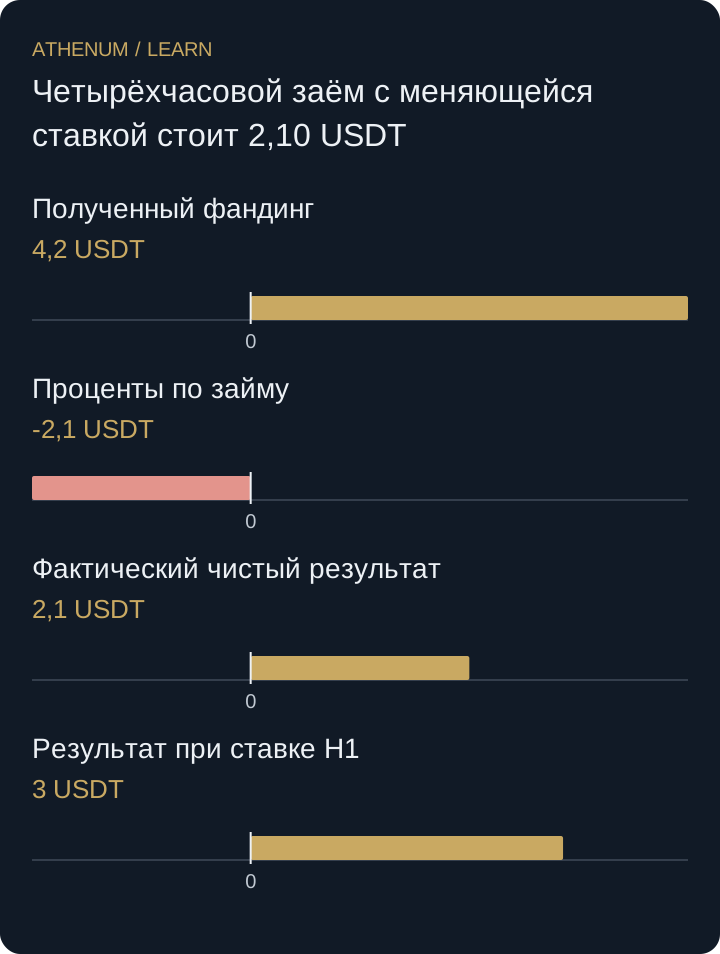
Проценты: 20 000 × 0,00002 + 20 000 × 0,00003 + 10 000 × 0,00005 + 10 000 × 0,00006 = 2,10 USDT. Подтверждённые поступления фандинга 2,40 и 1,80 USDT в H2 и H3 дают 4,20; чистый результат переноса равен 4,20 − 2,10 = 2,10 USDT. После закрытия позиций фандинга нет, но непогашенный заём продолжает давать проценты H4. Если зафиксировать ставку на уровне H1, проценты составят лишь 1,20 USDT, а результат будет завышен на 0,90.
| Оплачиваемый период | Сумма, на которую начисляются проценты | Часовая ставка | Начисленные проценты | Состояние долга |
|---|---|---|---|---|
| H1 | 20 000 | 0,002% | 0,40 | Исходная основная сумма не погашена |
| H2 | 20 000 | 0,003% | 0,60 | После H2 — частичное погашение |
| H3 | 10 000 | 0,005% | 0,50 | После H3 закрываются обе позиции |
| H4 | 10 000 | 0,006% | 0,60 | После H4 — полное погашение |
 Увеличить схему
- Полученный фандинг: 4,2 USDT
- Проценты по займу: -2,1 USDT
- Фактический чистый результат: 2,1 USDT
- Результат при ставке H1: 3 USDT
Ошибка: учёт процентов остановлен при закрытии хеджа, а не при погашении
Остановка реестра после H3 пропустит 0,60 USDT и покажет чистый результат 2,70 USDT. Причина — использование выхода из сделки как момента завершения займа. Подтвердите погашение и проверьте последующие начисления. Также нельзя переносить предположение примера об отсутствии капитализации на реальный счёт, где неоплаченные проценты увеличивают сумму, на которую начисляются проценты.
Перед решением
- Определите тип займа, валюту и реальные границы начисления.
- Используйте сумму с начислением процентов и ставку каждого периода.
- Учитывайте частичные погашения и капитализированные проценты.
- Ведите реестр до подтверждённого полного погашения.
- Отмечайте фандинг минус проценты как чистый результат переноса, а прочий P&L — отдельно.
Проверьте понимание
Запланированное частичное погашение не проходит, поэтому в H3 и H4 основная сумма остаётся 20 000 USDT. Все четыре ставки, отдельная оплата процентов и суммарный фандинг 4,20 USDT не меняются. Каковы общие проценты и чистый результат?
Показать ответ с объяснением
H1 и H2 по-прежнему стоят 0,40 и 0,60 USDT. H3 теперь стоит 20 000 × 0,00005 = 1,00, а H4 — 20 000 × 0,00006 = 1,20. Общие проценты составляют 3,20 USDT; остаётся 4,20 − 3,20 = 1,00 USDT. Инструкция погашения, не уменьшившая долг, не даёт основания использовать остаток 10 000. Последующий возврат 20 000 основной суммы — поток финансирования, а не дополнительные 20 000 процентных расходов.
Источники и дополнительное чтение
Продолжить с Athenum
Из блога Athenum
Сделка cash and carry в крипте: захват базиса спотом и фьючерсами
Похожие уроки
- Оценить диапазоны обеспечения без уменьшения обязательств
Рассчитайте признаваемое обеспечение по маржинальным уровням и вычтите обязательства. Отделите рыночную стоимость от залогового кредита.
- Как проверить сделку вокруг начисления фандинга после издержек
Вход перед фандингом обманчив. Выплата в 30 USDT не покроет 100 USDT комиссий и проскальзывания даже без движения цены.