Nghiên cứu funding: thanh toán, tỷ lệ và phòng hộ · 4 / 5
Funding trừ chi phí vay: tính lần đổi lãi suất và hoàn trả
Nhận funding không xác lập thu nhập nắm giữ dương khi một phần khác của vị thế phòng hộ được tài trợ bằng khoản vay. Trả nợ một phần có thể đổi số dư tính lãi, lãi suất có thể điều chỉnh và nghĩa vụ nợ có thể tồn tại sau lần khớp đóng giao dịch. Lập sổ vay độc lập rồi ghép lãi với funding trong cùng tiền tệ và khoảng thời gian. Kết thúc vị thế và kết thúc khoản vay là hai sự kiện riêng.
Athenum9 phútCập nhật:
Tính lãi vay qua các lần đổi lãi suất hàng giờ
Với từng kỳ tính phí, ghi ranh giới, dư nợ chịu lãi, lãi suất áp dụng, số lãi phát sinh và bằng chứng hoàn trả. Bybit mô tả lãi vay thả nổi cập nhật hàng giờ. Lược đồ lịch sử vay có lãi suất giờ, số dư chịu lãi và tiền lãi đã tính. Các bản ghi này cho phép kiểm tra chính xác hơn việc lấy lãi suất đầu tiên nhân tổng số giờ đã trôi qua.
Quy tắc tính phí của sản phẩm vẫn quyết định phép tính. Bybit phân biệt nghĩa vụ giao ngay và phái sinh của khoản vay linh hoạt; cách tính lãi ban đầu và định kỳ khác nhau, và lãi chưa trả có thể trở thành nghĩa vụ nợ. Khoản vay kỳ hạn cố định có tác động tài chính khác khi trả sớm. Xác định sản phẩm thực trước khi phân bổ kỳ lẻ, nhập lãi vào nợ, áp dụng miễn trừ hoặc dừng tính lãi. Công thức giờ chung không thay thế được những quy tắc này.
Công thức thu nhập nắm giữ ròng: funding trừ lãi vay
Trong một tiền tệ, kết quả thành phần thu nhập nắm giữ ròng được định nghĩa hẹp là funding nhận trừ funding trả trừ lãi vay. Trả gốc giảm cả tiền và nợ; đó không phải chi phí giao dịch bằng toàn bộ gốc hoàn trả. Phí giao dịch, tổn thất khớp lệnh, phí chuyển đổi khi trả nợ, lãi/lỗ giá và các khoản tài trợ khác thuộc sổ chiến lược đầy đủ. Tách các nhóm để kết quả thành phần dương không bị báo thành lợi nhuận toàn bộ.
Nếu nợ lãi bằng một tài sản nhưng nhận funding bằng stablecoin, giữ cả số tiền gốc theo từng đồng cùng phép định giá chuyển đổi được nêu rõ. Không trừ trực tiếp số token khỏi USDT. Theo dõi nghĩa vụ đến khi xác nhận hoàn trả theo điều kiện khoản vay. Bán tài sản đã mua bằng vốn vay hoặc gửi yêu cầu hoàn trả tự nó không chứng minh sẽ không còn lãi phát sinh.
Ví dụ: lãi vay 2,10 USDT so với funding 4,20 USDT
Khoản vay giả định tự xây dựng này có bốn giờ tính phí đầy đủ H1 đến H4, với số dư và lãi suất hiệu lực trong bảng. Lãi được trả từ tiền riêng mỗi giờ nên không nhập vào gốc. Khoản hoàn trả gốc 10.000 USDT được xác nhận giữa H2 và H3. Cả vị thế giao ngay lẫn vĩnh cửu liên quan đều đóng sau H3, nhưng gốc còn lại chỉ được trả sau H4. Ví dụ tự quy định kỳ tính phí, không mô phỏng giờ đầu lẻ của Bybit hay hạn chế hoàn trả của tài khoản thật.
Lãi là 20.000 × 0,00002 + 20.000 × 0,00003 + 10.000 × 0,00005 + 10.000 × 0,00006 = 2,10 USDT. Các khoản funding đã xác nhận 2,40 và 1,80 USDT trong H2 và H3 cộng thành 4,20; thu nhập nắm giữ ròng là 4,20 − 2,10 = 2,10 USDT. Sau khi đóng vị thế không còn funding, nhưng khoản vay tồn đọng vẫn tạo lãi H4. Giữ lãi suất ở mức H1 cho mọi kỳ chỉ tạo 1,20 USDT lãi và phóng đại thu nhập 0,90.
| Kỳ tính phí | Gốc chịu lãi | Lãi suất giờ | Lãi phát sinh | Trạng thái nghĩa vụ |
|---|---|---|---|---|
| H1 | 20.000 | 0,002% | 0,40 | Gốc ban đầu chưa hoàn trả |
| H2 | 20.000 | 0,003% | 0,60 | Trả một phần sau H2 |
| H3 | 10.000 | 0,005% | 0,50 | Đóng cả hai phần của vị thế phòng hộ sau H3 |
| H4 | 10.000 | 0,006% | 0,60 | Trả nợ cuối cùng sau H4 |
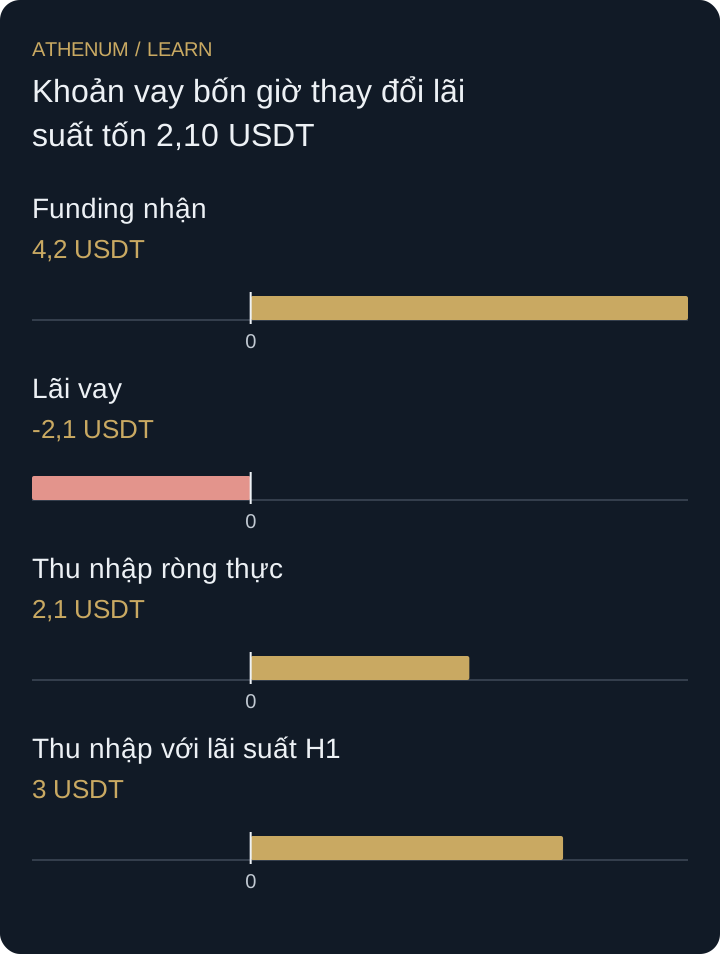 Phóng to sơ đồ
- Funding nhận: 4,2 USDT
- Lãi vay: -2,1 USDT
- Thu nhập ròng thực: 2,1 USDT
- Thu nhập với lãi suất H1: 3 USDT
Sai lầm: đóng sổ lãi vay ngay khi vị thế phòng hộ đã đóng
Dừng sổ sau H3 sẽ bỏ 0,60 USDT và báo thu nhập 2,70 USDT. Sai sót đến từ việc dùng thời điểm thoát giao dịch làm điểm kết thúc khoản vay. Xác nhận hoàn trả và kiểm tra bản ghi lãi sau đó. Cũng không áp dụng giả định không nhập lãi của ví dụ vào tài khoản thật, nơi lãi chưa trả làm tăng số dư tính lãi.
Trước khi quyết định
- Xác định loại vay, tiền tệ và ranh giới kỳ tính lãi thực.
- Dùng số dư chịu lãi và lãi suất hiệu lực của từng kỳ.
- Tính các lần trả một phần và lãi nhập vào nợ nếu có.
- Theo dõi sổ đến khi xác nhận hoàn trả cuối cùng.
- Gọi funding trừ lãi là thu nhập nắm giữ ròng; ghi lãi/lỗ khác riêng.
Kiểm tra kiến thức
Lần trả nợ một phần dự kiến thất bại nên gốc vẫn là 20.000 USDT trong H3 và H4. Bốn lãi suất, việc trả lãi riêng và tổng funding 4,20 USDT đều không đổi. Tổng lãi và thu nhập ròng là bao nhiêu?
Xem đáp án và giải thích
H1 và H2 vẫn tốn 0,40 và 0,60 USDT. H3 nay tốn 20.000 × 0,00005 = 1,00; H4 tốn 20.000 × 0,00006 = 1,20. Tổng lãi là 3,20 USDT, còn thu nhập ròng 4,20 − 3,20 = 1,00 USDT. Chỉ thị trả nợ không làm giảm nghĩa vụ không thể biện minh cho việc dùng số dư thấp hơn 10.000. Hoàn trả 20.000 gốc về sau là dòng tiền tài trợ, không phải thêm 20.000 chi phí lãi.
Nguồn và tài liệu tham khảo
Tìm hiểu thêm với Athenum
Từ blog Athenum
Giao dịch Cash and Carry trong Crypto: Thu Basis bằng Spot và Futures
Bài học liên quan
- Định giá các bậc bảo đảm mà không chiết giảm khoản nợ
Tính tài sản bảo đảm được công nhận qua các bậc ký quỹ, rồi trừ đi các khoản nợ. Tách giá trị thị trường khỏi tín dụng tài sản bảo đảm.
- Thử giao dịch quanh thanh toán funding sau mọi chi phí
Mở ngay trước funding và đóng ngay sau nghe có vẻ dễ. Khoản nhận 30 USDT không thể bù 100 USDT phí và trượt giá khi giá chưa dịch chuyển.