Ký quỹ và tài sản bảo đảm crypto: đối chiếu rủi ro
Giải bài toán lãi lỗ nghịch đảo, stress vốn chung, nạp thêm tài sản bảo đảm, khấu trừ ký quỹ duy trì và định giá tài sản theo bậc.
Nội dung thực hành
Lập bảng đối chiếu tài khoản với đơn vị nhất quán, xác định giả định của kết quả và giải thích vì sao đây không phải dự báo thanh lý theo thời gian thực.
Trước khi bắt đầu
- Phân biệt quy mô vị thế, đòn bẩy và ký quỹ ban đầu.
- Tính lãi lỗ do biến động giá của vị thế tuyến tính và xác định đồng tiền thanh toán.
Nội dung khóa học
- 1
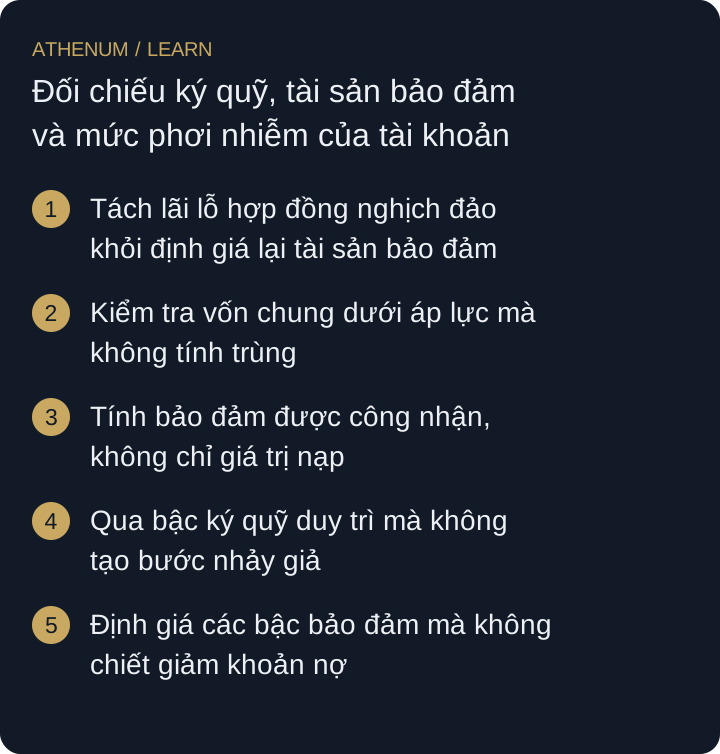
Tách lãi lỗ hợp đồng nghịch đảo khỏi định giá lại tài sản bảo đảm
Tính PnL futures nghịch đảo tính bằng coin và giá trị tài khoản USD. Tách lợi nhuận hợp đồng khỏi giá trị đô la thay đổi của tài sản đảm bảo.
8 phútTóm tắt: Lãi lỗ bằng coin của hợp đồng nghịch đảo là D × (1/E − 1/P) BTC, trong đó D là giá trị danh nghĩa bằng USD. Vốn chủ sở hữu là C + lãi lỗ coin, và thay đổi USD của nó tách thành lãi lỗ hợp đồng quy đổi tại P cộng phần định giá lại tài sản bảo đảm C × (P − E): tại 50.000, vị thế long vào ở 60.000 với 0,10 BTC bảo đảm mất 2.000 USD.
- 2
Kiểm tra vốn dùng chung trong kịch bản bất lợi
Tính lỗ vị thế chung, ký quỹ duy trì và vốn chủ sở hữu còn lại trong một kịch bản stress ký quỹ chéo. Không để hai vị thế dùng chung một tài sản đảm bảo.
7 phútTóm tắt: Các vị thế ký quỹ chéo dùng chung một vốn chủ sở hữu, nên cần kiểm tra chúng trong cùng một kịch bản: vốn chủ sở hữu sau mọi khoản lỗ trừ tổng yêu cầu ký quỹ duy trì tại cùng thời điểm quan sát. Với 1.000 USD, lỗ 550 và 260 cùng yêu cầu 130 và 90 để lại 190 so với 220, thiếu hụt 30.
- 3
Tính giá trị tài sản được chấp nhận làm ký quỹ
Gửi giá trị thị trường 85 không cộng thẳng 85 vào tài sản được công nhận. Tính phần cần bù thiếu sau khi tính điều kiện, khấu trừ và giá biến động.
7 phútTóm tắt: Giá trị bảo đảm được công nhận là số lượng × giá × hệ số công nhận, không phải giá trị thị trường. Với X giá 2 USD và hệ số 0,80, mỗi đơn vị được công nhận 1,60, nên muốn được công nhận 85 cần 85 ÷ 1,60 = 53,125 X, làm tròn lên 53,2 X; 42,5 X có giá thị trường 85 nhưng chỉ được công nhận 68.
- 4
Tính ký quỹ duy trì khi chuyển bậc: đừng bỏ khoản khấu trừ
Đối chiếu lịch trình ký quỹ duy trì theo bậc với công thức tỷ suất trừ khấu trừ. Kiểm tra ranh giới bậc mà không tạo ra cú sốc ký quỹ bất ngờ.
7 phútTóm tắt: Trong biểu bậc lũy tiến, tỷ lệ duy trì cao hơn chỉ áp dụng cho phần giá trị danh nghĩa vượt ranh giới bậc. Với 1 % đến 10.000 và 2 % phía trên, ký quỹ duy trì = 0,02N − 100 khi 10.000 < N ≤ 20.000, nên 10.100 cần 102, không phải 202.
- 5
Định giá các bậc bảo đảm mà không chiết giảm khoản nợ
Tính tài sản bảo đảm được công nhận qua các bậc ký quỹ, rồi trừ đi các khoản nợ. Tách giá trị thị trường khỏi tín dụng tài sản bảo đảm.
7 phútTóm tắt: Với các bậc haircut áp dụng theo từng phần, mỗi phần có hệ số công nhận riêng: 12 Y giá 100 USD được công nhận 450 + 400 + 100 = 950 USD so với giá thị trường 1.200. Khoản nợ được trừ theo quy tắc riêng, nên khoản nợ 200 USD để lại 750, không phải 850.
Công cụ tính dùng trong khóa học
Khóa học liên quan
- Quy mô vị thế và đòn bẩy: rủi ro, stop loss và phíXác định quy mô vị thế từ điều kiện vô hiệu, phân biệt đòn bẩy với mức phơi nhiễm và kiểm tra liệu một thiết lập có chịu được chi phí giao dịch thực tế không.
- Rủi ro danh mục: drawdown, khối lượng và giới hạn ngàyĐối chiếu phục hồi drawdown, chuỗi thua, vị thế tương quan, quy mô theo biến động trễ và ngân sách ngày bằng ví dụ tự dựng.
- Tỷ suất funding và giao dịch basis: chi phí và vị thế đôngTính dòng tiền funding thực tế, so sánh trên cùng khoảng thời gian và đánh giá giao dịch phòng hộ hoặc giao dịch quanh kỳ funding sau chi phí và rủi ro ký quỹ.
 Phóng to sơ đồ
- Tách lãi lỗ hợp đồng nghịch đảo khỏi định giá lại tài sản bảo đảm
- Kiểm tra vốn dùng chung trong kịch bản bất lợi
- Tính giá trị tài sản được chấp nhận làm ký quỹ
- Tính ký quỹ duy trì khi chuyển bậc: đừng bỏ khoản khấu trừ
- Định giá các bậc bảo đảm mà không chiết giảm khoản nợ
Tài liệu học tập. Các ví dụ không chứng minh chiến lược có lợi nhuận. Chi phí, bước nhảy giá và thanh lý có thể gây lỗ vượt mức dừng lỗ dự kiến.