Funding untersuchen: Zahlungen, Raten und Hedge-Entscheidungen abgleichen · 2 / 5
Geänderte Funding-Intervalle: die tatsächlichen Abrechnungen rekonstruieren
Eine Position, die unter einem achtstündlichen Funding-Zeitplan eröffnet wurde, kann nach einem Wechsel auf stündliche Abrechnung weiter offen sein. Wer die Rate bei Einstieg mit der ursprünglichen Zahl täglicher Zahlungen multipliziert, erfasst die tatsächlichen Ereignisse nicht. Wer dagegen den heutigen Zeitplan auf die gesamte Vergangenheit anwendet, kann zusätzliche Ereignisse erfinden. Rekonstruiere zunächst, welche Abrechnungszeitpunkte zu welcher Zeitplanversion gehörten. Ordne anschließend jedem Zeitpunkt die dafür maßgebliche Position und Rate zu.
Athenum8 Min.Aktualisiert:
Den Kalender versionieren, bevor du Geldbeträge berechnest
Erfasse, wann ein Zeitplan beobachtet wurde, ab wann er galt, welche Abrechnung die letzte nach dem alten Plan war und welche die erste nach dem neuen. Das sind unterschiedliche Zeitangaben. Bybit dokumentiert dynamische Änderungen der Funding-Häufigkeit, darunter einen Wechsel auf stündliche Abrechnung, wenn die Rate bei Abrechnung ihre festgelegte Obergrenze erreicht. Der Ticker zeigt den nächsten Funding-Zeitpunkt und das aktuelle Intervall. Ein einzelner aktueller Datenschnappschuss belegt für sich genommen keinen historischen Zeitplan für jede frühere Stunde.
Erstelle anhand archivierter Zeitplanbelege und datierter Funding-Historie einen geordneten Kalender. Identifiziere ein Ereignis über Handelsplatz, Kontrakt und Abrechnungszeitpunkt. Eine Grenze, die sowohl in alten als auch in neuen Datensätzen auftaucht, bleibt ein Ereignis. Addiere die beiden Kalender nicht, ohne ihre Gültigkeitsbereiche abzugrenzen. Fehlen Belege für einen Übergang, kennzeichne den betroffenen Zeitraum und gleiche ihn mit den tatsächlichen Funding-Kontobuchungen ab. Fülle die Lücke nicht mit einer angenommenen Rate von null.
Jedem berechtigten Ereignis die Position zuordnen
Stelle für jede Kalenderzeile fest, ob die Position berechtigt war, welchen Nominalwert sie bei Abrechnung hatte, welche endgültige Rate galt und welcher Funding-Betrag mit Vorzeichen entstand. Eine aufgegebene Einstiegsorder belegt noch keine ausgeführte Position. Eine kurz vor dem Termin eingereichte Schließung belegt ebenso wenig, dass die Position bereits geschlossen war. Halte Ausführungsbelege und endgültige Kontobuchung zusammen. Die Rate eines stündlichen Ereignisses ist bereits die Rate dieses Ereignisses. Teile sie nicht durch acht, weil das vorherige Ereignis ein längeres Intervall hatte.
Unterscheide berechnetes Funding von bestätigt gebuchtem Funding. Eine öffentliche Historie kann eine abgerechnete Marktrate belegen, ohne die Zahlung eines einzelnen Kontos nachzuweisen. Auch ein Kontoexport kann unvollständig oder verspätet sein. Behalte den Status Abgleich offen bei, bis der erforderliche Datensatz vorliegt. So bleibt eine fehlende Zahlung sichtbar, statt ein nur teilweise heruntergeladenes Journal als endgültig erscheinen zu lassen.
Vier berechtigte Ereignisse ersetzen die Annahme einer einzigen Abrechnung
In diesem fiktiven UTC-Ablauf wird eine Short-Position um 07:40 eröffnet und um 11:20 vollständig geschlossen. Der alte Zeitplan sieht Abrechnungen um 00:00, 08:00 und 16:00 vor. Archivierte Belege weisen 08:00 als sein letztes Ereignis und 09:00 als erstes stündliches Ereignis aus. Danach folgen 10:00, 11:00 und so weiter. Dieser Übergang ist eine ausdrücklich gesetzte Beispielannahme und keine Aussage zum historischen Zeitplan eines realen Symbols. Die Berechtigung der Short-Position ist für alle vier aufgeführten Ereignisse bestätigt.
Addiere die einzelnen Zahlungen mit Vorzeichen: 50.000 × 0,00016 + 51.000 × 0,00003 − 49.000 × 0,00002 + 50.000 × 0,00004 = 10,55 USDT. Würde nur das alte Ereignis um 08:00 berücksichtigt, ergäben sich 8 USDT; netto 2,55 USDT fehlten. Die negative Rate um 10:00 führt zu einer Zahlung der Short-Position. Wer jede Zeile als Eingang behandelt, überschätzt deshalb das Ergebnis. Die Schließung um 11:20 führt in diesem abrechnungsbezogenen Beispiel nicht zu einer anteiligen Kürzung des Ereignisses um 11:00.
| Abrechnung | Zeitplanversion | Nominalwert (USDT) | Abgerechnete Rate | Funding der Short-Position (USDT) |
|---|---|---|---|---|
| 08:00 | Letztes achtstündliches Ereignis | 50.000 | +0,016 % | +8,00 |
| 09:00 | Erstes stündliches Ereignis | 51.000 | +0,003 % | +1,53 |
| 10:00 | Stündlich | 49.000 | −0,002 % | −0,98 |
| 11:00 | Stündlich | 50.000 | +0,004 % | +2,00 |
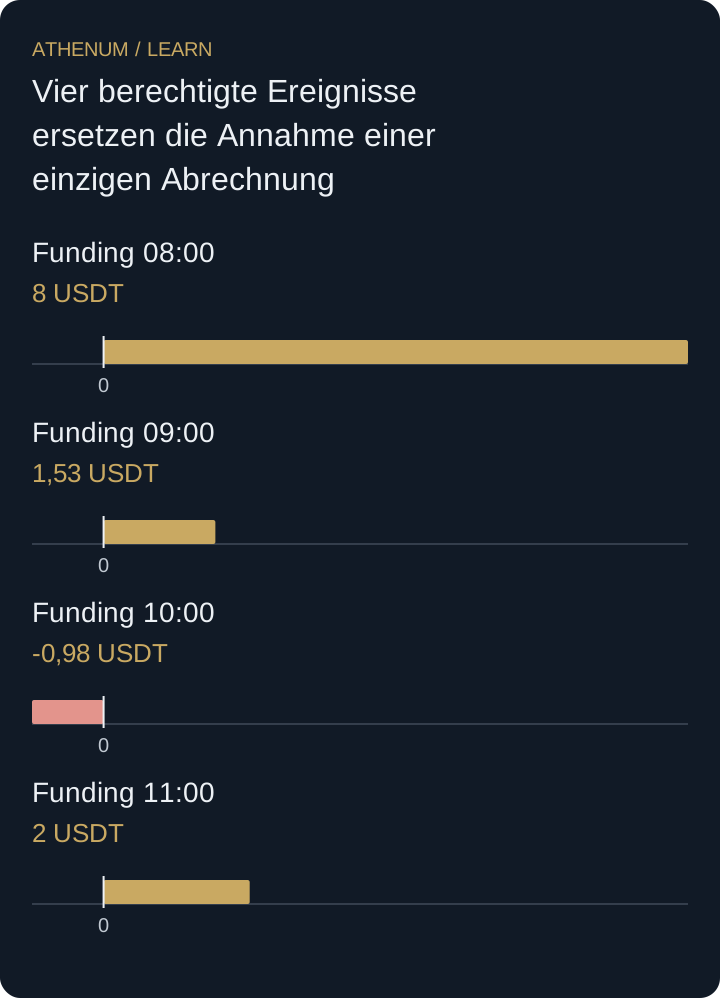 Diagramm vergrößern
- Funding 08:00: 8 USDT
- Funding 09:00: 1,53 USDT
- Funding 10:00: -0,98 USDT
- Funding 11:00: 2 USDT
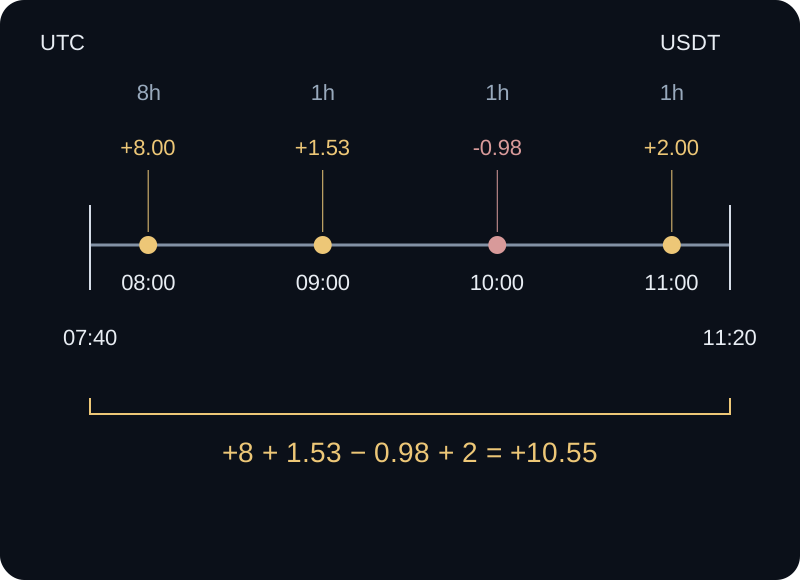
Fiktiver UTC-Abrechnungskalender – jedes aufgeführte Ereignis erscheint einmal.
Horizontale Abstände entsprechen verstrichener Zeit. Um 08:00 erfolgt das letzte Settlement im Achtstundenrhythmus; 09:00, 10:00 und 11:00 gehören zum neuen Stundenrhythmus. Positive Beträge erhält der Short, den negativen Betrag zahlt er. Nur die vier berechtigten Ereignisse gehen in die Summe ein.
Eine Intervallangabe ist noch kein vollständiger Kalender
Dass ein Instrument inzwischen stündlich Funding abrechnet, sagt nicht, wann dieser Zeitplan begann oder welche Rate beim Übergang abgerechnet wurde. Ein Backtest, der die Vergangenheit aus dem neuesten Intervall neu erzeugt, kann frühere Positionsexponierung unbemerkt verändern. Bewahre Zeitplanversionen und löse Übergangsgrenzen eindeutig auf. Übertrage den fiktiven Wechsel von 08:00 auf 09:00 nicht auf ein anderes Instrument, ohne dessen tatsächliche erste neue Abrechnung zu belegen.
Vor der Entscheidung
- Trenne den Beobachtungszeitpunkt eines Zeitplans von seinem Gültigkeitsbeginn.
- Bestimme das letzte alte und das erste neue Ereignis.
- Bereinige doppelte Grenzereignisse, bevor du Raten zuordnest.
- Ordne jedem Zeitpunkt die tatsächlich berechtigte Position und die abgerechnete Rate zu.
- Kennzeichne fehlende Kontozahlungen als offenen Abgleich.
Prüfe dein Verständnis
Die Short-Position des Beispiels wird stattdessen um 10:20 vollständig geschlossen. Frühere Positionen und Raten bleiben gleich. Der Kontoexport enthält derzeit die Zahlungen um 08:00 und 10:00, aber nicht die um 09:00. Wie hoch sind das berechnete Funding für den berechtigten Zeitraum und die gebuchte Zwischensumme? Was bleibt offen?
Lösung mit Erklärung anzeigen
Berechtigt sind nur 08:00, 09:00 und 10:00. Das berechnete Funding beträgt daher 8 + 1,53 − 0,98 = 8,55 USDT. Die verfügbare gebuchte Zwischensumme beträgt 8 − 0,98 = 7,02 USDT. Der erwartete Eingang von 1,53 USDT um 09:00 muss noch mit der Kontobuchung abgeglichen werden. Er ist weder eine bestätigte Nullzahlung noch ein Beleg dafür, dass der Handelsplatz nicht gezahlt hat. Das Ereignis um 11:00 liegt außerhalb der bestätigten Haltedauer.