Fonlama araştırması: ödemeleri, oranları ve hedge kararlarını uzlaştırın · 2 / 5
Fonlama aralığı değişince gerçek ödeme kaydını yeniden oluşturun
Sekiz saatlik fonlama takviminde açılan bir pozisyon, sözleşme saatlik ödemeye geçtikten sonra da açık kalabilir. Giriş anındaki oranı eski günlük ödeme sayısıyla çarpmak gerçek olayları kaçırır. Bugünkü takvimi geçmişin tamamına uygulamak ise olmayan olaylar yaratabilir. Önce hangi ödeme zamanının hangi takvim sürümüne ait olduğunu yeniden kurun; sonra o anda geçerli pozisyonu ve oranı ekleyin.
Athenum8 dkGüncellendi:
Parayı hesaplamadan önce takvimi sürümlendirin
Takvimin ne zaman gözlendiğini, ne zaman yürürlüğe girdiğini, eski düzende son ve yeni düzende ilk ödemeyi kaydedin. Bunlar farklı zaman bilgileridir. Bybit, ödeme anında oranın tanımlı sınıra ulaşmasının ardından saatlik ödemeye geçiş dahil dinamik sıklık değişimlerini belgeliyor. Ticker verisi sonraki ödeme zamanını ve mevcut aralığı sunar. Tek bir güncel görüntü, önceki bütün saatlerin tarihsel takvimini tek başına kanıtlayamaz.
Sıralı bir takvim oluşturmak için arşivlenmiş takvim kanıtlarını ve tarihli fonlama geçmişini kullanın. Bir olayı borsa, sözleşme ve ödeme zamanıyla tanımlayın. Eski ve yeni kayıtta görünen aynı sınır, yine tek olaydır; geçerlilik aralıklarını çözmeden takvimleri birleştirmeyin. Geçişe ilişkin kanıt eksikse etkilenen dönemi işaretleyin ve gerçek hesap fonlama kayıtlarıyla karşılaştırın. Boşluğu varsayılan sıfır oranla doldurmayın.
Her uygun olaya o andaki pozisyonu bağlayın
Her takvim satırında pozisyonun ödemeye dahil olup olmadığını, nominal değerini, nihai oranı ve işaretli fonlama tutarını belirleyin. Emir göndermek, gerçekleşmiş pozisyonu kanıtlamaz; sınır yakınında kapatma emri göndermek de pozisyonun artık bulunmadığını kanıtlamaz. Gerçekleşme kanıtı ile nihai hesap kaydını birlikte tutun. Saatlik olayın oranı zaten o olayın oranıdır; önceki olay daha uzun aralığa ait diye sekize bölmeyin.
Hesaplanan fonlamayı doğrulanmış hesap ödemesinden ayırın. Kamuya açık geçmiş, gerçekleşen piyasa oranını kanıtlayabilir ancak bireysel hesap ödemesini kanıtlamaz. Hesap dışa aktarımı da eksik veya gecikmiş olabilir. Gerekli kayıt gelene kadar uzlaştırmayı beklemede tutun. Böylece kısmen indirilmiş kaydı tamamlanmış gibi göstermek yerine eksik ödeme görünür kalır.
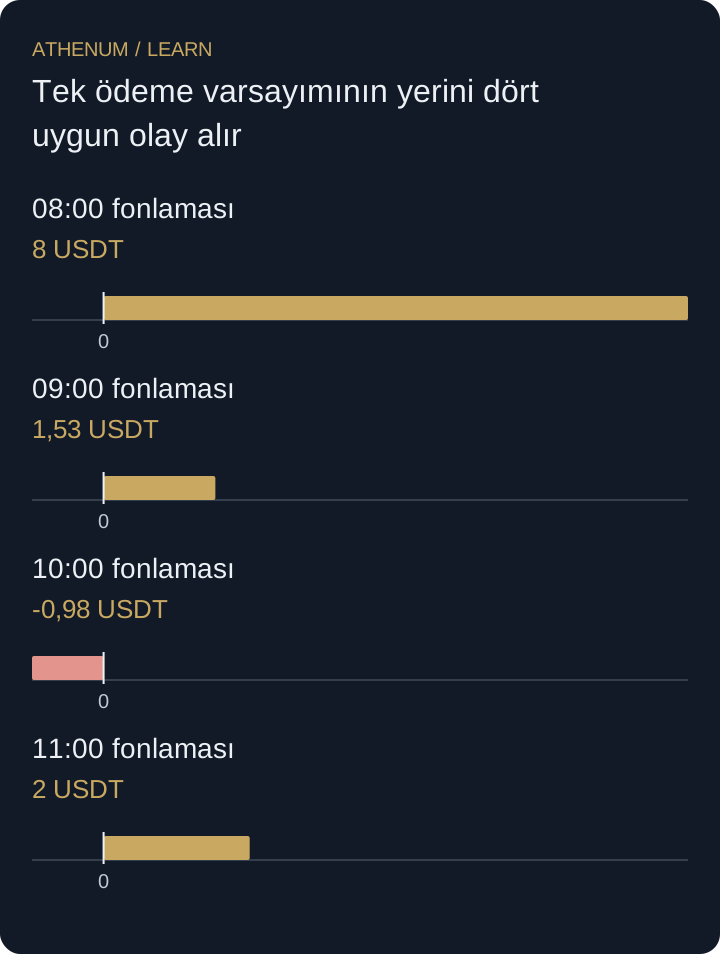
Tek ödeme varsayımının yerini dört uygun olay alır
Bu kurgusal UTC zaman çizelgesinde kısa pozisyon 07:40'ta açılır, 11:20'de tamamen kapanır. Eski takvimde ödemeler 00:00, 08:00 ve 16:00'dadır. Arşiv kanıtı 08:00'ı eski düzenin son olayı, 09:00'ı ilk saatlik olay olarak belirler. Sonraki olaylar 10:00, 11:00 şeklinde sürer. Bu geçiş, gerçek bir sembolün tarihsel takvimi hakkında iddia değil, örneğin açık varsayımıdır. Kısa pozisyonun dört olaya da dahil olduğu doğrulanmıştır.
İşaretli ödemeleri toplayın: 50.000 × 0,00016 + 51.000 × 0,00003 − 49.000 × 0,00002 + 50.000 × 0,00004 = 10,55 USDT. Yalnızca eski 08:00 olayını tutmak 8 USDT gösterir ve net 2,55 USDT'yi atlar. 10:00'daki negatif oran kısa pozisyonun ödediği tutardır; her satırı tahsilat saymak sonucu şişirir. Bu ödeme anına dayalı örnekte 11:20'de kapanış, 11:00 olayını süreye göre orantılamaz.
| Ödeme saati | Takvim sürümü | Nominal değer (USDT) | Gerçekleşen oran | Kısanın fonlaması (USDT) |
|---|---|---|---|---|
| 08:00 | Son sekiz saatlik olay | 50.000 | +%0,016 | +8,00 |
| 09:00 | İlk saatlik olay | 51.000 | +%0,003 | +1,53 |
| 10:00 | Saatlik | 49.000 | −%0,002 | −0,98 |
| 11:00 | Saatlik | 50.000 | +%0,004 | +2,00 |
 Diyagramı büyüt
- 08:00 fonlaması: 8 USDT
- 09:00 fonlaması: 1,53 USDT
- 10:00 fonlaması: -0,98 USDT
- 11:00 fonlaması: 2 USDT
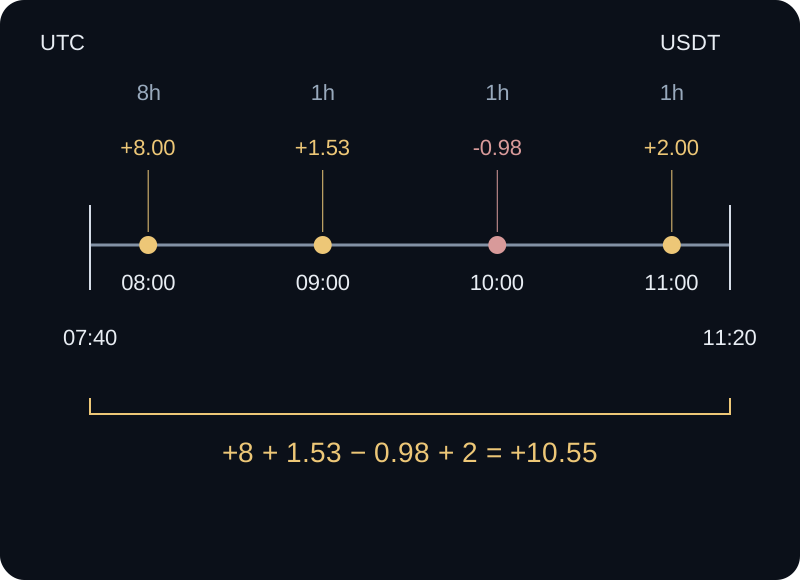
Varsayımsal UTC ödeme takvimi — her olay yalnızca bir kez yer alır.
Yatay mesafeler geçen süreyi gösterir. 08:00 olayı son sekiz saatlik fonlama tahakkukudur; 09:00, 10:00 ve 11:00 yeni saatlik takvime aittir. Pozitif tutarlar short pozisyonun aldığı, negatif tutar ödediği fonlamadır. Toplama yalnızca pozisyonun hak kazandığı dört olay girer.
Aralık etiketi tam bir takvim değildir
Bir sözleşmenin artık saatlik fonlandığını bilmek, bu düzenin ne zaman başladığını veya geçişte hangi oranın gerçekleştiğini göstermez. Geçmişi en güncel aralıktan yeniden üreten test, geçmiş pozisyon maruziyetini sessizce değiştirebilir. Takvim sürümlerini koruyun ve geçiş sınırlarını bir kez çözün. Gerçek ilk yeni ödeme kanıtı olmadan kurgusal 08:00–09:00 geçişini başka sözleşmeye taşımayın.
Karar vermeden önce
- Takvimin gözlem zamanını yürürlük zamanından ayırın.
- Eski düzenin son, yeni düzenin ilk olayını belirleyin.
- Oranları eklemeden önce sınırdaki yinelenmeleri çözün.
- Gerçek uygun pozisyonu ve gerçekleşen oranı her zaman damgasıyla eşleştirin.
- Eksik hesap ödemelerini uzlaştırma bekliyor olarak işaretleyin.
Anladıklarını kontrol et
Örnekteki kısa pozisyon, önceki pozisyonlar ve oranlar değişmeden bu kez 10:20'de tamamen kapanıyor. Hesap dışa aktarımında 08:00 ve 10:00 ödemeleri var, ancak 09:00 eksik. Uygun dönem için hesaplanan fonlama, hesaba geçen ara toplam ve henüz çözülmemiş kısım nedir?
Açıklamalı yanıtı göster
Yalnızca 08:00, 09:00 ve 10:00 uygundur; hesaplanan fonlama 8 + 1,53 − 0,98 = 8,55 USDT'dir. Mevcut hesap kayıtlarının ara toplamı 8 − 0,98 = 7,02 USDT'dir. Beklenen 09:00 tahsilatı olan 1,53 USDT hâlâ hesap kaydıyla uzlaştırılmalıdır. Bu, doğrulanmış sıfır değildir ve borsanın ödemeyi atladığını da kanıtlamaz. 11:00 olayı doğrulanmış pozisyon süresinin dışındadır.